福祉資金貸付の審査は厳しい?無利子の条件と落ちる理由【2026】
急な減収や失職、病気や冠婚葬祭などが重なり、当面の生活費やまとまった出費に頭を抱える世帯は少なくありません。民間金融機関のカードローンは金利が高く、審査に不安があるときに頼りになるセーフティネットが、社会福祉協議会が窓口を担う「生活福祉資金貸付制度」です。営利を目的としない公的な貸付制度であり、原則として低金利あるいは無利子で利用できる点が最大の特徴です。
一方で、インターネット上では「福祉の貸付なのに審査に落ちた」「審査が厳しすぎて借りられない」といった当事者の悲痛な声も散見されます。生活困窮者を救うための公的融資であるにもかかわらず、なぜ審査落ちが生じるのでしょうか。制度の基本設計から無利子借入の要件、審査で見落とされがちな落とし穴、そして2026年時点における最新の運用実態まで、取材データと公的資料をもとに徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:審査基準は民間金融機関の「信用スコア」とは異なり、「生活再建の実現可能性」と「自立支援プログラムへの同意」が最重要視されます。
- 要点2:審査落ちの主因は信用情報のキズではなく、多重債務の放置、生活保護の優先対象であること、または返済計画の破綻です。
- 要点3:連帯保証人を立てれば無利子、立てない場合でも年1.5%程度の極めて低い金利水準で利用でき、据置期間も手厚く設定されています。
【2026年最新福祉資金情報】生活福祉資金貸付制度の基本設計と対象者
社会福祉協議会が実施する「生活福祉資金貸付制度」は、民間の金融機関から融資を受けることが難しい低所得者世帯、障害者世帯、高齢者世帯の経済的自立と生活意欲の助長を図る目的で設計されています。かつて新型コロナウイルス感染症拡大期に実施された「緊急小口資金等の特例貸付」は2022年(令和4年)9月末をもって申請受付を終了しており、現在は本来の恒常的な通常制度として運用されています。
本制度の支援対象となるのは、明確に定められた以下の3類型に該当する世帯です。
- 低所得者世帯:資金の貸付にあわせて必要な支援を受けることにより、独立自活できると認められる世帯(市町村民税非課税世帯がひとつの目安)。
- 障害者世帯:身体障害者手帳、療育手帳、精神障害者保健福祉手帳等の交付を受けている者が属する世帯。
- 高齢者世帯:65歳以上の高齢者が属する世帯(日常生活上療養または介護を要する高齢者を含む)。
貸付資金は、日々の生活再建を支える「総合支援資金」、用途に応じた出費を支える「福祉資金」、高校や大学への進学を支える「教育支援資金」、そして居住用不動産を担保に生活費を賄う「不動産担保型生活資金」の4つで構成されています。一時的な給付金(もらえるお金)ではなく、あくまで将来的に返還する「貸付金(借入)」であるという大原則を前提に、生活困窮者自立支援制度と一体となった支援体制が組まれています。
審査は本当に厳しいのか?無利子借入条件と生活福祉資金貸付審査基準
「福祉資金の審査は厳しいのか」という疑問に対する端的な答えは、「民間のローン審査とは合否の判断基準が根本から異なる」という点にあります。銀行や消費者金融の審査では、勤務先の属性や年収の高さ、過去のクレジットカードの支払遅延履歴(個人信用情報)が機械的に点数化されます。しかし、生活福祉資金貸付審査基準では、高年収や勤続年数といった民間的な属性は一切求められません。むしろ「民間の金融機関から融資を受けられないほど困窮している低所得者世帯」こそが正規の対象です。
公的窓口が審査で最も厳格にチェックするのは、以下の2点に集約されます。
- 貸付によって本当に家計が自立に向かうかどうか(生活再建の現実性)
- 据置期間終了後に、月々の返済(償還)を継続できる見込みがあるか
借入条件において大きな注目を集めるのが「無利子借入条件」です。総合支援資金や福祉資金(一部を除く)では、原則として連帯保証人を立てる場合は「無利子」、連帯保証人を立てない場合でも「年1.5%」という極めて有利な固定金利が適用されます。連帯保証人不要でも申し込み自体は完全に可能であり、保証人がいないことのみを理由に窓口で門前払いされることはありません。また、緊急小口資金や教育支援資金については、保証人の有無を問わず一律で無利子と定められています。
【実態検証】現場で見えた福祉資金貸付審査落ち理由と3つの致命的盲点
厚生労働省の資料や社会福祉協議会の窓口関係者へのヒアリング、さらに実際に相談に訪れた当事者の証言を突き合わせると、審査落ち(不承認)となってしまうケースには明確な共通項が存在します。ネット掲示板やSNSでは「門前払いされた」と表現されることが多いものの、実際には制度の構造上、貸付を実行できない合理的理由が存在しているケースがほとんどです。
取材によって浮き彫りになった福祉資金貸付審査落ち理由は、主に以下の3つに大別されます。
1. すでに多重債務を抱えており返済原資が破綻している
消費者金融や銀行カードローンから数百万円規模の借入があり、毎月の返済が自転車操業になっている場合、審査を通過することは極めて困難です。生活福祉資金は「他の借金を返済するための資金(おまとめローン的用途)」としての利用が固く禁じられています。多重債務状態で追加の貸付を行えば、困窮者をさらに多重債務の深みに追い込む結果になるためです。この場合、社会福祉協議会は貸付ではなく、法テラスや弁護士会と連携した「債務整理(自己破産や個人再生)」を先行して案内する方針をとります。
2. 収入が皆無で生活保護の受給要件を満たしている
生活福祉資金は「返済の義務がある貸付」であるため、完済の見込みが客観的にゼロであると判断されると貸付が行われません。病気や障害により就業が一切不可能な世帯や、まったく無収入で回復の見込みが立たない世帯に対しては、借金負債を背負わせるのではなく、憲法第25条に基づく「生活保護制度」の適用を優先させる運用(他法優先の原則)が徹底されています。「借りたいのに生活保護窓口に回された」と感じる利用者が多いのは、この法的なセーフティネットの優先順位が理由です。
3. 自立相談支援機関の家計改善プランへの協力を拒否している
生活福祉資金貸付制度は、単にお金を振り出して終わる制度ではありません。生活困窮者自立支援法に基づき、地域の自立相談支援機関(多くの自治体では社協内や福祉事務所内に併設)の相談支援員と面談を重ね、家計表を作成し、収支改善計画に合意することが融資の前提条件となっています。「生活のプライベートな部分に口を出されたくない」「家計簿の提出や就労活動の報告を拒否したい」という態度をとってしまうと、生活再建の見込みがないと判断され、審査落ちの直接的な引き金となります。

噂の真偽を徹底検証|ネットの誤解とブラックリストの扱い
ネット上のQ&Aサイト等で頻繁に交わされる「信用情報機関に異動情報(いわゆるブラックリスト)がある人間は公的融資を受けられないのか」という疑問について、事実関係を検証します。
結論から言えば、社会福祉協議会はCICやJICCといった民間個人信用情報機関に加盟していません。したがって、民間ローンの自動審査のように「過去の滞納履歴を照会した瞬間に一発で落とされる」という仕組みにはなっていません。過去に債務整理を経験した方であっても、すでに免責決定が下りて債務がリセットされており、現在は再就職等により着実な収入基盤の再構築が進んでいる状態であれば、審査に通る可能性は十分にあります。
ただし、「過去のブラック状態が直接照会されない」ことと「現在の借金を隠して借りられる」ことは全く別問題です。申請時の家計状況調査や通帳のコピー提出において、現在進行形でカードローン等の返済履歴があれば確実に把握されます。また、暴力団員による不当な行為の防止等に関する法律の趣旨に基づき、反社会的勢力に属していないかの照会は警察当局等を通じて厳格に実施されます。
【データ比較】総合支援資金・福祉資金・緊急小口資金の限度額と据置期間
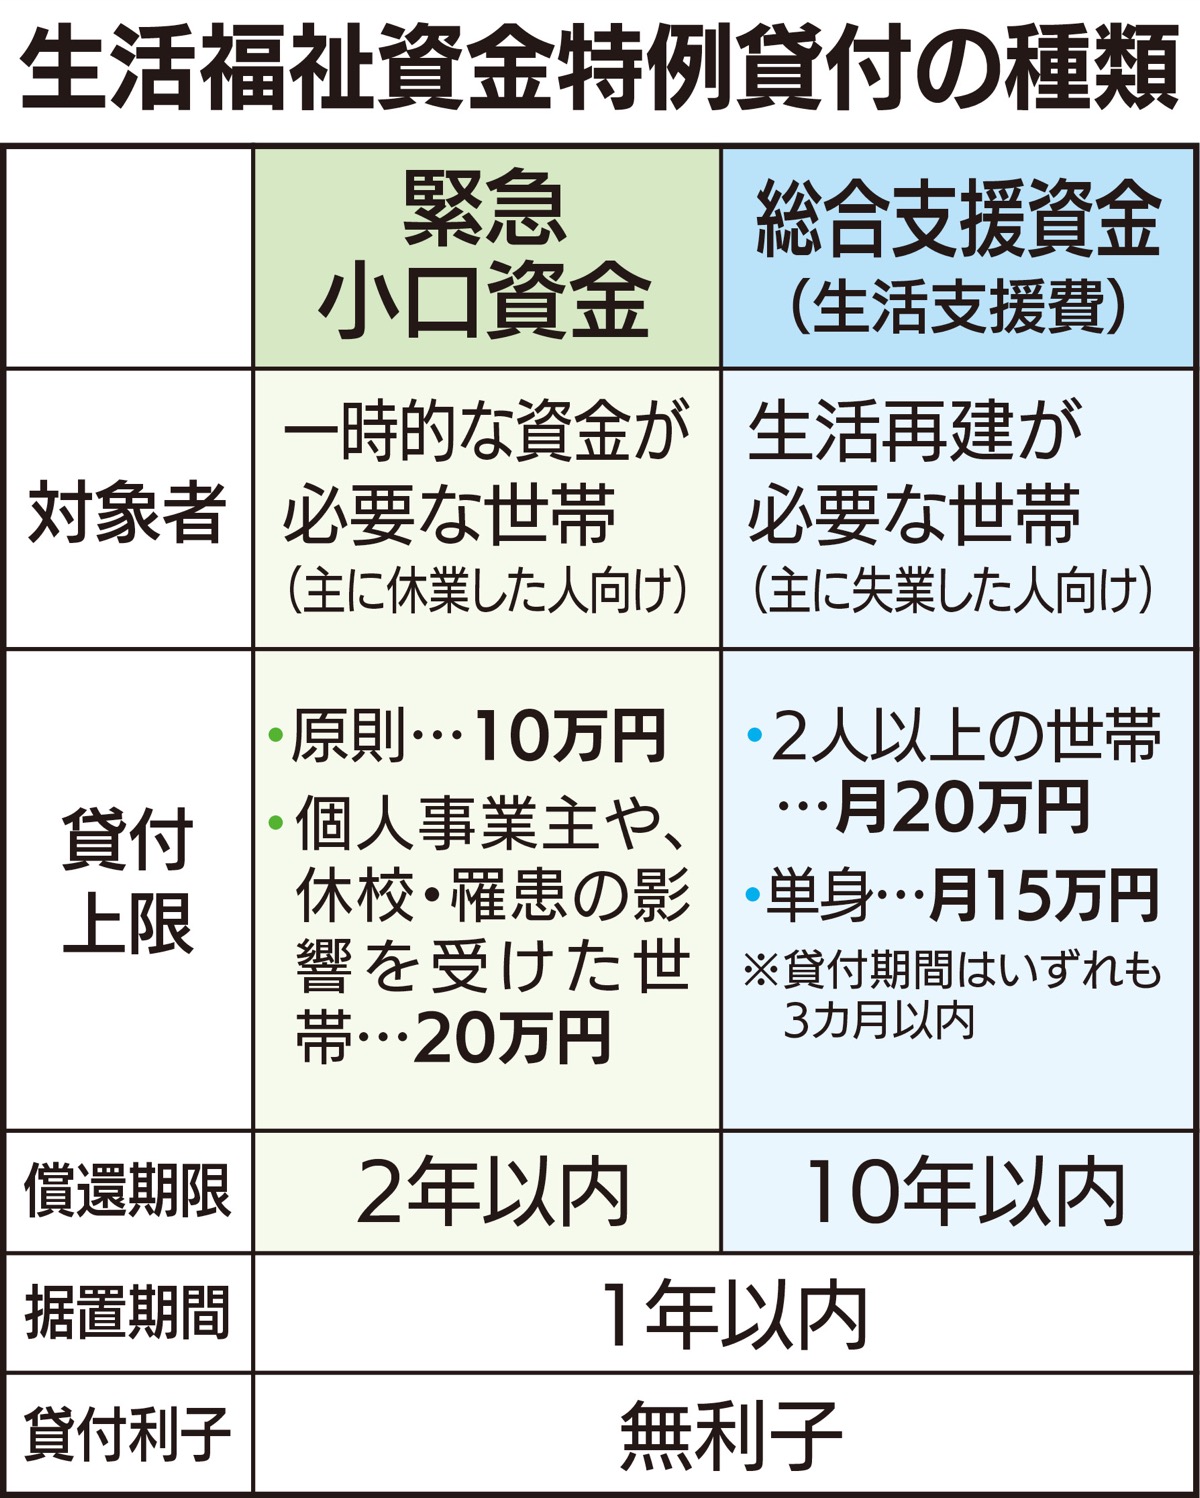
生活福祉資金貸付制度の主な資金種別について、借入限度額と据置期間、利率、返済期限を体系的に整理しました。自身の世帯状況と資金需要がどの枠組みに該当するのかを正確に把握することが、スムーズな申請への第一歩となります。
| 項目・資金名 | 借入限度額と据置期間 | 利率・保証人要件 | 編集部の見解・実務上のポイント |
|---|---|---|---|
| 総合支援資金 (生活支援費) | 【限度額】二人以上世帯:月20万円以内/単身世帯:月15万円以内(原則3ヶ月、最長12ヶ月) 【据置期間】最終貸付日から6ヶ月以内 【償還期限】据置期間経過後10年以内 | ・保証人あり:無利子 ・保証人なし:年1.5% (連帯保証人不要で申請可) | 失職や大幅減収で家計が立ち行かない世帯の主力資金。自立相談支援機関の継続的な就労支援を受けることが必須条件となります。 |
| 緊急小口資金 (福祉資金の一種) | 【限度額】10万円以内(一時的な緊急出費対応) 【据置期間】貸付の日から2ヶ月以内 【償還期限】据置期間経過後12ヶ月以内 | ・無利子 ・連帯保証人不要 | 給与の遅配、事故、病気等で当面の生活費が緊急に必要な場合に対応。通常貸付では最短1〜2週間程度で交付される小口枠です。 |
| 福祉資金 (福祉費) | 【限度額】使途に応じて上限580万円以内(住居移転、療養、冠婚葬祭、技能習得など) 【据置期間】6ヶ月以内 【償還期限】据置期間経過後3〜20年以内 | ・保証人あり:無利子 ・保証人なし:年1.5% | まとまった特別出費に対応する枠組み。見積書や契約書の提出が厳格に求められ、使途以外の流用は厳禁とされています。 |
| 教育支援資金 (修学資金・就学支度費) | 【限度額】大学:月6.5万円以内/就学支度費:50万円以内 等 【据置期間】卒業後6ヶ月以内 【償還期限】据置期間経過後20年以内 | ・無利子 ・世帯内の連帯保証が必要(別世帯の保証人は不要) | 高校・短大・高専・大学等への修学を支援。日本学生支援機構(JASSO)の給付型奨学金や減免制度との併用可否を確認の上で活用します。 |

返済免除要件の真実と社会福祉協議会における申請手続きの手順
公的貸付の利用を検討する際、避けて通れないのが「返済免除(償還免除)」を巡るルールです。コロナ特例貸付においては「所得が減少し住民税非課税となった世帯は一括免除」という大規模な特別措置が取られましたが、通常の本制度における免除要件は非常に限定的です。
全国社会福祉協議会の指針および厚生労働省の運用要領によると、通常時の返済免除要件は主に以下のケースに絞られます。
- 借受人および連帯保証人が死亡した場合、または精神や身体に著しい高度障害を負い、労働能力を恒久的に喪失した場合
- 自己破産宣告を受け免責許可が確定した場合、あるいは生活保護の受給が決定し返済が著しく困難であると都道府県知事が認めた場合
したがって、「生活が苦しいまま数年が経過したから自動的にチャラになる」ということはあり得ません。ただし、失業や病気の長期化などで期日通りの返済が困難になった場合には、申請により「償還猶予(返済ストップ期間の延長)」や「月々の返済額の減額(返済期間の延伸)」といった柔軟な救済措置が用意されています。困ったときは放置せず、速やかに社会福祉協議会へ相談することが不可欠です。
具体的な福祉資金貸付申請方法は、以下の4つのステップで進められます。
- 相談窓口の予約と事前相談:居住地を管轄する「市区町村社会福祉協議会」または併設の「自立相談支援機関」に連絡し、現在の世帯収支や困窮状況を相談員に伝えます。
- 自立支援計画の策定:相談員とともに現在の家計収支表を作成し、生活再建に向けた具体的なアクションプラン(就職活動方針や固定費削減プラン)を策定します。
- 必要書類の提出と申請手続き:住民票の写し、世帯全員の所得課税証明書、預貯金通帳のコピー(直近3〜6ヶ月分)、身分証明書、資金使途を証明する書類(見積書等)を揃えて提出します。
- 都道府県社協による審査と送金:書類は市区町村社協を経由して「都道府県社会福祉協議会」に送付され、融資審査が行われます。承認決定後、指定口座へ貸付金が送金されます(申請から着金までは通常2週間〜1ヶ月程度を要します)。
【プロの結論】公的支援を活用すべき人と慎重になるべき人の判断基準
社会福祉制度の構造的視点から分析すると、生活福祉資金貸付制度は「家計に一時的な酸素を送り込み、呼吸を整えて自走を促すための蘇生装置」です。単なる資金調達のツールとして捉えると、かえって世帯の首を絞めるリスクを孕んでいます。
本制度を活用すべき明確な適格者は、「離職中だが就職活動を進めており数ヶ月以内に内定の見込みがある人」「一時的な疾病で休業しているが傷病手当金や職場復帰までの生活費をつなぎたい人」など、減収の一時的な理由が明瞭で、出口戦略(返済原資の発生)が見えている世帯です。相談支援員の伴走を前向きに受け入れ、家計を見直す契機にできる人にとっては、無利子または極めて低金利で利用できる最良のセーフティネットとなります。
一方で、慎重になるべき、あるいは利用を避けるべきなのは、「毎月慢性的な大赤字が続いており就労不能である世帯」や「すでに複数のカードローンやヤミ金からの借金で首が回らない世帯」です。このような状況で追加の借入を行っても、問題の先送りにしかなりません。この場合は貸付を諦め、法テラスを通じた自己破産などの「債務整理」を最優先するか、あるいは福祉事務所での「生活保護の受給申請」に舵を切る決断こそが、真の生活再建をもたらします。
【福祉 資金 貸付】に関するよくある質問(FAQ)
Q1:即日融資を受けることは可能ですか?手元にお金が入るまでの日数はどれくらいですか?
A1:民間消費者金融のような即日融資は不可能です。公的資金を原資とする厳格な審査や自立支援計画の策定が必要となるため、比較的早い「緊急小口資金」であっても申請から着金まで1〜2週間程度、総合支援資金や福祉費の場合は2週間〜1ヶ月程度を要します。どうしても当日の食費や交通費にも事欠く超緊急時には、市区町村独自の「つなぎ資金貸付」やフードバンク支援、緊急的な保護措置がないか窓口で相談してください。
Q2:現在無職で収入がゼロでも申請できますか?
A2:申請可能です。ただし、「今後の就職活動への意欲」や「ハローワークへの求職登録」「生活困窮者自立支援制度に基づく就労支援プランへの合意」が融資の前提条件となります。将来的な返済原資(就職後の給与等)が一切見込めず、就労自体が不可能な健康状態である場合は、貸付ではなく生活保護制度の案内が行われます。
Q3:社協から借りた福祉資金は、ギャンブルやカードローンの返済に使ってもバレませんか?
A3:使途の逸脱は必ず発覚します。総合支援資金や福祉費では、定期的な面談で通帳の記帳確認や領収書の提示が求められます。目的外使用(借金返済、遊興費、投資等)が判明した場合、即座に貸付契約は解除され、残債務の一括返済が命じられます。制度を正しく利用し、家計再建のための純粋な生活費・必要経費として充当しなければなりません。
まとめ:生活再建への道筋と失敗しない公的支援の選び方
生活福祉資金貸付制度は、単なる金銭の融通にとどまらず、孤立しがちな困窮世帯に専門の相談員が寄り添い、家計の健全化を後押しする福祉政策です。審査基準が厳しく感じられる背景には、返済能力を超えた貸付によって利用者を破滅から守るという、公的機関ならではの責任ある姿勢が存在しています。
手元の資金が底をつきそうなときは、一人で抱え込んで高利の民間金融機関や悪質な個人間融資に手を出す前に、まずは居住地の市区町村社会福祉協議会、または生活困窮者自立相談支援機関の窓口に足を運ぶことが、安全な生活再建への第一歩です。 (出典: 福祉 資金 貸付(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。