なぜ税務職員の不祥事は続くのか?手口と懲戒処分基準の真相を追う
国家財政の根幹を支え、国民に対して厳格な納税義務の履行を求める税務署および国税局。税務調査において国民や企業の資産を徹底的に精査する強大な権限「質問検査権」を持つ彼らには、一般の公務員以上に極めて高い倫理観と清廉性が求められます。しかし現実には、巨額の給付金詐欺への関与から調査対象企業への機密情報漏洩、さらには徴収した現金の着服に至るまで、信じがたい不祥事が後を絶ちません。
権力と守秘義務の壁に守られた組織の内部で、一体何が起きているのでしょうか。2026年現在の最新動向を踏まえ、過去の決定的な事例から浮かび上がる巧妙な手口、国税庁が定める懲戒処分のリアルな基準、そして歪んだエリート意識や組織の構造病理まで、捜査関係者の証言や内部記録を交えてその深層に迫ります。
📌 【この記事の重要ポイントまとめ】
- 要点1:持続化給付金詐取から機密漏洩、横領まで、税法の専門知識やアクセス権限を悪用した悪質な犯行が多発している。
- 要点2:犯罪心理学の「不正のトライアングル」が示す通り、日常的な巨額資金への接触と内部牽制の死角が規範意識を麻痺させている。
- 要点3:国税庁は免職基準を厳罰化しAI監査を導入しているが、納税者側も調査官の不審な言動を見抜く自衛知識が不可欠である。
税務署・国税局職員の不祥事一覧まとめ|世間を震撼させた代表的事例の全貌
国税組織の信頼を根底から揺るがした事件は、単独の規律違反にとどまらず、組織的な知能犯罪へと変質してきました。報道各社の取材データや司法判断の記録から、代表的な税務署不祥事一覧まとめを紐解くと、国民の税金を扱う立場を逆手に取った悪質な実態が浮き彫りになります。
記憶に新しい最大の衝撃といえば、東京国税局不祥事の詳細として全国に報じられた大規模な持続化給付金詐取事件です。東京国税局管轄の税務署に勤務していた20代の若手職員らが主導的役割を果たし、大学生や知人らを名義人として偽りの確定申告書を作成。給付金約2億円を不正に詐取したとして詐欺罪で立件され、実刑判決が下されました。税のプロフェッショナルであるはずの職員が、制度の抜け穴を悪用して巨額資金を騙し取った税務職員給付金不正受給の構図は、納税者に計り知れない失望を与えました。
また、職務権限を悪用した内部犯罪として深刻なのが、国税局職員の横領着服手口です。滞納整理の現場で納税者から差し押さえた現金や、窓口で納付された税金を正規の会計システムに入力せず、金庫や個人の手元に一時保管したままギャンブルや借金返済に流用するケースが確認されています。長期にわたり発覚を免れるため、関係書類を破棄したり架空の分割納付計画を捏造したりするなど、手口は極めて隠蔽性が高い特徴を持ちます。
さらに近年、司法当局が重大視しているのが税務職員の守秘義務違反と情報漏洩です。国税総合管理システム(KSK)に保管された個人や企業の確定申告データ、資産状況、過去の調査履歴を不正に閲覧し、税理士事務所や知人の経営者、さらには反社会的勢力とつながる情報ブローカーへ横流ししていた事案が相次ぎ摘発されました。これらに加え、痴漢や盗撮、住居侵入といった破廉恥罪による税務署職員逮捕ニュースも散発しており、組織のモラルハザードは複合的な広がりを見せています。

なぜ不正に手を染めるのか?税務職員不祥事の真相と組織が抱える3つの病理
難関とされる国税専門官採用試験や税務職員採用試験を突破し、安定した身分と社会的地位を手に入れた彼らが、なぜ自らのキャリアを棒に振ってまで犯罪に走るのか。関係者の証言や公判での供述を検証すると、税務職員不祥事の真相には単なる個人的な資質の問題を超えた、組織特有の病理が存在します。
犯罪学における「不正のトライアングル理論(動機・機会・正当化)」を税務組織に当てはめると、不祥事が生み出されるメカニズムが明快に見えてきます。
第1の病理は、「巨額の富と日常的に接することによる金銭感覚の麻痺」です。公判の法廷で被告席に立った元職員は、手記や供述の中で次のように生々しく告白しています。
「税務調査に入れば、個人事業主や経営者が何千万円、何億円という現金を動かしているのを日常的に目の当たりにする。一方で、公務員である自分の給与は同世代の民間大手と比べても決して突出してはいない。『これだけ国税のために身を削って働いているのに、なぜ自分は豊かになれないのか』という歪んだ嫉妬と渇望が芽生えてしまった」
富裕層の脱税や蓄財を日常的に監視する立場でありながら、その裏返しの感情として強烈な金銭的コンプレックスを抱き、それが犯罪の引き金となるケースです。
第2の病理は、「縦割り構造と閉鎖的な職人気質による内部統制の形骸化」です。税務行政の現場では、調査官個人の裁量が大きく尊重される伝統があります。特に資産課税や徴収の現場では、単独行動や少人数での臨場調査が多く、上司が現場の微細な動きをすべて把握することは物理的に困難です。「ベテランに任せきり」「優秀な若手だから大丈夫」という現場の過信がチェック機能を麻痺させ、長期間にわたる着服や不正照会を見落とす温床となってきました。
第3の病理は、「デジタル化の進展と若手の希薄な帰属意識」です。かつての国税組織は「国税一家」と呼ばれ、強固なタテ・ヨコの人間関係と厳格な先輩後輩の指導によって規律が保たれていました。しかし近年は組織内の人間関係が希薄化し、スマートフォンの普及によって外部の投資グループや副業コミュニティと容易につながる環境が整っています。組織規範よりも外部の甘い儲け話に引き寄せられ、自身のアクセス権限を「単なる情報ツール」として軽視してしまう若い世代の規範意識の低下が、税務職員不祥事の理由として浮き彫りになっています。
国税庁の懲戒処分基準と実際の厳罰度|懲戒免職事例に見る処分の境界線
不祥事が発生した際、国民が最も注視するのが処分の妥当性です。国家公務員法に基づき策定されている国税庁の懲戒処分基準では、非違行為の内容や組織に与えた影響の大きさに応じて「免職」「停職」「減給」「戒告」の4段階が規定されています。
どのような行為が即座に職を失う引き金になるのか、過去の税務職員懲戒免職事例の経緯と照らし合わせながら、処分の境界線を客観的データで整理しました。
| 違反行為の類型 | 詳細・数値データ・処分例 | 公式な懲戒処分基準の相場 | 編集部の見解・評価 |
|---|---|---|---|
| 公金横領・徴収金着服 | 数十万円〜数千万円の滞納整理金着服。被害弁償の有無を問わず免職・刑事告訴 | 免職(情状酌量の余地なし) | 公金着服は税務行政の存立基盤を破壊するため、100%免職かつ実刑判決に至る厳格な運用。 |
| 給付金・公的補助金の不正受給 | 持続化給付金等の詐取グループ主導・関与。被害額1億円超の事例も発生 | 免職または重度の停職 | 制度の趣旨を理解している立場での詐欺行為であり、悪質性は極大。実刑判決が定着。 |
| 守秘義務違反・税務データ漏洩 | KSK端末から他人の申告書を数十件不正閲覧、外部漏洩。金品受託の有無で分岐 | 免職〜停職(国家公務員法100条違反) | 見返り金品がある場合は加重収賄罪で即免職。単なる興味本位の閲覧でも停職以上の厳罰化傾向。 |
| 私生活上の重大非行(性犯罪・盗撮等) | 駅構内での盗撮、痴漢、強制わいせつ等での現行犯逮捕。略式起訴・罰金刑 | 免職または停職(1ヶ月〜1年) | 公務員としての信用失墜行為として極めて厳しく処断。盗撮の常習犯はほぼ免職となる。 |
| 飲酒運転・職務外の交通違反 | 酒気帯び運転・人身事故を伴う事故。隠蔽工作や当て逃げ | 免職または停職 | 飲酒運転に対する社会的非難の高まりを受け、人身事故を伴う場合は原則として免職処分。 |
処分基準の運用において特筆すべきは、2020年代以降、「停職にとどめる温情措置」が急速に狭まっている点です。過去には身内の恥を隠蔽する体質が批判された時期もありましたが、情報公開の進展と世論の厳しい監視により、刑事事件に発展した事案の大部分で最も重い懲戒免職が下されています。

【実態検証】国税局不祥事に対するネットの反応と納税者のリアルな怒り
不祥事が報道されるたび、SNSやオンラインニュースのコメント欄、各種掲示板には納税者からの憤りの声が殺到します。国税局不祥事ネットの反応をソーシャルリスニングの手法で精査すると、単なる公務員批判にとどまらない、制度そのものに対する構造的な不満が渦巻いていることが分かります。
ネット上に集まる主な声と世論の傾向は、大きく3つに集約されます。
「国民には1円単位の申告漏れや経費のミスを厳しく追及し、追徴課税や延滞税を科しておきながら、職員が数千万円単位を着服したり給付金を詐取したりするのは言語道断だ」
これは最も多く見られる意見であり、調査する側とされる側の「非対称性」に対する根深い不満です。インボイス制度の導入や税制改正によって事務負担が増加する中、現場の職員が法令を遵守していないという事実は、真面目な納税者の納税意欲を著しく削ぐ結果となっています。
さらに、実務を担う税理士業界からも悲痛な声が上がっています。
「顧問先の税務調査で調査官から高圧的な指導を受けた直後に、その税務署の職員が横領や情報漏洩で逮捕されたニュースを見ると、クライアントに顔向けができない。税務調査の正当性そのものが疑われてしまう」
税務の現場で公正な税務行政を支える専門家たちにとっても、一部職員の背信行為は日々の信頼関係を根底から覆す深刻な打撃となっています。
一般に知られていない盲点とネットの誤解|税務調査の現場に生じるリスク
報道が過熱する一方で、ネット空間には事実と異なる誤解や極端な言説も散見されます。納税者が無用なパニックやトラブルに巻き込まれないために、現場の実態に基づいた誤解の是正が必要です。
誤解1:「税務署の職員は、誰でも自由に他人の資産情報を持ち出せる?」
これは完全な誤りです。国税庁の基幹システムである国税総合管理システム(KSK)は、アクセス権限が厳格に管理されています。どの端末から、誰が、いつ、どの納税者のデータにアクセスしたかの操作ログはすべて記録されており、職務と関係のない不審な検索はシステム監査によって検知される仕組みになっています。過去の漏洩事案はいずれも、このログ監査によって追跡・立件されたものであり、完全に隠蔽して情報を持ち出すことは極めて困難です。
誤解2:「税務調査の際、その場で現金を払えば処理を軽くしてもらえることがある?」
絶対にあり得ません。正規の税務行政において、調査官がその場で現金を受け取って領収書を切ったり、追徴税額を私的に減額したりする運用は一切存在しません。もし調査官を名乗る人物が「今ここで現金を支払えば内々に処理する」などと金銭を要求してきた場合、それは職員による重大な収賄・横領犯罪か、あるいは税務職員を装った詐欺(ニセ税務職員)のいずれかです。
【プロの結論】「不正のトライアングル」を断ち切る組織防衛と納税者の自己防衛術
税務職員による犯罪は、個人の倫理崩壊であると同時に、権能の大きさに頼り切った組織防衛の脆弱性が招いた人災です。公権力を盾にした不祥事を未然に防ぐため、納税者側も以下の明確な判断基準を持っておく必要があります。
【信頼できる調査対応 vs 疑うべき危険な兆候】
- 正常な対応:身分証明書(質問検査証)を必ず提示し、納税の修正申告や納付はすべて指定の納付書またはe-Taxによる公式口座振替で行う。
- 絶対に避けるべき・疑うべき対応:調査官個人名義の口座への振込指示、現金の手渡し要求、公式な調査理由開示のないプライベートな資産質問、夜間や個人的な場所での接触要求。
少しでも不審な言動や規律違反が疑われる場合は、その場で要求に応じることなく、管轄税務署の総務課または各国税局の「納税者支援調整官」へ直ちに事実関係を確認する姿勢が、最大の防衛策となります。
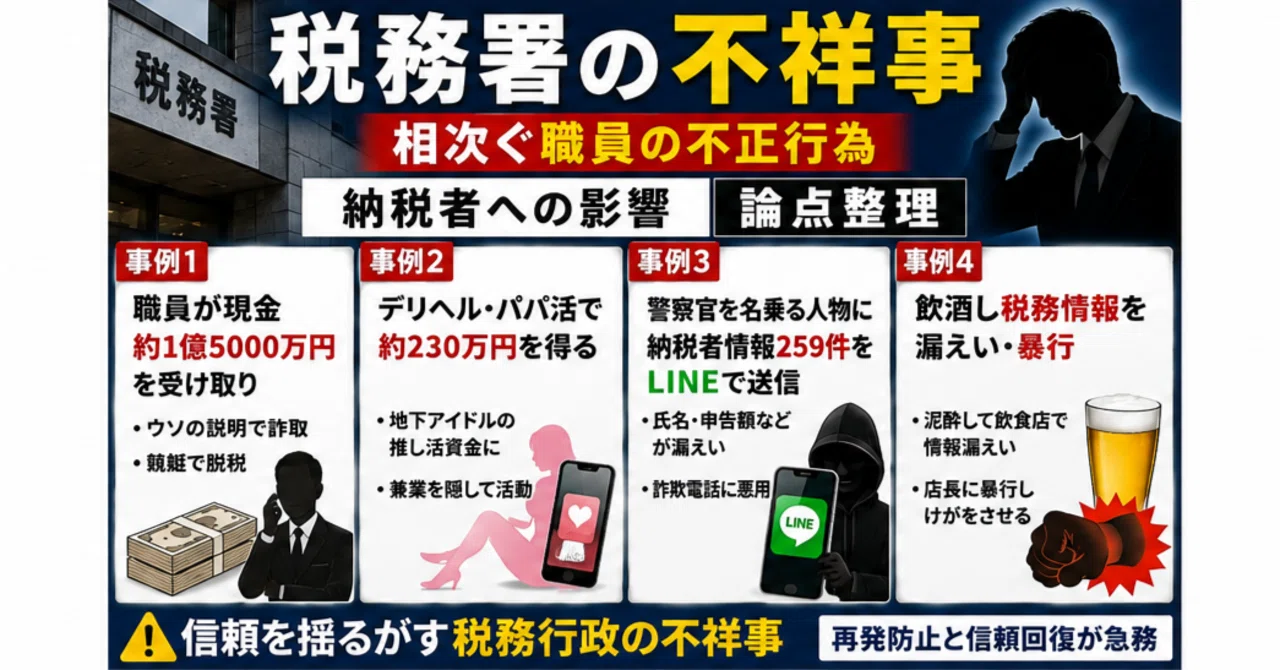
【2026年最新動向】税務職員不祥事の再発防止策とデジタルガバナンスの進化
相次ぐ不祥事を受け、国税庁は抜本的なガバナンス改革を断行しています。税務職員不祥事2026年最新動向として注目されるのが、AI技術を活用した不正予兆検知システムと内部通報制度の強化です。
国税庁は現在、職員の端末操作ログを常時監視するAI監視エンジンを本格稼働させています。担当外の企業データの頻繁な照会や、退職予定者による大量のデータ閲覧、不自然な時間帯のアクセスなど、不正の予兆となる異常パターンを自動検知してコンプライアンス統括部門へ即座にアラートを発信する体制を確立しました。
また、若手職員に対するメンター制度の再編や、外部の弁護士を通じた独立系ホットラインの設置、さらに滞納整理業務における「原則キャッシュレス納付」の完全徹底が進められています。現金の直接受領を物理的に排除することで、横領や着服の「機会」そのものを根絶する取り組みが実を結びつつあります。
【税務 職員 不祥事】に関するよくある質問(FAQ)
Q1:税務職員が横領や不正を行った場合、懲戒免職だけでなく刑事告訴もされますか?
A1:着服や横領、給付金詐欺などの明確な違法行為が確認された場合、原則として懲戒免職処分とともに検察・警察への刑事告訴または告発が行われます。国税組織は「公訴の提起を求める厳格な姿勢」を方針として掲げており、示談等で内々に処理されることは基本的にありません。
Q2:税務調査官が「個人的に相談に乗る」と言って金品を要求してきたらどうすればよいですか?
A2:刑法上の加重収賄罪やあっせん収賄罪に該当する重大な犯罪行為です。絶対に要求に応じてはなりません。金品を渡した側も贈賄罪に問われるリスクがあります。速やかに会話の録音やメモを残し、税理士に相談した上で、国税局の監察官室や警察窓口へ通報してください。
Q3:東京国税局の給付金詐欺事件以降、職員の採用や教育はどう変わりましたか?
A3:採用面接における倫理観や適性のチェックが厳格化されたほか、採用後数年間にわたるコンプライアンス教育の時間が大幅に拡充されました。さらに、副業や外部コミュニティとの不適切な関わりを防止するための定期面談が義務付けられるなど、個々の職員の生活環境への目配りが強化されています。
まとめ:税務行政への信頼回復に向けた課題と私たちが注視すべき視点
税務職員による不祥事は、国家の歳入インフラを支える公権力への背信行為であり、国民の納税意識を著しく損なう極めて深刻な問題です。その背景には、富と隣り合わせの職責が生む心理的歪みや、職人肌の組織が生み出したチェック機能の死角が存在していました。
2026年現在、AIによる監視体制の強化やキャッシュレス化の推進によって物理的な不正の機会は着実に狭められています。しかし、どれほど高度なデジタルガバナンスを構築しても、最終的に規律を守るのは生身の人間です。税務組織が真の信頼を取り戻すためには、徹底した情報公開と再発防止の実行力を示し続けることが求められます。納税者である私たち一人ひとりも、権力行使の透明性を厳しく監視し、公正な税務行政のあり方を注視し続けていく必要があります。 (出典: 税務 職員 不祥事(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。