企業の内部留保はなぜ現金ではない?給料停滞のカラクリと2026年動向
財務省が公表する法人企業統計において、日本企業の内部留保は600兆円規模に達し、過去最高を塗り替え続けています。「大企業が金庫に莫大な現金をため込んでいるから給料が上がらない」「その資金を労働者に還元すべきだ」という怒りの声は、国会論戦やSNSのタイムラインで毎日のように飛び交っています。しかし、会計の現場や財務諸表の実態を丹念に紐解くと、世間で叫ばれる言説と企業活動のリアルとの間には驚くほど深刻なギャップが存在します。
なぜ好業績や内部留保の積み増しが、私たちの手取り給与の劇的な改善に直結しにくいのか。政治課題として浮上する内部留保課税論争の裏で、経済界と政府は何を巡って対立しているのか。決算書の読み解きから最新の企業ランキング、そして2026年現在進行形の資金シフトまで、現場のリアルな証言と客観的データをもとにその深層を徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:内部留保の実体は「金庫の現金」ではなく、工場、機械、有価証券、知的財産などに姿を変えた過去の利益の蓄積(利益剰余金)である。
- 要点2:給料が伸び悩んできた決定的な背景は、現金の死蔵ではなく、将来の需要不安による「固定費増加の回避」と海外投資偏重にある。
- 要点3:内部留保課税は二重課税や投資冷え込みのリスクを抱える一方、東証のPBR改革や人的資本経営の加速により、資金を成長投資や持続的賃上げへ振り向ける圧力がかつてなく強まっている。
【誤解を解剖】内部留保が現金ではない理由|利益剰余金との違いと財務諸表の読み方
経済ニュースで頻繁に耳にする「内部留保」という言葉ですが、実は日本の法律や会計基準に「内部留保」という正式な勘定科目は存在しません。報道や政治の現場で使われる便宜上の通称であり、財務諸表(貸借対照表=B/S)における利益剰余金を中心とした概念を指しています。この定義の曖昧さこそが、広範な誤解を生み出す最大の温床となっています。
貸借対照表の基本的な仕組みを振り返ると、構造は極めてシンプルです。表の右側(貸方)は「資金をどこから調達したか」を示し、左側(借方)は「調達した資金をどのような資産に変えて運用しているか」を表します。利益剰余金は右側の「純資産の部」に計上されます。これは、企業が創業以来稼ぎ出してきた税引後当期純利益から、株主への配当金などを差し引いて残った「利益の累積額」に過ぎません。
対して、集めたお金が現在どのような形をとっているかは、すべて左側の「資産の部」に記録されます。ここには、日々の運転資金である「現金・預金」だけでなく、製品を作るための「工場・機械設備」、営業活動に不可欠な「オフィスや土地」、さらには他社の「株式」や「特許権」などが並びます。つまり、右側の利益剰余金(内部留保)が増えていても、左側でそれがすでに最新の設備や研究開発に投じられていれば、手元に現金は残りません。
多くの人が思い浮かべる「大企業の地下金庫に数百億円の札束が山積みになっている」という光景は、財務会計の観点からは完全な虚構です。利益剰余金とは、あくまで「過去にこれだけの利益を社内に残してきた」という計算上の蓄積記録であり、自由に使える現金のプールではないという事実を理解することが、議論の出発点となります。

【最新データで見る】内部留保の推移と最新ニュース|日本企業内部留保ランキングの顔ぶれ
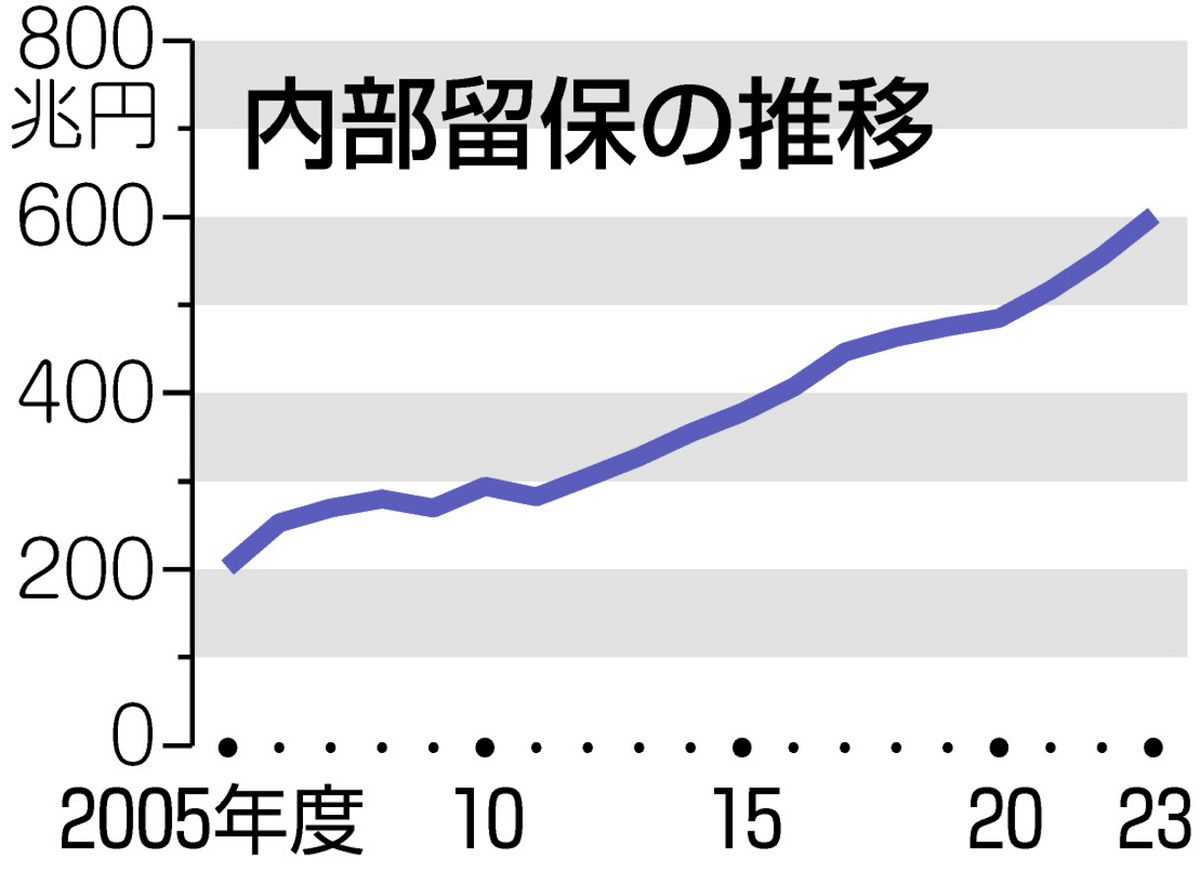
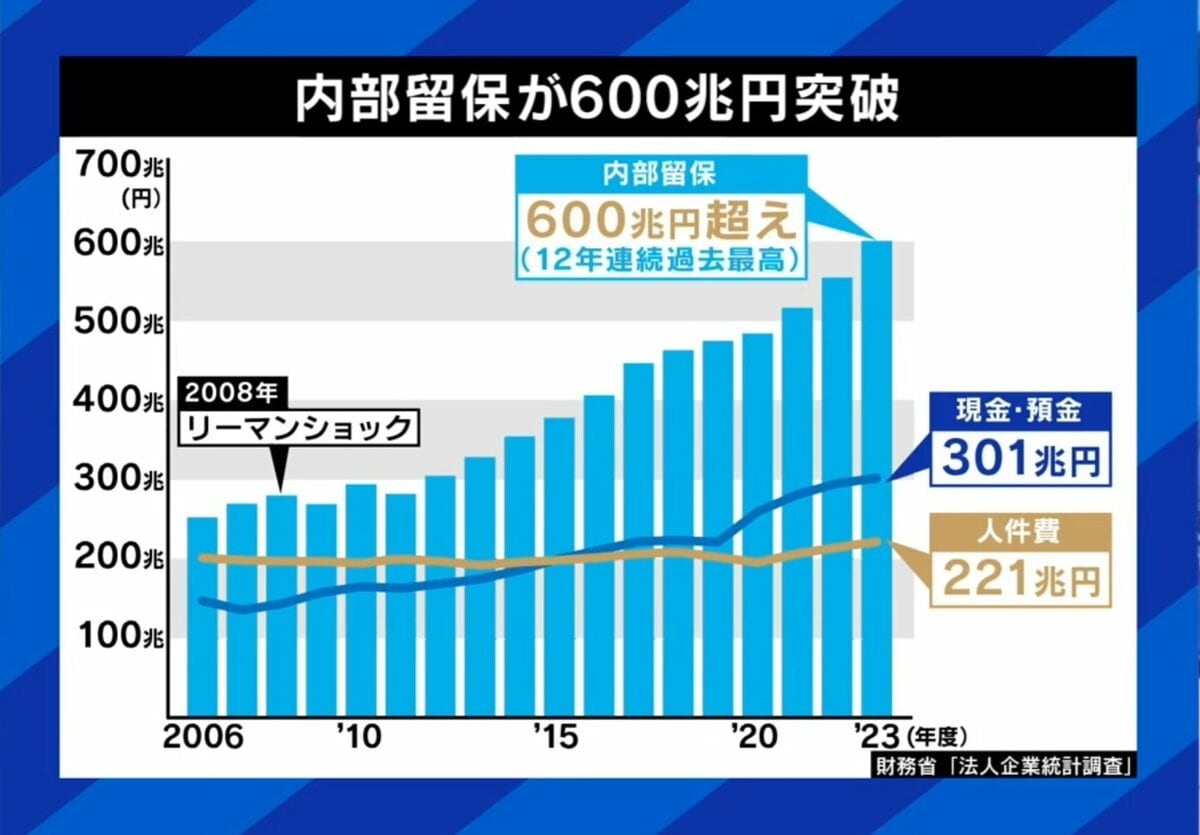
客観的なデータとして、財務省の「法人企業統計」を追うと、金融・保険業を除く全産業の利益剰余金は右肩上がりを継続し、約550兆〜600兆円規模という天文学的な水準に達しています。日本企業の自己資本比率の平均値も約55.3%と高水準を維持しており、財務の安全性という観点では歴史上最も強固な状態にあると言えます。
国内主要企業の決算資料をもとに、巨額の利益剰余金を抱えるトップ企業の財務構造と手元資金の状況を比較してみましょう。各社の現預金比率や成長投資への振り向け方には、業種や経営戦略による鮮明なコントラストが浮き彫りになります。
| 企業名(代表的業種) | 利益剰余金(概算規模) | 現預金比率(対総資産) | 主な資産使途と編集部の分析 |
|---|---|---|---|
| トヨタ自動車(輸送用機器) | 約30兆〜35兆円規模 | 約10〜15% | 大半が次世代EV・バッテリー工場、水素技術、世界各地の生産ラインへ再投資されている。 |
| ソニーグループ(電気機器・エンタメ) | 約7兆〜8兆円規模 | 約5〜8% | CMOSセンサーの巨大設備投資や、海外音楽・ゲームパブリッシャーの大型M&Aに積極投下。 |
| 任天堂(情報・通信・ゲーム) | 約2兆〜3兆円規模 | 約50%以上 | 無借金経営を貫き、ヒット作の波が激しい業界特性に耐えうる「防衛的キャッシュ」を極めて厚く保持。 |
| 信越化学工業(化学素材) | 約3兆〜4兆円規模 | 約35〜40% | 半導体シリコンウエハーの市況急変に即応するため、自己資本比率80%超の強固な財務規律を堅持。 |
ランキング上位の顔ぶれを見れば明らかなように、製造業を中心とするグローバル企業では、積み上がった利益剰余金の大部分が国内外の工場設備、販売網、グループ会社株式に姿を変えています。一方で、任天堂やキーエンスのように手元現預金の比率を極めて高く保つ企業も存在し、「内部留保の使われ方」はビジネスモデルのリスク構造によって大きく分かれています。
なぜ給料は上がらないのか?設備投資が進まない背景と「ため込みすぎ批判」の深層
企業の利益剰余金が過去最高を更新し続ける一方で、なぜ一般社員の実質賃金は長期にわたり停滞を余儀なくされてきたのか。その根底には、日本型雇用慣行の構造的制約と、過去の経済危機が経営陣に植え付けた強烈な心理的トラウマがあります。
第一の理由は、基本給(ベースアップ)の引き上げに伴う「固定費化リスク」への極端な警戒です。日本の労働法制のもとでは、解雇規制が厳格に機能しているため、一度引き上げた基本給を業績悪化時に引き下げることは法的に極めて困難です。経営陣の視点に立てば、好調な期の利益は「業績連動賞与(一時金)」で報いることはできても、将来の業績悪化時に企業の首を絞める固定給の恒常的な引き上げには慎重にならざるを得ませんでした。
第二の要因は、国内設備投資の停滞と海外への資本シフトです。少子高齢化に伴う国内市場の縮小を見越した企業は、国内での工場新設や新規事業開発を手控え、成長著しい北米やアジア市場への進出、あるいは現地企業の買収(M&A)へ資金を優先配分してきました。利益は海外拠点から配当などの形で国内親会社に吸い上げられ、貸借対照表上の利益剰余金を膨らませますが、その原資が国内の雇用者へダイレクトに還元される構造にはなっていなかったのです。
こうした状況に対し、世論や労働組合からは「労働分配率(付加価値に占める人件費の割合)を意図的に抑え込み、労働者を買い叩いている」という激しい批判が浴びせられてきました。しかし経営現場には、1997年の金融危機、2008年のリーマン・ショック、そして2020年のパンデミックにおいて「銀行は雨の日に傘を貸してくれない」という現実を骨の髄まで味わった歴史があります。外部資金調達に依存せず、いかなる有事でも事業と雇用を死守するための防衛策として現預金を厚く持とうとする姿勢は、現場の経営者にとって生存をかけた合理的な防衛本能だった側面も否定できません。
内部留保の使途と配当金のリアル|株主還元強化と賃上げの板挟みに立つ日本企業
近年の企業決算において、内部留保の議論をさらに複雑にしているのが株主還元の急激な強化です。東京証券取引所による「資本コストや株価を意識した経営の実現に向けた対応」要請を受け、上場企業はPBR(株価純資産倍率)1倍割れの是正を至上命題として突きつけられました。
企業が資本効率(ROE)を高める手っ取り早い手段は、純資産を圧縮することです。その結果、多くの大手企業が選んだのは、巨額の自社株買いと配当金の増額でした。近年の上場企業の配当総額は年々過去最高を更新しており、利益の社外流出先として「労働者への賃金」よりも「株主への還元」が優先されている構図が鮮明になっています。
株主還元の拡充は、海外機関投資家からの評価を高め、株価を押し上げる効果をもたらします。しかし現場で働く従業員にとっては、「自分たちが生み出した付加価値が、給与明細に反映されず、配当金として外部へ流出している」という強い不公平感を生む要因にもなっています。現在、日本企業はグローバルな資本市場からのプレッシャーと、インフレ下で生活防衛を求める従業員からの賃上げ要求の狭間で、かつてない配分の舵取りを迫られています。
内部留保課税のメリットとデメリット|経済界と政府の議論まとめ
「企業が利益を社内に滞留させているのなら、税金を課して吐き出させればいい」という発想から、定期的に政治日程へ浮上するのが内部留保課税の提案です。主に野党勢力や一部の経済学者が賃上げや設備投資への誘導策として主張しますが、税制論および実務の現場からは激しい反対意見が噴出しています。
議論の論点を整理すると、双方の主張には明確な論拠とリスクが存在します。
【推進派が主張するメリット】
- 投資・賃上げへの強制力:手元資金をそのまま寝かせておくと課税されるため、企業が課税を回避しようと設備投資や賃上げ、研究開発費への支出を加速させるインセンティブになる。
- 再分配の財源確保:課税によって得られた税収を、社会保障費や教育無償化、中小企業支援の原資として活用できる。
【慎重派・経済界が主張するデメリット】
- 二重課税の論理的矛盾:利益剰余金は、すでに法人税を納付した後の「税引後利益」の蓄積であるため、そこに再度課税することは二重課税にあたり、近代税法の原則を根底から揺るがす。
- 現金を持たない設備集約型企業への打撃:前述の通り、内部留保の実体は工場や機械であるケースが多い。現預金比率が低く設備投資を積極的に行ってきた優良企業ほど、税金を支払うためのキャッシュが手元になく、資金ショートに追い込まれる危険がある。
- 国際競争力の低下と資本逃避:先進国で一律の内部留保課税を導入している国は極めて稀であり、課税が強行されれば、日本企業の海外移転や外資系企業の日本市場敬遠を決定的に加速させる。
経済界(経団連など)の強固な反対もあり、政府・財務省は直接的な内部留保課税の導入には一貫して否定的な立場を崩していません。代わりに導入されてきたのが、賃上げや国内投資を実施した企業の法人税を軽減する「賃上げ促進税制」などの優遇措置です。しかし、ペナルティ(罰則)ではなくインセンティブ(優遇)による政策誘導が、どこまで抜本的な賃上げの継続に寄与するかについては、現在も議論が紛糾しています。
【実態検証】経営者と労働者の現場証言|数字の裏に潜む「不信」と「防衛本能」の心理学
経済統計の抽象的な数字から一歩足を踏み入れ、企業の内側で交わされる生々しい声に耳を傾けると、双方が抱える根深い不信感と葛藤が浮かび上がります。
都内で精密部品加工を手がける中小企業の代表取締役(60代)は、過去の資金繰りの苦汁をこう吐露します。「リーマン・ショックの直後、売上が前年比7割減となり、メインバンクからは追加融資を冷たく断られた。あのとき会社と全社員の首がつながったのは、先代からコツコツと積み立ててきた純資産と手元預金があったからだ。『内部留保をため込まず賃上げに回せ』というのは、倒産の修羅場を踏んだことのない人間の無責任な暴論に聞こえる」。
一方で、大手製造業に勤務する主任クラスの社員(30代後半)の胸中は対照的です。「毎年の決算発表では『過去最高益を達成』『強固な財務体質』と華々しくアピールされる。だが、提示される春闘のベースアップ額は月数千円程度。物価高でスーパーの買い物すら切り詰めているのに、会社は私たちをコストとしか見ていないのかと、職場の士気は確実に冷え切っている」。
この対立構造の背景には、日本社会特有の過剰適応と防衛の心理的拘束が見て取れます。デフレの時代を生き抜くために培われた「現金を抱え込み、固定費を削る」という防衛本能は、危機管理としては極めて合理的でした。しかし、インフレと深刻な人手不足が定着した時代において、その防衛行動は優秀な人材の流出や組織の活気喪失という、新たな経営リスクを招き寄せる自家中毒に陥りつつあります。
【プロの結論】財務の健全性と成長投資を見極める「企業の目利き基準」
内部留保の多寡だけで、その企業の良し悪しを一括りに断じることはできません。ビジネスパーソンが就職先や投資先、あるいは取引先の真の持続可能性を見抜くための判断基準は、以下の通り明確に分かれます。
▼ 評価すべき企業(持続的な成長が見込める組織)
- 投資サイクルが明確:利益剰余金を積み増すだけでなく、人的資本(賃上げ・リスキリング)、研究開発、DX設備に計画的に再投資している。
- 透明なキャッシュアロケーション:「稼いだキャッシュを何%現預金として残し、何%を株主還元と賃上げに配分するか」という資本方針を対外的に論理的に説明している。
- 一人当たり付加価値の向上:人件費を「削るべきコスト」ではなく「将来の付加価値を生み出す投資」と捉え、昇給と生産性向上の好循環を作っている。
▼ 警戒すべき企業(縮小均衡に陥るリスクが高い組織)
- 使途なき現金の滞留:事業リスクに対する合理的な説明がないまま、総資産の過半を現金預金として放置し、PBR改革への対応も消極的である。
- 見せかけの好業績:研究開発費や人件費を極限まで削り、一時的な営業利益を捻出しているだけで、中長期的な競争基盤が摩耗している。
- 硬直的な経営マインド:インフレ下でも過去の成功体験に縛られ、固定給の引き上げを頑なに拒み、若手や中核人材の離職率が高止まりしている。
【企業 内部 留保】に関するよくある質問(FAQ)
Q1:企業の内部留保をすべて社員に配当・還元することは法的に可能ですか?
A1:不可能です。前述の通り、内部留保(利益剰余金)の大半は工場や設備、事業用資産にすでに転化しており、配れる現金として存在していないためです。仮に利益剰余金と同額の現金を無理に工面して分配しようとすれば、設備や子会社株式を投げ売りする必要があり、事業の継続が不可能になって倒産します。
Q2:企業が持っている「現預金」は、内部留保のうちどれくらいの割合ですか?
A2:業種や企業規模によって大きく異なりますが、上場製造業の平均では総資産の10〜20%程度が現預金であることが一般的です。無借金のゲーム・IT企業などでは50%を超える例外もありますが、大半の大企業において「内部留保の金額=手元の現金」ではありません。
Q3:2026年以降、企業の内部留保を取り巻く環境はどう変化しますか?
A3:インフレの定着と深刻な労働力不足、さらに東証による資本収益性改善要請が重なり、「現金をただため込む経営」への包囲網は過去最高レベルで強まっています。防衛的な資金確保から、優秀な人材を獲得・維持するための「持続的ベースアップ」や「成長事業への設備投資」へ資金を大胆にシフトできるかどうかが、企業の生存を分ける決定的な分水嶺となります。
まとめ:今後の動向と失敗しないための判断基準
日本企業の内部留保が積み上がり続けてきた背景には、「金庫に現金を隠し持っている」という単純な悪意ではなく、デフレ経済下で生き残るために構築された防衛的な財務戦略がありました。しかし、時代は大きく転換しています。単なる内部留保の蓄積は、資本市場からは「資本効率の怠慢」とみなされ、労働市場からは「魅力なき雇用主」として見限られるリスクを孕むようになりました。
私たちが経済ニュースや自社の決算書を読み解く際は、「内部留保の総額」という表面的な数字の大きさに惑わされるべきではありません。その利益が具体的にどのような資産(設備、技術、現預金)に振り向けられ、将来の成長と働く人々へどのように再投資されているかという「資金循環の質」こそが、これからの企業価値を測る本質的な指標となります。 (出典: 企業 内部 留保(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。