セブンイレブンと商社の真相|三井物産との距離と買収劇の裏側2026
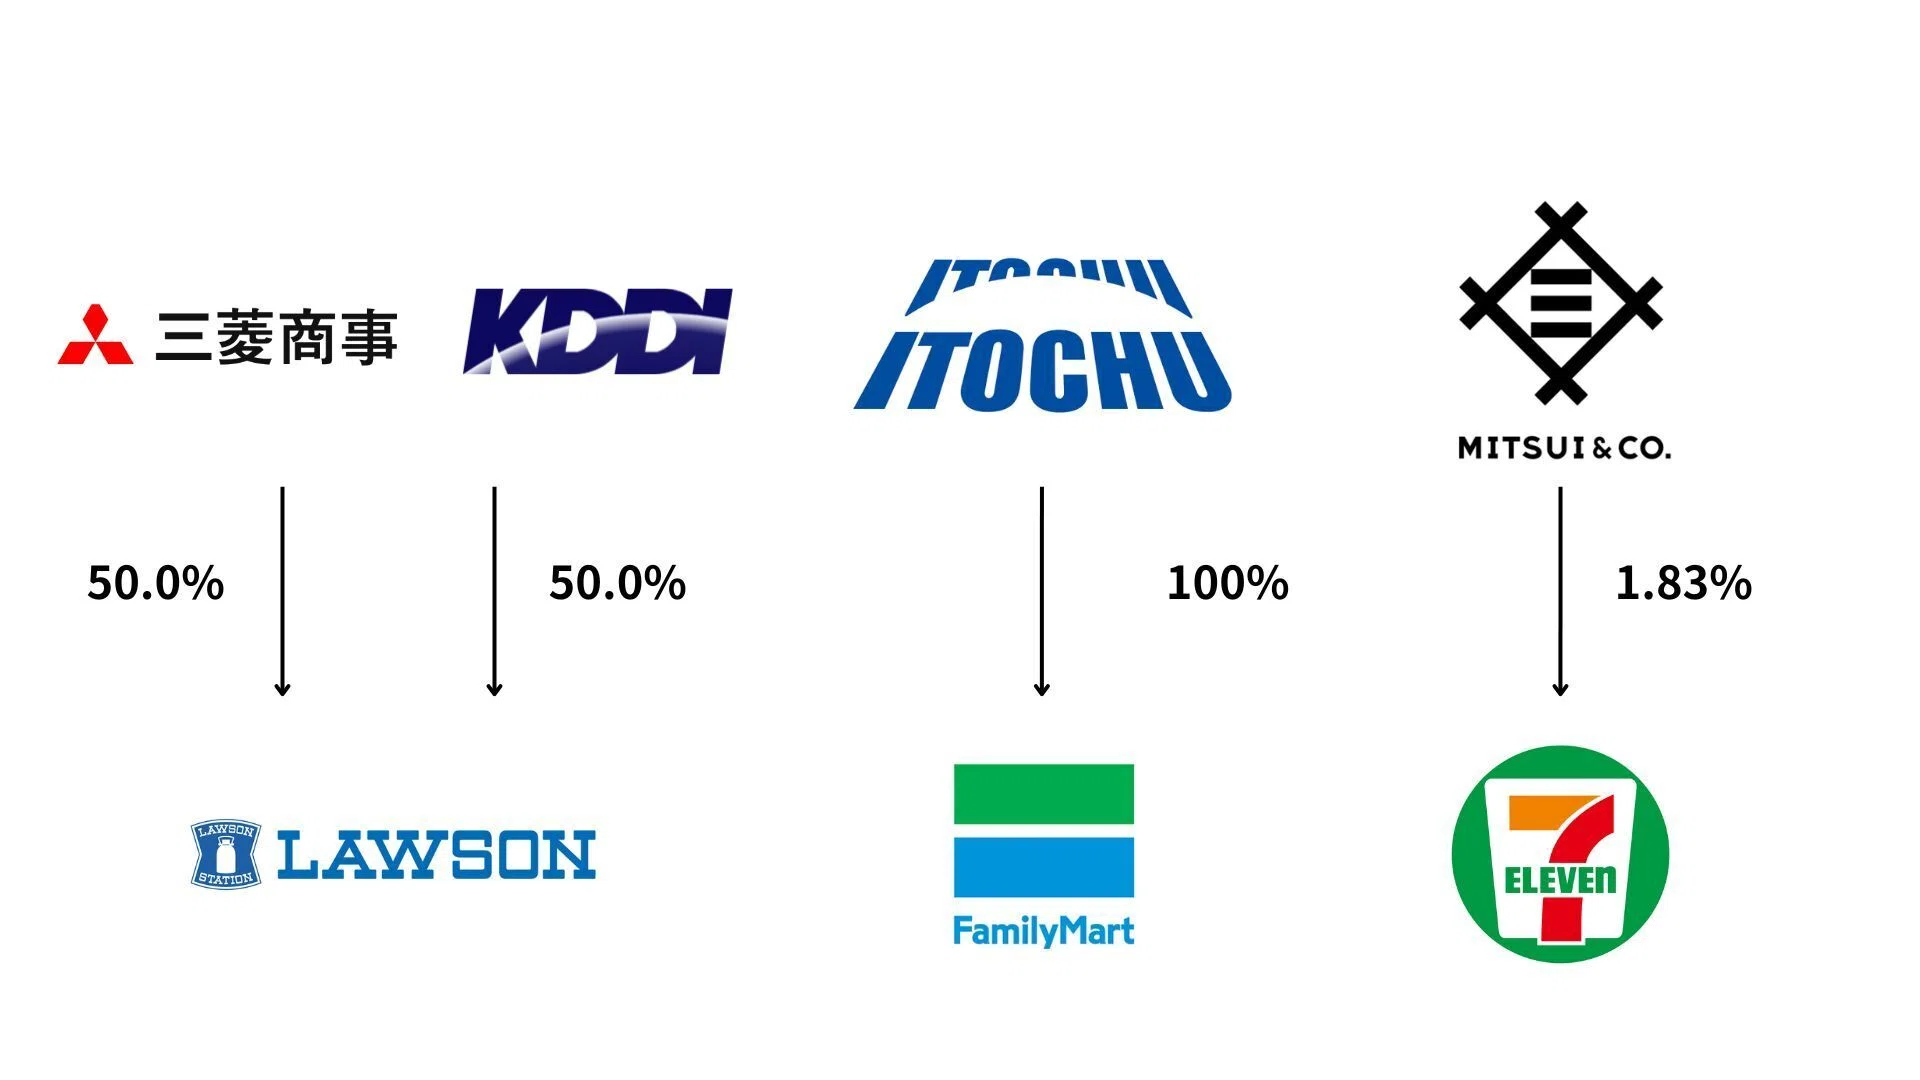
街を歩けば数十メートルおきに目にするコンビニエンスストア。その看板の背後には、日本の巨大総合商社による熾烈な流通覇権争いが渦巻いています。伊藤忠商事の完全子会社となったファミリーマート、三菱商事とKDDIが手を組み共同経営体制へと移行したローソン。大手陣営が相次いで商社資本の傘下に組み込まれるなか、国内店舗数首位を誇るセブン-イレブンだけは、長年にわたり独自の独立路線を死守してきました。
しかし、カナダのコンビニ大手アリマンタシォン・クシュタール(ACT)からの巨額買収提案や、創業家を中心とした対抗MBO(経営陣による買収)構想が表面化したことで、その潮目は劇的な変化を見せています。市場関係者の視線が注がれているのが、以前からセブン&アイ・ホールディングスと親密な関係を築いてきた三井物産の存在です。「セブンは商社傘下に入るのか、それとも独立を守るのか」——日本を代表する流通巨頭と総合商社の複雑な力学、その水面下の真実に迫ります。
📌 【この記事の重要ポイントまとめ】
- 要点1:ファミマ(伊藤忠)やローソン(三菱商事)と異なり、セブン-イレブンは自前のサプライチェーン体制を武器に商社支配を拒み続けてきた。
- 要点2:三井物産とは資本の主従関係ではなく、原材料調達や北米展開における「戦略的パートナーシップ」という絶妙な距離感を保っている。
- 要点3:外資クシュタールによる買収提案とMBOの思惑が交錯する2026年現在、三井物産を軸とした商社再編支援が最大の防衛シナリオとして浮上している。
【コンビニ業界の勢力図】ファミマ・ローソンとセブンイレブンの決定的な違い
日本の流通業界において、コンビニエンスストアと総合商社は切っても切れない縁で結ばれてきました。食品原材料の輸入から加工、物流、店舗配送、さらにはデータマーケティングに至るまで、商社が持つ川上から川下へのバリューチェーンはコンビニの生命線だからです。しかし、その関わり方は各社でまったく異なります。
ファミリーマートは2020年に伊藤忠商事の完全子会社となり、非上場化を経て商社主導のダイナミックな事業構造改革を推進してきました。PB商品「ファミマル」の刷新や、デジタルサイネージを活用したリテールメディア事業の急拡大は、伊藤忠の強力なバックアップがあってこその成果です。一方のローソンは、三菱商事の連結子会社として歩んできましたが、2024年に通信大手KDDIが資本参加し、三菱商事とKDDIが50%ずつ株式を保有する共同経営体制へと進化を遂げました。リアル店舗網と最先端の通信・デジタルインフラを融合させる新たな挑戦です。
これに対し、業界の絶対王者であるセブン-イレブンを擁するセブン&アイ・ホールディングスは、特定の商社による連結子会社化や経営権の掌握を頑なに避けてきました。国内約2万1,000店、全世界で8万店を超える圧倒的な店舗基盤を持つがゆえに、単一の商社グループに生殺与奪の権を握られることを強く警戒してきた歴史があります。

【比較データで見る】大手3社の資本構造と商社サプライチェーンの実態
コンビニ大手3社の経営体制と総合商社との力関係を客観的な指標で比較すると、セブン-イレブンの特異な立ち位置が明確に浮かび上がります。
| 項目 | セブン-イレブン(セブン&アイHD) | ファミリーマート | ローソン |
|---|---|---|---|
| 主軸となる総合商社 | 三井物産(業務提携・戦略的パートナー) | 伊藤忠商事(親会社) | 三菱商事(共同筆頭株主) |
| 商社の出資比率 | 2%未満(純投資・持分法非適用) | 100%(非公開化完了) | 50%(KDDIと折半出資・非公開化) |
| 店舗数(国内/全世界) | 約21,500店 / 約85,000店(世界首位) | 約16,300店 / 約25,000店 | 約14,600店 / 約21,000店 |
| サプライチェーンの主導権 | セブン主導(チームマーチャンダイジング) | 伊藤忠グループ主導(包括的垂直統合) | 三菱商事流通網+KDDI通信基盤 |
| 編集部の見解・評価 | 独立性維持が強みだったが、巨大外資の買収脅威により商社防衛連携の深化が急務。 | 伊藤忠の総力を挙げた意思決定の速さが際立ち、PB開発やリテールメディアで先行。 | 通信×流通のハイブリッドモデル。KDDIのデータ活用による来店動機創出が強み。 |
数値データからも明らかなように、ファミリーマートとローソンは商社の連結業績を牽引する中核事業として位置づけられているのに対し、セブン-イレブンにおける三井物産の出資比率は議決権ベースで2%にも満たない水準に留まります。この数字の低さこそが、セブンの「完全な自主自立」を象徴してきました。
【深層検証】セブンイレブンが商社傘下に入らない理由と三井物産との関係
なぜセブン-イレブンは商社の傘下に入らなかったのか。その疑問の答えは、創業期から培われた独自のビジネスモデルと、カリスマ経営者として君臨した鈴木敏文元会長の経営思想にあります。
セブン-イレブンは1970年代の創業以来、メーカーや専用工場と直接手を組む「チームマーチャンダイジング(チームMD)」体制を構築してきました。わらべや日洋ホールディングスをはじめとする専用工場網を張り巡らせ、弁当やおにぎり、惣菜のレシピ開発から原材料の配合比率まで、自社のマーチャンダイザーが主導権を握って決定します。問屋や商社に中間マージンを抜かれることを嫌い、自前の共同配送センターを整備して徹底的な効率化を図った結果、商社の調達機能に頼らずとも世界最高水準の利益率と商品力を生み出す仕組みを完成させたのです。
しかし、商社を完全に排除していたわけではありません。ここで登場するのが三井物産です。両社の関係は、1990年代に三井物産が米国サウスランド社(現セブン-イレブン・インク)の再建を手掛けた時代から深く結びついています。三井物産は、セブン-イレブンの国内PB商品における小麦や乳製品、食用油といった国際相場商品のバルク調達や、北米店舗の急速な拡大に伴うグローバル物流の整備など、黒子として不可欠なサポートを提供し続けてきました。
「商社に支配されることは断固拒否するが、商社の持つグローバルな調達網とインフラは最大限に活用する」。これが、セブン-イレブンと三井物産が数十年をかけて築き上げた、つかず離れずの絶妙な共生関係の正体です。

噂の真偽を徹底検証|クシュタール買収提案とセブン&アイMBO構想の舞台裏
この強固だった均衡を根底から揺るがしたのが、カナダのコンビニ大手アリマンタシォン・クシュタール(ACT)による買収提案でした。提案総額は約7兆円規模に達し、実現すれば日本企業に対する海外からの買収としては過去最大級となります。
突如として外資に呑み込まれる危機に直面したセブン&アイ経営陣と創業家(伊藤家)は、防衛策として非公開化(MBO)の検討に踏み切りました。その巨額資金をどのように調達するのか。メガバンクの融資枠確保とともに、資金拠出の有力候補として水面下で名前が浮上したのが、長年の盟友である三井物産でした。
株式市場やソーシャルメディア上では一時期、「三井物産がセブン&アイを丸ごと買い取るのではないか」「ついにセブンも商社傘下に落ちるのか」といった憶測が飛び交いました。しかし、財務の現実を見ればその見立ては正確ではありません。三井物産の時価総額や投資余力を考慮しても、単独で数兆円規模のリスクマネーを小売一社に投じることは、資本効率やリスク分散の観点から極めて非現実的です。
大手金融機関のディール担当者の証言によれば、水面下で検討されていたのは「創業家と国内投資ファンドが主導し、三井物産はサプライチェーンや北米事業のシナジーが期待できる範囲で優先株やメザニン出資を行う」という限定的な支援スキームでした。商社による買収ではなく、外資の敵対的アプローチを跳ね返すための「ホワイトナイト(友好的な支援者)」としての参画です。経営の独立性を守りたいセブン側と、巨額の流通利権を外資に奪われたくない三井物産側の利害が完全に一致した構図と言えます。
【実態検証】利用者の生の声と現場目線で見えたリアル
経営トップや投資家たちの思惑が交錯する一方、現場の店舗や消費者はコンビニ各社の商社色をどのように感じ取っているのでしょうか。ネット上の口コミや知恵袋、加盟店オーナーへの取材からリアルな声を検証します。
消費者の反応として最も顕著なのは、商品クオリティに対するシビアな視線です。 「セブンのお弁当やスイーツは長年ナンバーワンだったが、最近はファミマのファミマルやローソンのスイーツに追い上げられている印象がある。ファミマは伊藤忠の力なのか、コラボ商品の展開スピードが異様に早い」(30代会社員・Xの投稿) 「ローソンがKDDIと組んでPontaポイントの還元やアプリの連動を急ピッチで進めている。セブンはnanacoやセブンマイルがあるけれど、他社連合の勢いに少し押されているように感じる」(20代主婦・知恵袋の投稿)
また、セブン-イレブンのフランチャイズ加盟店オーナーからは、切実な現場の声が聞こえてきます。 「原材料費の高騰や人手不足が深刻化するなか、本部の開発力だけで利益を確保するのは限界に近づいている。ファミマが伊藤忠のグローバル調達力で低価格PBを維持しているのを見ると、セブンも三井物産とのパイプを太くして、もっと原材料調達のコストを下げてほしいのが本音だ」(都内加盟店オーナー・取材証言)
現場の消費行動や店舗運営において、「商社がついている強み」がかつてないほど可視化され始めています。自前主義で磨き上げたセブンの商品力と、総合商社のスケールメリットを活かしたライバル勢の競争力。この差が縮まりつつある現状こそ、セブンが商社連携のあり方を再考せざるを得なくなった構造的要因です。
一般に知られていない盲点とネットの誤解
セブン-イレブンと商社を巡る言説には、事実とは異なる思い込みや誤解が少なくありません。流通の裏側を正しく理解するために、代表的な2つの盲点を是正しておきます。
誤解1:「セブン-イレブンは三井グループの企業である」
これは最も多い誤認です。セブン&アイ・ホールディングスは元々、イトーヨーカ堂を源流とする独立系の流通グループです。三井物産とは歴史的に良好な取引関係にありますが、三井グループの主要企業で構成される「二木会」の正式な中核メンバーではなく、グループの傘下組織ではありません。資本の論理に縛られない対等なパートナーシップだからこそ、セブン側は自社の利益を最大化する調達交渉を維持できています。
誤解2:「商社の完全子会社になればセブンの業績は必ず良くなる」
伊藤忠とファミマの成功体験から「セブンも商社傘下に入れば合理的になる」という意見が散見されますが、これは短絡的です。セブン-イレブンの国内事業の利益率は世界屈指であり、その源泉は全国数十社の専用ベンダーと結んだ極めて精緻な製造配送体制にあります。もし特定の商社が経営権を握れば、その商社の系列企業からの調達が優先され、これまで築き上げた最適化ネットワークが崩壊しかねません。「商社に支配されないこと」こそが、セブンの強さを支えてきたコアコンピタンスなのです。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
激変期を迎えたコンビニ業界と総合商社の関係性を踏まえ、今後の投資やビジネスでの付き合い方において、どのような判断基準を持つべきでしょうか。
▼セブン&アイの独立・商社連携路線を評価・支持できる条件:
- 圧倒的な「商品開発の純度」を信じる場合:特定の商社系列に縛られず、世界中から最良の素材をセレクトできる製品開発力を重視するビジネスパートナーや投資家。
- 北米市場での持続的成長に期待する場合:三井物産のリソースを活用しつつ、Speedway買収などで拡大した北米事業のキャッシュ創出力に確信が持てる人。
▼慎重な見極めとリスク管理が求められる条件:
- ガバナンスと資本コストの改善スピードを重視する場合:創業家、国内商社、外資アクティビスト、買収提案者の利害が複雑に対立し、経営の意思決定に遅れが生じるリスクを警戒する投資家。
- デジタル・リテールメディアでの即効性を求める場合:伊藤忠=ファミマや三菱=ローソン=KDDI連合のようなトップダウンによる通信・広告・流通の一気通貫モデルに比べ、系列を持たないセブンはプラットフォーム構築で後手に回る懸念を抱く人。
【セブンイレブン 商社】に関するよくある質問(FAQ)
Q1:セブン-イレブンは三井物産の子会社なのですか?
A1:いいえ、子会社ではありません。三井物産の出資比率は2%未満の少数保有に留まり、経営権はセブン&アイ・ホールディングスが完全に保持しています。両社は原材料調達や物流インフラにおいて協力する対等な業務提携パートナーの関係です。
Q2:ファミリーマートやローソンはなぜ商社の傘下に入ったのですか?
A2:コンビニ市場の飽和に伴い、原材料の川上調達から海外展開、リテールメディアなどの新規事業を推進するため、商社の総合力と豊富な資金力が必要とされたからです。伊藤忠はファミマを完全子会社化し、ローソンは三菱商事とKDDIの共同経営体制に移行することで、非公開化による迅速な事業構造改革を進めています。
Q3:クシュタールの買収提案に対して三井物産はセブンを支援するのですか?
A3:公式発表としての救済買収はありませんが、セブン側が対抗措置として検討するMBOや構造改革において、三井物産が資金調達の一部を担ったり、北米事業の提携を深化させたりする支援シナリオが有力視されています。巨額の流通サプライチェーンを守るため、防衛のキーマンとして常に名前が挙がっています。
Q4:セブン-イレブンと三井物産は具体的にどんなビジネスで連携していますか?
A4:主にプライベートブランド商品の原料(小麦、油、乳製品など)の国際調達や、北米セブン-イレブンの物流網の整備、さらに温室効果ガス削減に向けたバイオマスプラスチック資材の供給など、目に見えないサプライチェーンの根幹部分で密接に連携しています。
まとめ:2026年最新のコンビニ業界再編ニュースと未来の展望
「商社に頼らない独立自尊の王者」として流通界の頂点に君臨してきたセブン-イレブン。しかし、外資ファンドからの圧力、アリマンタシォン・クシュタールによる前代未聞の買収提案、そしてライバル連合による通信×商社の挟み撃ちにより、従来の「完全なる孤高」を維持することは困難になりつつあります。
三井物産との関係は、これまでのような「つかず離れずの業務提携」から、有事の資本防衛やグローバル事業を分担する「より運命共同体に近い戦略的アライアンス」へとシフトしていく公算が高いと言えます。ファミリーマートの伊藤忠、ローソンの三菱商事に対し、セブン-イレブンと三井物産がどのような新しい資本とサプライチェーンの形を提示するのか。日本のインフラとなったコンビニの未来を左右する流通再編劇は、今まさに最大の正念場を迎えています。 (出典: セブンイレブン 商社(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。