【2026最新】全国宗教法人一覧!系統別信者数と非課税特権の実態
日本全国には神社や寺院、キリスト教会、新宗教の施設など、数多くの祈りの場が存在します。旧統一教会問題に端を発した法改正議論や宗教法人解散命令請求の審理が進んだことで、宗教法人をめぐるガバナンスや税制、信者数の実態に対する国民の関心は過去にないほど高まりました。
文化庁が毎年発行する『宗教年鑑』の最新データをつぶさに読み解くと、登記上の巨大な数字と現場の実態には驚くべき乖離が潜んでいます。全国に広がる巨大組織の勢力図から、知られざる税制上の優遇と限界、さらには水面下で売買される休眠法人の問題まで、ジャーナリスティックな視点から徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:日本の宗教法人数は全国で約18万にのぼり、都道府県知事所轄と文部科学大臣所轄の2層構造で厳格に管理されている。
- 要点2:公称信者数の合計は日本の総人口を大きく上回る約1億8,000万人規模に達するが、これは氏子・檀家の重複集計による統計上の特異現象である。
- 要点3:「宗教法人は完全非課税」は誤解であり、収益事業には課税される一方、後継者不足につけ込む「不活動宗教法人の転売ビジネス」が新たな社会リスクとなっている。
【系統別】日本の主要宗教法人一覧と信者数データの実態
日本の宗教法人を体系的に理解するうえで、文化庁の区分による「神道系」「仏教系」「キリスト教系」「諸教(新興宗教含む)」の4大系統を押さえることが不可欠です。まずは統括組織である包括宗教法人と単位宗教法人の違いを整理しておく必要があります。包括宗教法人とは、傘下に多数の神社や寺院(単位宗教法人)を束ねる宗派や教団の本部を指し、単位宗教法人は個別の神社や寺院として法人格を持つ主体です。
また所轄庁の区分として、境内建物を複数の都道府県にまたがって設置・包括する教団は文部科学大臣所轄宗教法人(約1,000法人)、1つの都道府県内のみに活動基盤が留まるものは都道府県知事所轄宗教法人一覧に登録される仕組みとなっています。
1. 神道系(神社・教派神道)
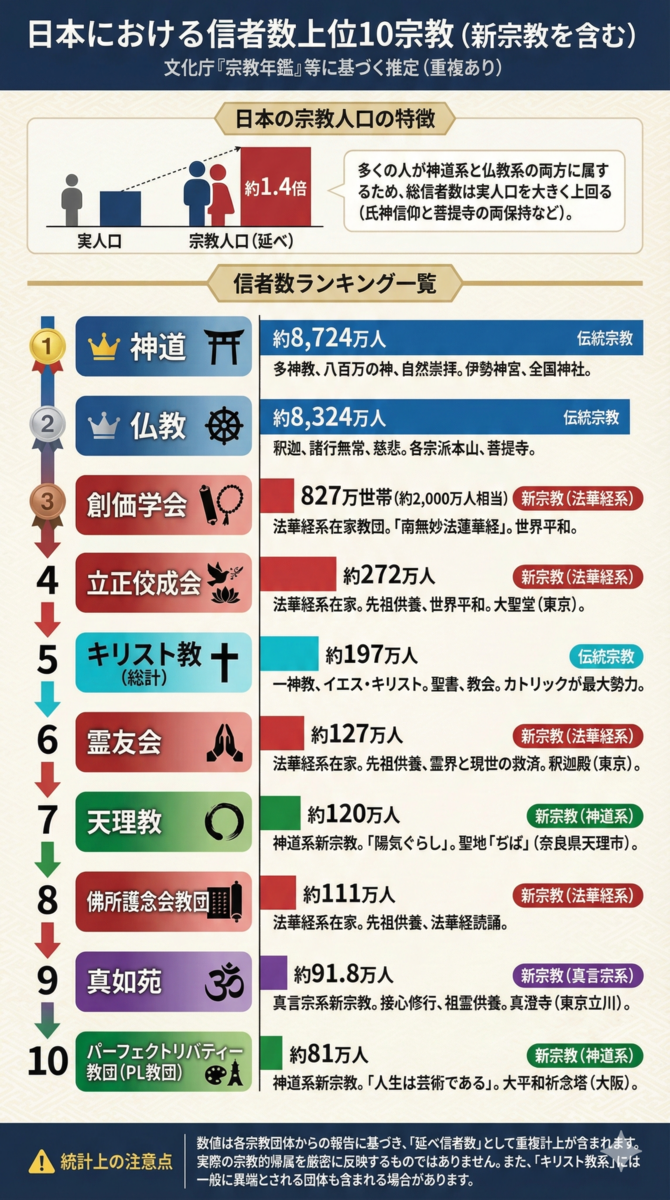
全国の神社の大半は、伊勢神宮を本宗と仰ぐ神社本庁(約7万9,000社を包括)に所属しています。神道系は、地域共同体を守護する産土神・氏神としての性質が強く、信者数は氏子地域の世帯構成に基づき算出されます。神社本庁の公称信者数は約8,000万人前後にのぼり、日本の神道系全体の屋台骨を形成しています。これに加え、明治期に成立した教派神道十三派(天理教、金光教、黒住教など)が独自の組織網を維持しています。
2. 仏教系(伝統仏教宗派一覧)
飛鳥・奈良時代から続く日本の伝統仏教は、いわゆる「十三宗五十六派」に大別されます。主な宗派と特徴は以下の通りです。
- 浄土真宗系:本願寺派(西本願寺)、真宗大谷派(東本願寺)など。全国の寺院数・門徒数ともに伝統仏教の中で最大規模を誇る。
- 曹洞宗:福井県の永平寺と横浜市の総持寺を両大本山とし、約1万4,000寺院を擁する禅宗の最大勢力。
- 日蓮宗:身延山久遠寺を総本山とし、法華経信仰を基軸に独自の展開をみせる。
- 真言宗系:高野山真言宗(金剛峯寺)や真言宗智山派、豊山派など、空海の密教教理を受け継ぐ諸派。
- 臨済宗系:妙心寺派、南禅寺派、建仁寺派など、京都や鎌倉を中心に細分化された禅宗派。
- 浄土宗:知恩院を総本山とし、法然の専修念仏を継承する大宗派。
- 天台宗:比叡山延暦寺を祖山とする平安仏教の源流。
3. キリスト教系
カトリック教会とプロテスタント諸派に大別されます。カトリックはカトリック中央協議会のもと、全国の司教区が統括されています。プロテスタントでは日本最大の包括法人である日本基督教団や、日本聖公会、日本バプテスト連盟などが活動しています。信者数は合計で約190万人規模と推計され、人口比では1%前後の水準を推移しています。
4. 諸教・新興宗教一覧と特徴
幕末から明治、戦後の社会変動期、さらには高度経済成長期にかけて急速に信者を拡大したのが新興宗教です。文部科学省の分類では「諸教」として計上される教団も多く、仏教系新宗教、神道系新宗教、諸教系に分かれます。
- 創価学会:日蓮正宗から独立した仏教系法人で、文部科学大臣所轄法人。公称827万世帯を誇り、政治的・社会的な影響力において国内随一の規模を持つ。
- 立正佼成会:法華経信仰に基づく仏教系新宗教で、包括宗教法人として約200万人前後の信者を公称。
- 真如苑:真言密教の流れを汲む教団で、国内外に約90万人の信者を抱える。
- パーフェクトリバティー教団(PL):大正期の人人の道に端を発する諸教系教団。芸術は宗教であるとする教義を展開。
- 世界平和統一家庭連合(旧統一教会):韓国発祥の諸教系法人。霊感商法や高額献金被害をめぐり、解散命令請求が提起されるなど深刻な社会問題に発展。
宗教法人信者数ランキングの「からくり」
文化庁『宗教年鑑』における信者数を合算すると、神道系約8,700万人、仏教系約8,300万人、キリスト教系約190万人、諸教約700万人となり、合計で約1億8,000万人に達します。日本の総人口(約1億2,000万人)を遥かに超過するこの現象は、各教団の公称信者数の算出基準が「個人の自発的信仰」ではなく「世帯単位の氏子・檀家数」や「過去の名簿蓄積」に依存しているためです。同一人物が初詣で神社へ行き(神道)、葬儀を寺院で行い(仏教)、結婚式を教会で挙げる(キリスト教)という日本特有の重層的な宗教文化が、数字のインフレを生み出しています。

【徹底比較】主要宗教法人グループの規模と所轄・特徴データ
日本に存在する約18万の宗教法人は、その組織構造や所轄庁、社会的役割において大きな違いを有しています。最新の公的統計と報道資料をもとに、主要な法人区分とグループの構造を比較します。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 日本の宗教法人数(2026年最新) | 全国約180,000法人 (神道系約8万、仏教系約7.6万、キリスト教系約5,000、諸教約1万) | コンビニ総数(約5.7万店)の約3倍以上の施設・拠点が登記上に存在 | 過疎化と後継者難により、活動実態のない「不活動法人」が数千件規模で潜在化。 |
| 所轄庁の区分 | 文科大臣所轄:約1,000法人 知事所轄:約17万9,000法人 | 2以上の都道府県に境内建物があれば文科大臣、単一都道府県なら知事 | 自治体ごとの監視体制にばらつきがあり、知事所轄法人の実態把握が課題。 |
| 法人形態の構成 | 包括宗教法人:約370団体 被包括法人:約16万5,000社・寺 単立法人:約1万5,000社・寺 | 全体の9割以上が大手宗派・団体の傘下(被包括)として存立 | 宗派の管理を受けない「単立法人」は経営の自由度が高い反面、ガバナンス不全に陥る傾向あり。 |
| 課税区分の構造 | 宗教活動:非課税(0%) 収益事業:軽減税率(通常法人税率より優遇) | 一般企業の法人税率(実効税率約30%)に対し、収益事業は特別税率を適用 | 「全額無税」は明確な誤解。境内の賃貸ビルや駐車場収入には厳密に課税される。 |
一般に知られていない盲点とネットの誤解|宗教法人の非課税特権と実態
インターネット上で頻繁に飛び交うのが「宗教法人は税金を一切払っていない」という言説です。しかし税法上、この認識は明確な誤りを含んでいます。宗教法人の課税・非課税の境界線は、宗教活動そのものとそれ以外の経済活動で厳密に区分されています。
1. 宗教活動に対する非課税の範囲
宗教法人が宗教本来の目的として行う活動から得られる収入には、法人税が課されません。具体的には以下の項目です。
- お布施、戒名料、祈祷料、玉串料(対価としての役務提供ではなく、宗教的喜捨とみなされるため)
- お守り、お札の頒布(原価に対して常識的な範囲の初穂料である場合)
- 信者からの寄附金、会費
また、もっぱら宗教活動のために使用される本堂、社殿、礼拝堂、境内地については、地方税法に基づき固定資産税・都市計画税が非課税となります。
2. 収益事業と個人の所得には容赦なく課税される
一方で、宗教法人が行う経済活動のうち、法令(法人税法施行令第5条)で指定された34業種の「収益事業」に該当するものには、一般企業と同様に法人税が課されます。例えば、境内地の一部をコインパーキングにして賃料を得る、信徒会館の一部を外部の一般企業に貸し出す、葬儀場をホテル形式で運営する、境内で大規模な物販を展開するといったケースです。ただし、一般の営利法人(法人税率23.2%)と比較して、宗教法人の収益事業には年800万円以下の所得に対して15%、超過分に対して19%〜22%前後の軽減税率が適用されるという優遇措置が存在します。
さらに見落とされがちなのが、僧侶や神職、教団幹部が受け取る給与(宗教法人からの役員報酬)には、一般の会社員と全く同一基準で所得税および住民税が課税される点です。「住職になれば所得税を払わなくて済む」といった噂は完全なデマであり、法人の口座と個人の財布は税務署によって峻別されています。近年では国税庁による宗教法人への税務調査が強化されており、法人名義で購入した高級外車や私宅の家賃を「宗教活動用」と偽装した脱税事案に対しては、重加算税を含めた厳しい追徴課税が執行されています。
【実態検証】揺れる解散命令と不活動宗教法人の買収ビジネス
現在の宗教法人界を取り巻く最大の焦点は、ガバナンス不全に陥った法人の処分と、水面下で横行する買収工作の阻止です。現場で何が起きているのか、取材データと司法の動きから浮き彫りにします。
宗教法人解散命令請求の経緯と法改正の現在地
文化庁による宗教法人法に基づく解散命令請求は、過去に重大な刑事事件を引き起こしたオウム真理教(地下鉄サリン事件等)と、詐欺罪で実刑判決を受けた明覚寺(霊視商法事件)の2例しか適用された歴史がありませんでした。いずれも刑法に抵触した確定判決が決定打となったものです。
しかし、旧統一教会をめぐる問題では、民事上の不法行為責任が組織的かつ継続的に認められたことを根拠に、文部科学省が史上初となる「質問権の行使」を経て、東京地方裁判所へ解散命令を請求する事態に至りました。記者会見の場で関係者が「家庭崩壊と多額の献金被害は教団の組織的な指示によるもの」と証言した記録や、自著手記で赤裸々に綴られた2世信者の苦悩が、司法と行政を動かす原動力となりました。
これに伴い制定された「法人等による寄附の不当な勧誘の防止等に関する法律(不当寄附勧誘防止法)」や宗教法人法を巡る議論は、財産保全措置の強化と解散命令決定前の資産隠し防止という具体的な制度改革へと進展しています。信仰の自由を最大限に尊重する憲法第20条の枠組みを守りつつ、反社会的な搾取活動をいかに法的に無力化するかが厳しく問われています。
「不活動宗教法人」の転売とマネーロンダリングの現場
もうひとつの深刻な社会病理が、不活動宗教法人の買収と真相です。地方の過疎化と少子高齢化により、檀家が消滅して住職不在となった「空き寺」や、氏子が途絶えた「空き神社」が全国に急増しています。文化庁の調査でも、活動休止状態にあると推計される法人は数千件にのぼります。
この休眠法人に目をつけたのが、アングラな法人ブローカーや悪質な投資グループです。宗教法人を一から設立するには、規則の認証や一定期間以上の布教実績など極めて高いハードルが存在します。しかし、既存の法人格を代表役員の変更登記によって「買い取る」ことができれば、手軽に宗教法人の器を手に入れることが可能です。
ブローカーの間では、知事所轄の休眠法人が3,000万円から5,000万円、文科大臣所轄の全国区法人であれば1億円以上の高値で密かに売買されています。買収された法人は以下のような不正行為の温床となってきました。
- 霊園・納骨堂ビジネスの脱法開発:自治体の条例で開発主体が宗教法人等に限定されている規制をすり抜ける。
- マネーロンダリング(資金洗浄):非課税枠を利用し、反社会的勢力の不正資金を「寄附金」としてプールする。
- 外国資本による土地買収の隠れ蓑:安全保障上重要な地域や水源地の森林を、宗教法人名義で取得して監視を逃れる。
文部科学省および各都道府県は現在、代表役員の変更申請に対する審査を厳格化し、活動実態の現地確認や財務諸表の未提出法人に対する過料処分を徹底するなど、悪質な転売ビジネスの封じ込めに全力を挙げています。
【プロの結論】健全な宗教と搾取組織を見分ける心理・社会学的判断基準
宗教は古来、人々の精神的な支えや地域社会の連帯を紡ぎ出す尊い役割を果たしてきました。しかし、一部の組織が信者の心理的脆弱性につけ込み、経済的・精神的に破壊的な影響を及ぼす事例が後を絶ちません。宗教社会学および臨床心理学の知見に基づき、健全な宗教的営みと危険な搾取組織を見分ける境界線を提示します。
信者と教団の「心理的バウンダリー(境界線)」が保たれているか
社会学的な調査において、破壊的なカルト集団に共通する最大の兆候は、個人と組織の境界線(バウンダリー)の完全な破壊です。健全な宗教組織は、信者が社会生活、家庭、キャリアにおいて自立した個人であることを尊重し、信仰はその個人の内面を支える一助として機能します。
一方、搾取的な組織は「教義の絶対視」を名目に、信者の家族関係を分断し、友人関係を断絶させ、個人の財産を教団のために差し出させようとします。そこには健全な自立はなく、教団への極端な依存状態が意図的に作り出されます。特に親の信仰を理由に子どもの教育や医療、進路の自由が奪われる「宗教2世問題」は、家庭内の共依存と教団の洗脳構造が複雑に絡み合った結果です。
健全な信仰組織と避けるべきカルトの判断チェックリスト
自身や家族が関わりを持とうとしている組織が安全であるかを見極めるため、以下の判断基準を照合してください。
【信頼できる組織の特徴】
- 教団の財務諸表や活動報告が透明性をもって信徒に開示されている。
- 寄附やお布施はあくまで信者の自発的意思に委ねられ、強制や脅迫的な言動が一切ない。
- 脱会を希望した際に無理な引き止めや嫌がらせ、損害賠償の脅しなどが一切存在しない。
- 外部の社会(家族、友人、一般社会)との交流を奨励し、孤立を求めない。
【関わりを避けるべき・警戒すべき組織の特徴】
- 「先祖の因縁」「このままでは不幸になる」といった恐怖心や罪悪感を煽って金銭を要求する。
- 教祖や最高幹部への絶対服従を義務付け、教義に対する疑問や批判を一切許さない。
- 信者の財産状況や貯金額、不動産所有状況を事細かに調査・把握しようとする。
- 社会や家族を「悪魔」「堕落した世界」と位置づけ、人間関係の切断を強く促す。

【宗教 法人 一覧】に関するよくある質問(FAQ)
Q1:日本の宗教法人一覧の全データを個人で閲覧・確認することはできますか?
A1:文化庁が毎年編纂する『宗教年鑑』の最新版が文部科学省のウェブサイトでPDF形式にて無料公開されており、系統別の包括法人名や信者数、寺社・教会数の統計を閲覧できます。また、各都道府県の所轄法人については、自治体のオープンデータポータルや県報、情報公開制度を通じて一覧の開示請求が可能です。個別の法人情報を調べる場合は、法務局で「登記事項証明書(登記簿謄本)」を取得すれば、代表役員名や主たる事務所の所在地を誰でも確認できます。
Q2:公称信者数を合計すると日本の総人口を超えるのはなぜですか?
A2:各宗教法人が国に報告する信者数は「自発的に個人登録した数」だけでなく、伝統仏教における「檀家(世帯単位)」や神社本庁における「地域の氏子住民全体」を一律に信者として換算しているためです。これにより、一人の国民が「地元の神社の氏子」でありながら「生家のお寺の檀徒」として二重にカウントされる現象が全国で発生し、統計上の合計が約1億8,000万人規模に達します。
Q3:宗教法人が裁判所から「解散命令」を受けた場合、どのような状態になるのですか?
A3:解散命令が出されると、宗教法人としての「法人格(法律上の権利能力)」が剥奪され、清算手続きに入ります。これにより、税制上の優遇措置や財産所有権の特権はすべて消滅します。ただし、日本国憲法第20条が保障する「信教の自由」に基づき、個人の信仰そのものや任意団体としての布教活動までが直ちに禁止されるわけではありません。オウム真理教が解散命令後も後継団体(アレフ等)として任意団体の形で存続したのがその典型例です。
Q4:神社の賽銭や寺院のお布施に領収書が出ないのは違法ではないのですか?
A4:違法ではありません。お布施や賽銭、祈祷料などは税法上「対価性のある役務提供」ではなく、宗教者への「喜捨(寄附金)」とみなされるため、領収書の発行義務や消費税の課税対象から除外されています。ただし、信者側から確定申告や記録のために領収書の発行を求められた場合、多くの寺社では任意の受領証を発行する運用を行っています。
まとめ:今後の動向と失敗しないための判断基準
全国に18万存在する宗教法人は、日本の伝統文化や地域共同体の歴史的遺産を守り続ける重要な存在であると同時に、法制度の隙間を突いた悪質な買収やカルト的搾取のリスクを常に孕んでいます。2026年を迎えた現在、宗教法人解散命令請求の司法判断や不当寄附勧誘防止法の厳格な運用を通じて、宗教団体のガバナンスと社会的責任は根本的な再構築を迫られています。
「非課税だから安全」「伝統ある組織だから安心」という先入観を捨て、客観的な財務の透明性や教団運営の健全性を一人ひとりが冷静に見極めるリテラシーが求められています。安易な甘言や恐怖心に惑わされず、健全な心理的境界線を維持しながら信仰や地域文化と向き合うことが、個人の尊厳と生活を守るための最も確実な防壁となります。 (出典: 宗教 法人 一覧(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。