宗教法人ランキング2026最新!信者数と巨額資産の勢力図を暴く
日本国内に存在する宗教法人の数は、文化庁の統計でおよそ18万法人にのぼります。初詣で賑わう神社や先祖代々の墓を守る寺院、さらには独自の教義を掲げて信者を拡大してきた新宗教まで、その活動実態は日本社会に深く根を下ろしています。しかし、その内実である「信者の実数」や「保有資産の総額」となると、分厚いベールに覆われており、一般にはほとんど可視化されていません。
近年では、高額献金をめぐる社会問題や解散命令をめぐる司法判断を契機に、宗教法人の財務実態や税制上の優遇措置に対する国民の視線はかつてないほど厳しさを増しています。公称データと現場の実態にはどれほどの乖離が存在するのか、そして水面下で蠢く巨額マネーの頂点に君臨するのはどの教団なのか。官公庁の一次資料や教団関係者の証言をもとに、2026年時点の最新勢力図を徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:公称信者数では神社本庁や伝統仏教宗派が上位を占めるが、氏子・檀家カウントの重複により総信者数は日本の総人口を大幅に超える統計上の歪みが存在する。
- 要点2:資産規模や現金動員力では創価学会などの巨大新宗教が圧倒的であり、都心の一等地不動産や数百億円規模の寄付金収入が巨大な経済基盤を形成している。
- 要点3:旧統一教会への解散命令請求以降、寄付の透明化と税制優遇の見直し議論が加速しており、信者二世問題や家族間トラブルを防ぐ心理的境界線の確立が急務となっている。
【2026年最新】信者数・資産規模の頂点はどこか?宗教法人ランキングの真相
多くの人が抱く「日本で一番巨大な宗教法人はどこなのか」という疑問に対する答えは、信者数で測るか、それとも動かせる資産規模で測るかによって全く異なる様相を見せます。
信者数の規模で統計上のトップに立つのは、全国約8万の神社を包括する神社本庁です。公称信者数は約8,000万人とされ、これに浄土真宗本願寺派や曹洞宗といった伝統仏教の主要宗派が続きます。しかし、この数字には大きなからくりがあります。地域の氏子や、先祖代々の墓地を管理する家制度に基づく「檀家」をそのまま信者として計上しているためです。本人が信仰を自覚していない「名目上の信者」が多数を占めており、熱心な信徒数とは一致しません。
一方で、実質的な動員力と宗教法人資産ランキングの頂点に君臨しているのが、新宗教の代表格である創価学会です。公称827万世帯を誇る組織力と、信者からの自発的な財務(寄付金)によって築かれた資産は数兆円規模と推計されています。信濃町周辺の広大な土地をはじめ、全国各地の会館網、さらには潤沢な流動資産を保有しており、経済的影響力において他の追随を許しません。
さらに、霊友会、立正佼成会、真如苑などの新宗教教団もそれぞれ数千億円規模の資産と数百万人の公称信者数を誇り、独自の経済圏を確立しています。日本の宗教界は、歴史的遺産と膨大な名目信者を抱える「伝統宗教」と、強固な結束力と圧倒的な資金力を誇る「新宗教」という、対照的な二大勢力によって二分されています。
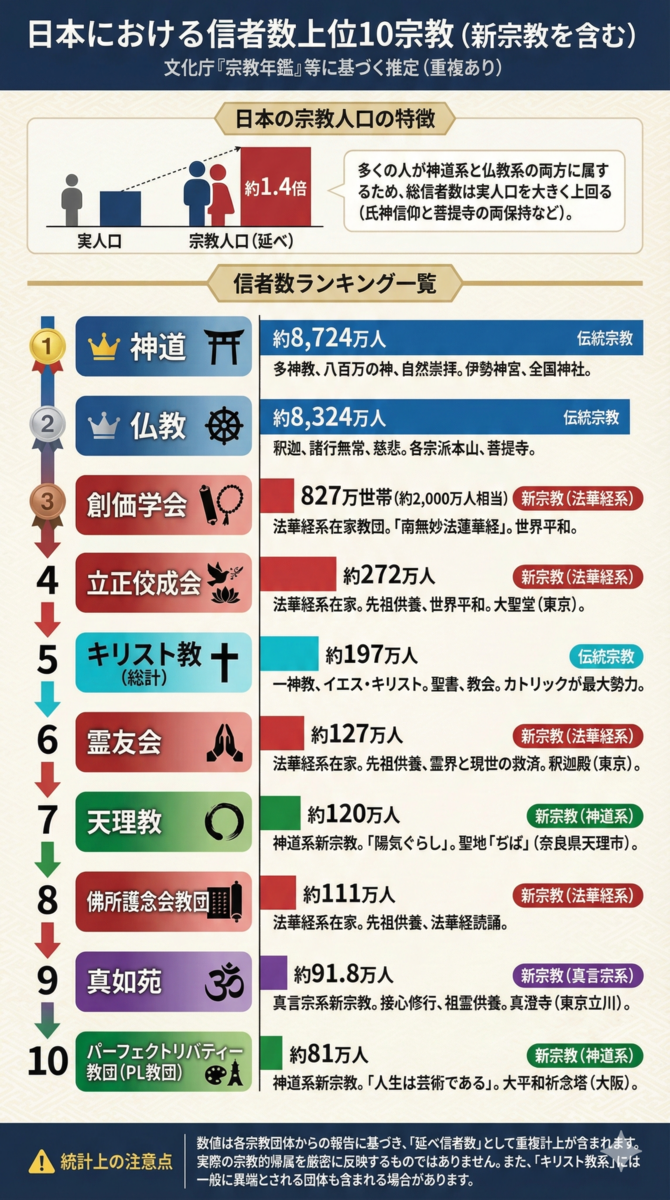
文化庁『宗教年鑑』から読み解く伝統仏教宗派別信者数と神社本庁の勢力
文化庁が毎年発行している『宗教年鑑』を精査すると、日本の宗教統計における構造的な特異性が浮き彫りになります。国内の宗教団体が報告した信者数を単純合算すると約1億8,000万人に達し、日本の総人口(約1億2,000万人)の約1.5倍に膨れ上がります。これは神道系と仏教系の双方が同一世帯を二重にカウントしている「神仏習合」の慣習が統計にそのまま反映されているためです。
伝統仏教界に目を向けると、宗派間の勢力バランスは開祖の教えや歴史的背景によって明確に分かれています。伝統仏教宗派別信者数において常にトップクラスを維持しているのが浄土真宗本願寺派(西本願寺)と真宗大谷派(東本願寺)です。両派を合わせると約1,500万人規模の門徒を抱え、寺院数でも全国トップを誇ります。これに禅宗の最大勢力である曹洞宗(寺院数約1万4,000カ寺、信者数約300万人)、さらには日蓮宗や高野山真言宗が続きます。
| 宗教団体・宗派名 | 詳細・数値データ(公称/推計) | 包括傘下施設数 | 編集部の見解・実質的影響力 |
|---|---|---|---|
| 神社本庁(神道系) | 公称信者数:約7,800万〜8,000万人 | 神社数:約78,000社 | 氏子地域の自動カウント。冠婚葬祭を通じた社会的基盤は強大だが後継者難が深刻。 |
| 浄土真宗本願寺派(伝統仏教) | 公称門徒数:約780万人 | 寺院数:約10,100カ寺 | 仏教界最大の単一宗派。西日本を中心に強固な地盤を持つが過疎化による寺院消滅が課題。 |
| 曹洞宗(伝統仏教) | 公称信者数:約330万人 | 寺院数:約14,000カ寺 | 寺院数では仏教界トップクラス。地方の限界集落を抱える寺院が多く、財政格差が顕著。 |
| 創価学会(新宗教) | 公称:827万世帯(国内) | 会館数:全国約1,000カ所以上 | アクティブ信者の動員力・政治的影響力・保有資産ともに国内民間教団で突出。 |
| 立正佼成会(新宗教) | 公称信者数:約210万人 | 教会数:全国約230カ所 | かつて創価学会と並び称された法華系巨頭。近年は信者の高齢化が進み組織規模は縮小傾向。 |
| 幸福の科学(新宗教) | 公称:世界168カ国1,100万人 | 精舎・支部:全国約500カ所以上 | 大川隆法総裁の死去に伴い後継体制へ移行。実活動信者数は数万人〜十数万人規模と推計。 |
しかし、伝統仏教界の足元は決して安泰ではありません。地方の過疎化と少子高齢化、さらには「墓じまい」の急増により、全国の寺院の3割以上が将来的に存続危機に陥ると予測されています。神社本庁の勢力と神社数においても、全国約8万社のうち専従の神職が常駐する神社は2割にも満たず、1人の宮司が数十社を兼務するケースが常態化しています。名目上の巨大な信者数ランキングの裏で、地域コミュニティの解体に伴う空洞化が静かに進行しています。
新宗教勢力図2026年最新|創価学会・幸福の科学の公称値と実像
昭和から平成にかけて驚異的なスピードで拡大した新宗教界は、教祖の代替わりと信者の世代交代という最大の試練に直面しています。新宗教勢力図2026年最新の様相を読み解く上で、外せないのが創価学会と幸福の科学の動向です。
創価学会の公称信者数と現在の力学には、確かな構造変化が見て取れます。長年掲げられてきた「公称827万世帯」という看板は維持されているものの、機関紙『聖教新聞』の発行部数減少や、支持母体である公明党の国政選挙における比例区得票数(過去ピーク時の890万票台から600万票前後への後退)を勘案すると、実際に活動へ参加する「実活動世帯」は大きく減少しているとみるのが妥当です。2023年秋の池田大作名誉会長の逝去を経て、集団指導体制への移行を進める中、いかに「信者三世・四世」をつなぎ止められるかが組織存亡の鍵となっています。
一方、幸福の科学の信者数と評判を巡る環境も急変しました。2023年春の創始者・大川隆法総裁の急逝以降、教団の求心力は大きな岐路に立たされています。公称「1,100万人」という数字は、書籍購入者やイベント参加者、簡易的な入会手続きを踏んだ人々を累積合算したものであり、月々の会費を納め定期的に参拝する実質的な信者数は十数万人から数万人程度と関係者の間では目されています。大規模な映画製作や政治団体「幸福実現党」を通じた活動で知られてきましたが、創始者のカリスマ性に依存していた教団運営の再編は容易ではありません。
さらに、宗教界全体に激震を走らせたのが宗教法人解散命令の経緯です。2022年の安倍元首相銃撃事件以降、旧統一教会(世界平和統一家庭連合)による高額献金や霊感商法の実態が明るみに出ました。文部科学省は民法上の不法行為責任を根拠に、宗教法人法第81条に基づく解散命令を東京地裁に請求。過去にオウム真理教や明覚寺が刑事事件を理由に解散命令を受けた前例とは異なり、「民事上の不法行為」の継続性を理由とした初の解散命令請求となったことは、他の全宗教法人にとっても極めて重い警告となりました。信者獲得の手法や寄付金集めのプロセスにおいて、社会的な逸脱が一切許されない時代へと完全に突入したと言えます。

【実態検証】宗教法人資産ランキングと不動産・寄付金収入のカラクリ
宗教法人の財務が「聖域」と呼ばれる最大の理由は、宗教法人法に基づき所轄庁(文化庁や都道府県)への役員名簿や財産目録の提出義務はあるものの、一般公開の義務が法的に課されていない点にあります。しかし、登記簿謄本や各教団の関連会社、不動産取引の履歴を追跡すると、一般企業の売上高に匹敵する驚くべき経済規模が浮かび上がってきます。
宗教法人不動産所有ランキングにおいて、常に圧倒的な存在感を放つのが都心一等地に鎮座する巨大教団です。 例えば、東京都新宿区信濃町一帯に広大な施設群を集中させる創価学会をはじめ、渋谷区富ヶ谷や松濤の一等地に拠点を構える各種教団、さらには明治神宮や靖国神社が所有する広大な都有地・社叢林は、地価だけで天文学的な価値を持ちます。近年では、宗教活動だけでなく、保有する土地を活用した駐車場経営、商業ビルや賃貸マンションの保有など、収益事業を多角化させる宗教法人も少なくありません。
また、宗教法人寄付金収入の実態も規格外のスケールを誇ります。創価学会の「財務」、真如苑の「歓喜歓喜(かんぎかんぎ)」、あるいは伝統寺院の「お布施」や神社の「初穂料・玉串料」など、信者からの資金提供は多岐にわたります。こうした寄付金は、対価関係のない純粋な贈与とみなされるため、後述する通り法人税が一切かかりません。
実際に元幹部や二世信者の手記・特番インタビューでは、以下のような過酷な現場の告白が相次いでいます。
「年に一度の財務の時期になると、支部長から『一桁多い功徳を積もう』と毎日のように激励電話がかかってきた。ボーナス全額をつぎ込み、預金通帳が底をついても『これで一家の宿命転換ができる』と信じ込まされていた」(大手新宗教の元信者手記より)
「祖父の代からの寺院を引き継いだが、毎年の維持修繕費だけで数千万円が飛ぶ。檀家数が激減する中、納骨堂ビジネスや永代供養墓に手を出さなければ、本堂の屋根を修繕することすらできないのが地方寺院の悲痛な現実だ」(地方曹洞宗寺院・住職の証言)
このように、潤沢なキャッシュフローを背景に莫大な資産を再投資し続ける一握りの巨大法人と、信者離れによって日々の維持管理費すら賄えない大多数の零細法人との間で、すさまじい「宗教間格差」が定着しています。
一般に知られていない盲点とネットの誤解|税金優遇の理由と境界線
インターネットの掲示板やSNSでは、宗教法人に対して「一切の税金を払わずに私腹を肥やしている特権階級だ」という極端な批判が飛び交う光景が日常茶飯事です。しかし、税法上の規定を正確に読み解くと、ネット上に広まる言説には多くの誤解が含まれていることが分かります。
そもそも、なぜ宗教法人には手厚い税制優遇が認められているのでしょうか。宗教法人税金優遇の理由の根底にあるのは、日本国憲法第20条が保障する「信教の自由」と「政教分離原則」です。もし国家が宗教活動に対して課税権を無制限に行使できるようになれば、「特定の教団への重税による弾圧」や「課税調査を口実にした教義への介入」が可能になってしまいます。国家権力による精神的自由の侵害を防ぎ、公益的な活動を支えるという歴史的経緯から、宗教活動そのものへの非課税措置が採られてきました。
ここで重要なのは、非課税とされる範囲と課税される範囲の厳密な線引きです。具体的には以下のルールが存在します。
- 非課税となる領域:信者からのお布施、戒名料、祈願料、寄付金などの「喜捨(見返りを求めない金銭の提供)」。また、本来の宗教目的で使用される礼拝施設や境内地に対する固定資産税。
- 課税される領域(軽減税率の適用):宗教法人が営む駐車場経営、物品販売、不動産賃貸業などの「収益事業34業種」。これらに対しては法人税が課されますが、一般企業(基本税率約23.2%)よりも優遇された軽減税率19%が適用されます。
- 住職や教団役員個人の給料:宗教法人が非課税であっても、僧侶や神職、教団職員が受け取る給与(役員報酬)には、一般の会社員と全く同じように所得税・住民税・社会保険料が課されます。
ネット上でよく見られる「宗教法人のトップは無税でスーパーカーを乗り回している」というイメージは、個人給与と宗教法人の経費の混同から生じた誤認です。ただし、法人の経費として高級車をリースし「教団幹部の送迎用」として処理するなど、公私の境界を曖昧にした脱法的な節税スキームが存在することも事実であり、国税庁による重点調査の対象となりやすいポイントです。

【プロの結論】健全な信仰と搾取を見極める心理的境界線と判断基準
宗教は古今東西、人間の生老病死の苦痛を和らげ、精神的な救済や共同体の絆を提供してきました。しかし、その純粋な信仰心が「組織の維持拡大」や「巨額の金銭搾取」の手段にすり替えられた瞬間、個人と家族の人生は破滅へと転落します。
宗教社会学および臨床心理学の知見に基づけば、危険な宗教組織に共通するのは、信者から心理的バウンダリー(境界線)を奪い、教団への共依存状態を作り出す構造です。昭和から平成の日本社会で家族問題として顕在化した「毒親(ドクオヤ)」の支配構造と同様に、「あなたの家族の不幸は信仰が足りないせいだ」「献金しなければ先祖が地獄で苦しむ」といった罪悪感と恐怖を植え付けることで、信者の批判的思考力を奪い去ります。
現在、特定の教団に関わっている方、あるいは家族の入信に悩んでいる方は、以下の客観的な判断基準を照らし合わせて状況を冷静に見極める必要があります。
【判断基準】宗教と健全に向き合える人・距離を置くべき人の条件
▼健全に関わり、人生の糧にできる人の条件:
- 寄付や献金の額を「自分の生活余力・自由裁量資金の範囲内」と冷静に割り切れる人
- 教団の教えを生活の指針としつつも、最終的な意思決定を自分自身の理性で行える人
- 家族や友人など、教団外の人間関係を大切にし、信仰を他人に無理強いしない人
- 教団の財務状況や教義に少しでも疑問が生じた際、恐れずに質問し、納得できなければ立ち去る自由を自覚している人
▼今すぐ慎重になり、距離を置くべき人の条件:
- 「家族の健康」「仕事の失敗」「将来の不安」を突かれ、高額な寄付や物品購入を迫られている人
- 借金をしてまで献金を工面しようとしている、あるいは家族の預貯金に手をつけようとしている人
- 教団の教義と異なる外部の情報(ニュースや批判的書籍)に触れることを組織から固く禁じられている人
- 「脱会したら地獄に落ちる」「家族に祟りがある」と脅され、自己嫌悪と恐怖で思考停止に陥っている人
健全な信仰とは、個人の自立と心の平穏を支えるものであり、財産や家族関係を犠牲にしてまで捧げるものではありません。「おかしい」と感じる直感を押し殺さず、第三者の専門家(弁護士や公的相談窓口)にSOSを発信できる心理的距離を保ち続けることが何よりも重要です。
【宗教 法人 ランキング】に関するよくある質問(FAQ)
Q1:日本で最も信者数が多い宗教法人はどこですか?
A1:公称の信者数統計では、全国約8万社を傘下に置く神社本庁が約8,000万人で群を抜いてトップです。ただし、これは地域の住民を自動的に氏子としてカウントしているため、信仰を自覚している実数とは異なります。自発的に教えを信じて定常的に活動している実質的なアクティブ信者数としては、公称827万世帯を擁する創価学会が国内最大規模を誇ります。
Q2:宗教法人が所有する資産は、なぜ外部から確認しにくいのですか?
A2:宗教法人法において、財産目録や収支計算書の作成および所轄庁(都道府県や文化庁)への提出は義務付けられているものの、一般企業のような財務諸表の一般公開(公告義務)が法律上免除されているためです。信教の自由を守る観点から財務の秘匿性が保たれてきましたが、近年は不透明な資金流出やマネーロンダリングへの懸念から、財務情報の開示基準を厳格化すべきだという法改正論議が活発化しています。
Q3:宗教法人が裁判所の命令によって「解散」した場合、その莫大な資産はどうなりますか?
A3:宗教法人法に基づく解散命令が確定すると、宗教法人は「法人格」を失い、非課税特権や公的な法人としての権利能力が消滅します。その後、清算手続きに入り、教団の負債を返済した後に残った残余財産は、教団の規則(定款)に定められた帰属先(他の宗教法人や国など)に引き渡されます。ただし、法人格が剥奪されても信者個人の信教の自由まで奪うことはできないため、任意団体として宗教活動を継続することは法的に禁止されていません。
まとめ:激変する宗教界の未来と自立した向き合い方
2026年現在の宗教法人界を取り巻く環境は、かつてない激動の季節を迎えています。人口減少に伴う寺院・神社の統廃合、巨大新宗教における教祖の不在と世代交代、そして社会問題化に伴う法規制と税務調査の厳罰化など、従来の「聖域」を守り続けることはもはや困難です。
信者数や資産規模のランキングを追うことで見えてくるのは、単なる組織の大小ではなく、日本人が精神的な拠り所をどこに求め、どのような代償を払ってきたのかという生々しい軌跡です。伝統を守り地域社会を支える誠実な寺社が存在する一方で、信仰心を巧みに操って巨額の富を吸い上げる組織も厳然として存在します。
私たち一人ひとりに求められるのは、教団の知名度や権威に惑わされることなく、その組織が本当に社会的な倫理と個人の人権を尊重しているかを見抜くリテラシーです。自らの生活と家族の安全を第一に守りながら、健全な距離感を持って精神文化と向き合う冷静な姿勢こそが、これからの時代を生き抜くための確かな羅針盤となります。 (出典: 宗教 法人 ランキング(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。