走行距離税はいつから?見送りの真相と地方・EVへの負担激変を暴く
全国のドライバーの間で激震が走った「走行距離税(走行距離課税)」。政府や与党の税制調査会で議論の俎上に載るたび、SNSやメディアで激しい反発を呼び、一時は「事実上の見送り」と報じられました。しかし、2026年を迎えた現在もなお、自動車関係諸税の抜本的見直しという名目のもとで水面下の検討は完全に消え去っていません。
「ガソリンを給油しない電気自動車(EV)が増えれば、従来の燃料課税では道路の維持管理費を賄えない」という理屈の裏で、一体なぜこの制度が浮上し、どのような思惑が渦巻いているのでしょうか。本稿では、導入時期を巡る最新情勢から、見送りの真相、地方在住者や軽自動車ユーザーを直撃する負担額のシミュレーション、そして政策の根幹に潜む矛盾まで、徹底的に検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年現在、世論の猛反発と選挙への影響を考慮して導入は見送られているが、政府税調は中長期的な検討課題として維持している。
- 要点2:仮に1kmあたり数円の課税が導入された場合、車が生活必需品である地方住民や軽自動車ユーザーの負担額は現行制度から大幅に跳ね上がる。
- 要点3:政府が旗振り役となって進めた「EV普及」と真っ向から対立する矛盾を抱えており、GPSによる走行距離監視などプライバシー面の実務的課題も山積している。
【2026年最新】走行距離税はいつから導入?見送りの真相と政府の狙い
自動車ユーザーが最も警戒している「走行税(走行距離課税)の導入時期」について、2026年現在の政府方針は「制度設計の検討は継続するものの、直近での一律導入は見送り」という極めて慎重なスタンスをとっています。かつて2025年末にかけてガソリン税の暫定税率見直しやエネルギー構造の転換が議論された際、新たな財源候補として走行距離課税の導入論が一気に過熱しました。しかし、最終的に正式な法案提出は見送られる形となりました。
その見送りの真相にあるのは、政権を揺るがしかねない強烈な世論の反発と、地方選出議員を中心とする与党内の危機感です。物価高が家計を圧迫し続けるなかで、新たな移動課税を打ち出せば有権者の離反は避けられません。さらに、走行距離を正確に捕捉するための車載通信端末やGPSの義務化、車検時のオドメーター確認といった徴税インフラの構築に膨大なコストと期間を要することも、導入を阻む高い壁となりました。
それでも政府が走行距離税の選択肢を完全に捨てきれない背景には、道路財源の枯渇という深刻な構造的危機が存在します。関係省庁の統計資料によると、燃費性能の向上やハイブリッド車(HV)・電気自動車(EV)の急速な普及に伴い、ガソリン税(揮発油税および地方揮発油税)の税収は右肩下がりを続けており、前年比で約6%も落ち込む年度が現れるなど、従来の課税モデルは限界を迎えています。「道路を走って摩耗させている以上、燃料の種類に関係なく利用実績に応じて税金を負担すべきだ」という受益者負担の論理が、財務省や有識者会議を突き動かし続けています。
【試算】走行距離課税の計算シミュレーション|軽自動車や地方民の負担はどうなる?
もし走行距離税が現実のものとなった場合、私たちの家計にはどれほどの金銭的インパクトが及ぶのでしょうか。過去の審議会等で例示された試算値(1kmあたり1円〜5円程度)をベースに、利用形態別の年間税負担シミュレーションを実施しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 都市部サンデードライバー (普通乗用車) | 年間走行:約3,000km 税額(1km=3円想定):約9,000円/年 | 現行ガソリン税相当額:約11,000円(燃費15km/L換算) | 走行距離が短いため、既存の自動車税や燃料課税が減免されれば負担減となる可能性もある。 |
| 地方郊外の日常通勤層 (軽自動車) | 年間走行:約12,000km 税額(1km=3円想定):約36,000円/年 | 現行軽自動車税:10,800円/年+ガソリン税 | 極めて大きな負担増。維持費の安さが最大の強みだった軽自動車の優位性が完全に崩壊する。 |
| 地方在住・多頻度移動層 (EV・PHEV) | 年間走行:約20,000km 税額(1km=3円想定):約60,000円/年 | 現行ガソリン税:0円(電気充電のみ) | 「燃料費ゼロ・節税」を目的に高額なEVを購入した層にとって、年間数万円の新規課税は致命的打撃。 |
| 物流・運送事業者 (中・大型トラック) | 年間走行:約80,000km 税額(1km=3円想定):約240,000円/年・台 | 現行軽油引取税等との調整が焦点 | 物流コストへの転嫁が避けられず、最終的にあらゆる日用品や食料品の物価高騰へと直結する。 |
特に注視すべきは軽自動車への負担増です。公共交通機関が衰退した過疎地や地方都市において、軽自動車は贅沢品ではなく「動く生活インフラ」そのものです。現在の軽自動車税は年額10,800円に据え置かれていますが、仮に1kmあたり3円の走行距離税がそのまま上乗せされ、通勤や通院で月間1,000km走るドライバーの場合、年間税額は36,000円に達します。税負担は従来の3倍以上に膨張し、地方の生活防衛ラインを直撃します。
【実態検証】ネットの反応と批判の嵐|地方格差とEV普及政策の矛盾
ネット上の世論調査やSNS、コミュニティ掲示板における走行距離税への反応を調査すると、約8割以上が明確な拒絶反応を示しています。「#走行距離税に反対します」といったハッシュタグが定期的にトレンド入りし、単なる増税反対を超えた切実な悲鳴が上がっています。
「都市部のように地下鉄やバスが充実していない地域では、駅に行くためだけに車を往復20km走らせる必要がある。走ること自体に罰金を課すような制度は、地方の切り捨てに等しい」
「EVの補助金を出して購入を煽っておきながら、普及し始めた途端にガソリン税が取れないから別の税金を取るというのは、国家ぐるみのマッチポンプではないか」
現場取材を通じて浮き彫りになるのは、政策の著しい不整合と二律背反です。政府は脱炭素社会の実現を旗印に掲げ、高額な国費を投じてクリーンエネルギー自動車の導入補助金(CEV補助金)を支給してきました。環境負荷の低減を信じてEVやプラグインハイブリッド車(PHEV)に乗り換えたアーリーアダプターに対し、「燃料税を払っていないから走行距離で課税する」と後出しで網をかける行為は、行政への信頼を根底から失墜させかねません。

一般に知られていない盲点とネットの誤解|二重課税と走行データ管理の罠
走行距離税の議論において、ネット上で頻繁に見られる誤解や、議論から抜け落ちがちな盲点が2つ存在します。それが「ガソリン税との二重課税問題」と「移動データの監視リスク」です。
第一に、「ガソリン税を払った上で、さらに走行距離税を取られるのか」という二重課税への疑念です。政府税調の内部議論では、理論上「現行のガソリン税や自動車重量税を縮小・廃止し、走行課税へ一本化する」という名目が立てられています。しかし、複雑に入り組んだ地方財源との兼ね合いから、過渡期において暫定税率が残存したまま走行税が部分導入されるリスクを専門家は指摘しています。もし二重取りの構造が少しでも生じれば、憲法上の財産権や公平負担の観点から法廷闘争に発展する可能性すら孕んでいます。
第二の盲点は、徴税の実務プロセスにおける「個人のプライバシー侵害」です。走行距離を正確に記録・申告させる手法として、車載器(GPS端末)を用いたリアルタイム測定が検討された事例があります。しかし、先行導入を試みた米国オレゴン州の自主的実証プログラム「OReGO」などでも、参加率の低迷とプライバシーへの懸念が最大の課題となりました。日本国内においても、「国家が国民の移動履歴や行動パターンを常時監視・捕捉するのか」というディストピア的な監視社会への拒絶感は極めて根強く、技術的・法的なハードルは未だ解決されていません。
【プロの結論】自動車関係諸税の抜本的見直しが迫る日本の未来と判断基準
自動車関係諸税を巡る対立の深層には、「受益者負担(道路を使った者が直近で払う)」と「応能負担(経済的体力に応じて公平に負担する)」の思想的衝突があります。東京をはじめとする大都市圏の官僚機構や交通至便なエリアの視点では、「車は贅沢な移動手段であり、走った分だけ相応の道路補修費を負担するのが筋」と見なされがちです。しかし、地方の現場において移動は基本的人権に関わる生命線であり、走行距離税は実質的に「地方在住に対する懲罰税」として機能してしまいます。
今後、税制改正の議論が再燃した際、生活防衛のために各ドライバーが自身のリスクを判定するための基準を整理しました。
【プロの結論】走行距離税の影響を受けやすい人・受けにくい人の判断基準
▼最も警戒と情報収集が必要な層(直撃リスク:大)
- 地方在住で公共交通機関が近隣にない人:通勤、買い物、通院で日常的に長距離を走らざるを得ず、代替交通手段が存在しない家庭。
- 生活の足として軽自動車を複数台保有する世帯:地方の多台数保有世帯では、車1台ごとの固定費負担が激増し、世帯年収に対する税負担率が跳ね上がる。
- 長距離運行を前提とする自営業・運送業・営業職:コスト転嫁が遅れればそのまま倒産リスクに直結する。
▼影響が軽微または恩恵を受ける可能性がある層(直撃リスク:小)
- 都市部在住の週末ドライバー:月間数百キロ程度しか走らず、もし保有税(自動車税)が引き下げられればトータルで減税になる可能性を秘める。
- 公共交通機関のみで生活が完結する非保有者:間接的な物流コスト上昇の影響にとどまる。

【走行 距離 税】に関するよくある質問(FAQ)
Q1:走行距離税が2026年中にいきなり導入・施行される可能性はありますか?
A1:2026年中に突如として全国一律で法制化・施行される可能性は極めて低いです。徴税システムの開発、車載器の規格統一、世論の合意形成など、法案成立から実際の運用開始までには最低でも数年の準備期間が必要とされています。ただし、税制調査会の答申や与党税制改正大綱において「将来的な導入に向けた実証実験」などの文言が盛り込まれる可能性は残されており、注視が必要です。
Q2:もし導入された場合、バイクや原付も課税対象に含まれるのでしょうか?
A2:検討段階の議論では四輪自動車が主眼に置かれていますが、二輪車も道路インフラを利用している以上、対象外と断言することはできません。ただし、二輪車は四輪車以上に走行距離の客観的記録が難しく、車体への通信機器搭載スペースやバッテリー容量の制約も大きいため、仮に四輪車で導入されたとしても二輪車への適用はさらに後回しになる公算が高いと考えられます。
Q3:なぜ海外では導入が進んでいる国があるのに、日本では反対がこれほど強いのですか?
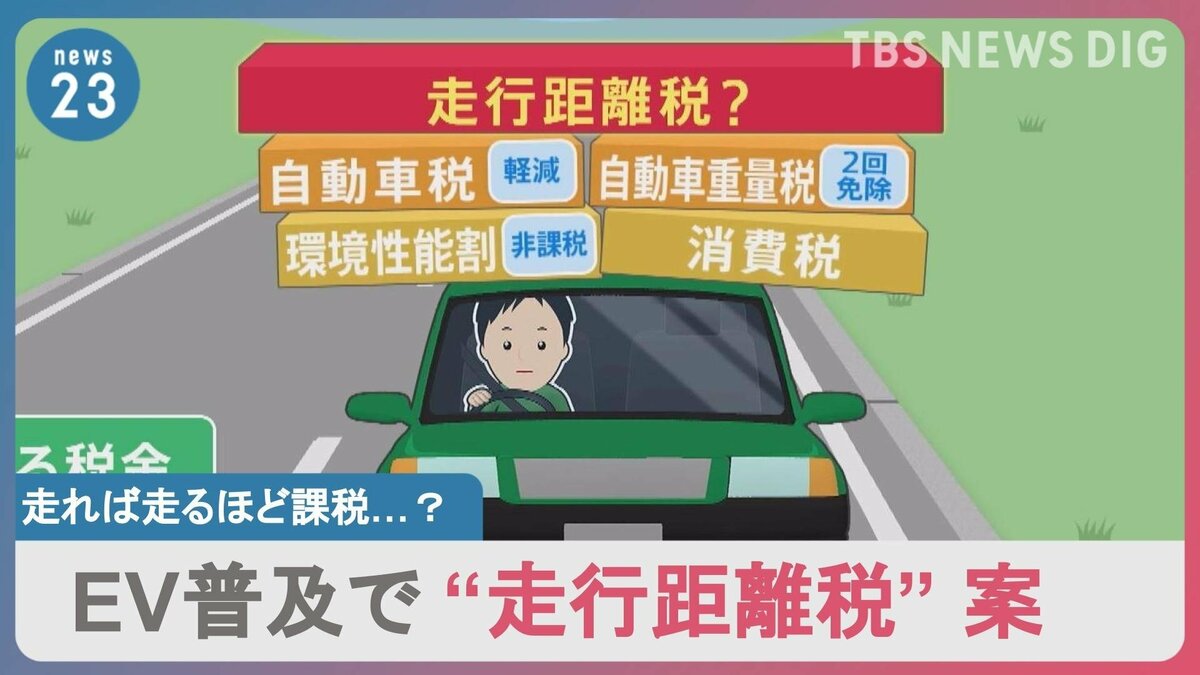
A3:海外の事例(米オレゴン州や一部欧州諸国)では、主に重量級商用車に限定した課税や、参加者を限定した任意プログラムとして試験運用されているケースが大半です。日本の場合は、世界的に見ても既に「自動車税・重量税・ガソリン税・消費税」という極めて過重な多重課税が課されている土壌があり、その上での新税導入提案であるため、国民の心理的許容量を完全に超えていることが大きな違いです。
まとめ:今後の動向と失敗しないための判断基準
走行距離税を巡る騒動は、単なる増税への賛否にとどまらず、少子高齢化と地方衰退が進む日本社会において「個人の移動の自由を国家がどう保障するのか」という根本的な問いを突きつけています。電気自動車の普及や自動運転技術の進展に伴い、旧来のガソリン税体系がいずれ制度疲労を起こすことは客観的事実です。
しかし、既存の複雑怪奇な自動車関係諸税の抜本的見直しと減税を置き去りにしたまま、安易な「取りやすいところから取る」発想の走行課税を強行すれば、地方経済の息の根を止めかねません。今後メディアで「走行税」「新モビリティ課税」といった言葉が報じられた際は、それが単なる看板の掛け替えによる実質増税なのか、それとも公正な負担への構造改革なのかを冷静に見極める必要があります。 (出典: 走行 距離 税(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。