住職で年収1000万は現実か?坊主丸儲けの嘘とお寺の格差実態
「お寺の住職は税金を払わず、高級外車を乗り回して年収1000万円を軽々と超えている」――世間では今なお、このような「坊主丸儲け」のイメージが根強く語り継がれています。葬儀や法要のたびに手渡される高額なお布施、非課税とされる宗教法人の特権など、外側から見る寺院の財政事情には確かに裕福な印象が付きまといます。
しかし、文化庁の宗教統計調査や各宗派の財務報告、さらには現場僧侶への取材データを精査すると、浮き彫りになるのは世間の抱く幻想とはかけ離れた「すさまじい経済格差」です。一部の富裕層寺院が存在する一方で、日々の生活すらままならず兼業で糊口をしのぐ寺院が全国で急増しています。2026年現在のリアルなデータをもとに、知られざる住職の懐事情と宗教マネーの構造を徹底的に解明します。
📌 【この記事の重要ポイントまとめ】
- 要点1:年収1000万円を超える住職は観光寺院や都心の大規模霊園を持つ「上位数%」の例外層に過ぎない。
- 要点2:宗教法人の収入は非課税でも、住職個人が受け取る「役員報酬」には所得税や住民税が満額課税される。
- 要点3:急速な檀家離れと墓じまいの連鎖により、全国寺院の過半数が「年収300万円未満」の赤字・兼業状態に直面している。
【疑惑の真相】住職の年収1000万円は本当か?「坊主丸儲け」俗説のウラ側
世間で囁かれる「住職の年収1000万円説」は、結論から言えばごく一部の限られた環境に身を置く僧侶においてのみ成立する現実です。大半の僧侶にとって、大台である1000万円は遠い世界の数字と言わざるを得ません。
古くから使われる「坊主丸儲け」という慣用句は、仕入れコストがかからず、読経という無形のサービスに対して現金が支払われる様子を揶揄した言葉です。しかし、この言説には致命的な計算漏れが存在します。寺院という巨大な木造建築を維持・修繕するための莫大なコスト、境内地の地代、さらには包括宗派へ納める上納金(賦課金)が一切考慮されていない点です。
実際に年収1000万円プレイヤーとして優雅な生活を送る住職は、京都や奈良などの拝観料収入が潤沢な有名観光寺院、または都心部で何百区画もの霊園を直接運営し、継続的な墓地管理料を得ている寺院の代表役員に限られます。これらは全国に約7万6000ある寺院の中でも、上位3〜5%前後の特殊なメガ寺院に過ぎません。
お寺の収入源と内訳を徹底解剖|宗教法人の非課税ルールと税金の落とし穴
寺院経営の仕組みを誤解させる最大の元凶が、「宗教法人は無税」という法制度の曲解です。ここには法人と個人の境界線における決定的なルールが存在します。
まず、寺院という組織に入るお寺の収入源と内訳を整理すると、大半は以下の柱で構成されています。
- 宗教活動収入:読経料、戒名料、葬儀・法要のお布施、祈祷料
- 墓地・管理収入:墓地管理料、永代供養料、納骨堂の年間維持費
- 収益事業収入:駐車場経営、所有ビルの賃貸料、幼稚園・保育園の運営、物品販売
法人税法上、信者から任意で納められるお布施は税金が非課税となります。これは寄付金(喜捨)としての性質を持つため、法人税の課税対象から除外されているためです。墓地の管理料や永代供養料も、本来の宗教目的に直結する役務として非課税扱いが適用されます。
しかし、決定的な誤解は「お寺に入ったお金を住職が自由にポケットへ入れている」と思い込む点にあります。寺院に入った資金を住職個人の生活費に充てる場合、宗教法人から個人へ「給与(役員報酬)」として支払わなければなりません。この段階で、宗教法人の役員報酬には税金が一般サラリーマンと完全に同等基準で課税されます。
所得税、住民税、社会保険料(健康保険・厚生年金)が源泉徴収され、控除後の金額が住職の手取り給与となります。仮に寺院本体に年間3000万円のお布施が集まったとしても、お寺のお金で私用の買い物をすれば税務署から「給与認定」を受け、追徴課税の厳しいペナルティが科されるのが税制の現実です。
【データ比較】僧侶の年収ランキングと寺院経営の冷酷な格差一覧
宗教界に存在する経済格差は、一般企業の格差よりも遥かに過酷です。全国の宗派調査報告や各種寺院経営白書のデータから推計した、寺院規模別の収支と住職の給与実態を以下の比較表にまとめました。
| 寺院の類型・規模 | 推定平均年収(額面) | 主な収入源 | 経営の実態と課題 |
|---|---|---|---|
| メガ観光寺院・大規模霊園 (全国上位約3%) | 1,200万〜2,500万円以上 | 拝観料、祈祷料、数千区画の墓地管理料、不動産 | 高年収が確実に維持される一方、文化財修繕費が数億円単位で発生する。 |
| 都市部・中規模一般寺院 (檀家300〜500軒程度) | 500万〜750万円 | 葬儀・法要のお布施、年間護持会費、納骨堂収入 | 専業で生活が可能。中堅サラリーマンと同水準の生活を維持。 |
| 地方・小規模寺院 (檀家100〜200軒程度) | 250万〜380万円 | 法要のお布施、盆彼岸の棚経、わずかな墓地管理料 | 専業では貯蓄が困難。配偶者のパート収入や公的年金で補填するケース多数。 |
| 過疎地・限界集落寺院 (檀家数50軒未満) | 0万〜150万円 (寺院からの給与) | 年数回の法事布施、兼業先の給与所得 | 寺院会計は慢性的な赤字。住職自身が外部で働いて寺の電気代を払う。 |
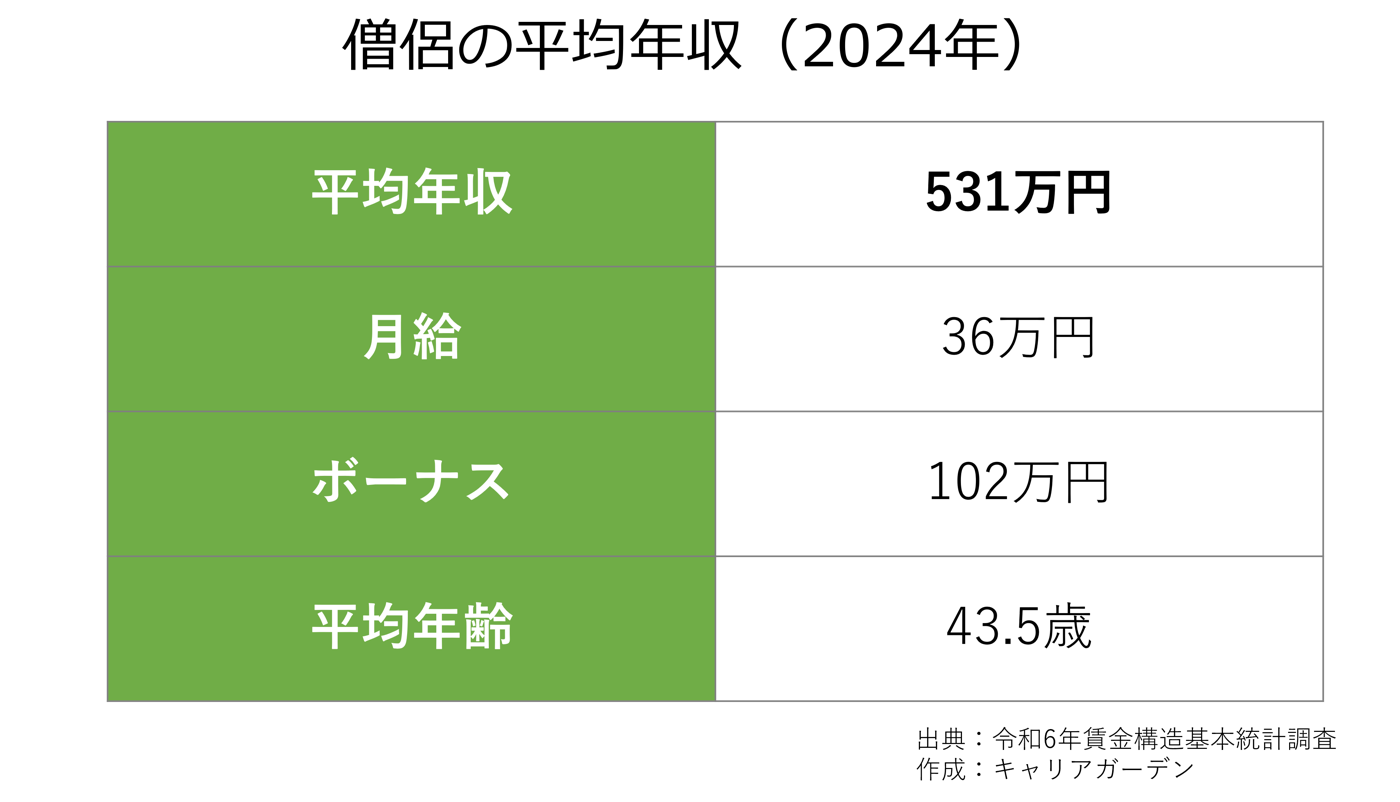
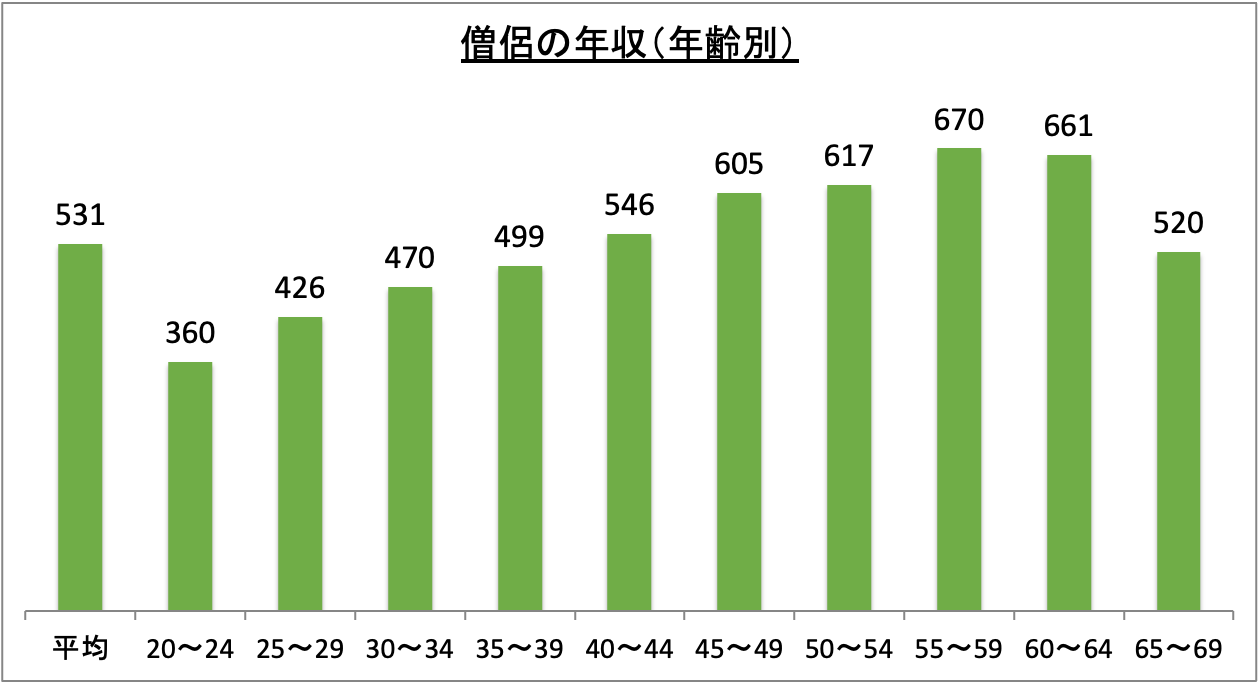
国税庁の民間給与実態統計調査や宗教各派の内部調査を総合すると、住職の平均年収は全体でならすと約350万〜400万円前後に収束します。上位のメガ寺院が数字を引き上げているため、中央値で見れば手取り月給20万円を切る寺院が数多く存在するのが現実です。この儲かる寺と潰れる寺の格差は、2026年を迎えた現在、修復不可能なレベルまで拡大しています。
【実態検証】「手取り15万円」「平日は会社員」貧乏寺の実態と兼業住職の告白
「朝のお勤めを終えたらスーツに着替え、軽自動車で市役所や民間企業へ通勤する」――これは地方都市に点在する若手・中堅僧侶の典型的な日常風景です。
日本仏教界の大部分を占める地方の一般寺院では、貧乏寺の実態と兼業住職という生き方がもはや標準形態になりつつあります。ある東北地方の臨済宗系寺院を継いだ40代住職の手記には、次のような生々しい告白が綴られています。
「父が亡くなり実家の寺を継承した際、檀家名簿を開いて愕然としました。登録されているのは62軒、そのうち定期的に連絡が取れるのは40軒足らず。お盆の棚経と年間数件の法要を合わせても、年間の総収入は180万円程度でした。本堂の雨漏り修理積立どころか、固定資産税(敷地内の非課税適用外部分)と光熱費を払えば手元には何も残らない。結局、平日は高校の非常勤講師として働き、土日に法事を務める生活を10年以上続けています」
ネット上の知恵袋やSNSでも、「夫が住職だが、寺からの手取り給与は月15万円。私の正社員給与がなければ子どもの大学進学など不可能だった」「冬の灯油代すら出せず、本堂が凍りついている」といった悲痛な声が後を絶ちません。世間が思い描く「袈裟を着て悠々自適に暮らす住職」は、地方の現場にはどこにも見当たらないのです。
寺院経営の構造変化|檀家離れを加速させる墓地管理料と永代供養料の現実
なぜここまでお寺の経済状況は追い詰められているのか。その主因は、日本の社会構造の変化に伴う檀家離れとお寺の経営難にあります。
従来の寺院モデルは、地域社会と強く結びついた「檀家制度」の上に成り立っていました。先祖代々の墓を守り、春秋の彼岸や盂蘭盆会には欠かさず布施を納める檀家が一定数存在することで、年間を通じた安定経営が可能だったのです。
ところが、少子高齢化と都市部への人口流出が加速した結果、地方では「墓じまい」のラッシュが起きています。墓じまいが一度行われると、将来にわたって得られるはずだった墓地管理料や永代供養料の収入が一挙に消失します。檀家数が損益分岐点とされる200〜300軒を下回った寺院は、毎年確実にキャッシュが流出する構造へと転落します。
さらに近年は、葬儀の簡素化(直葬・一日葬の普及)や家族葬の一般化により、1回あたりの読経料・戒名料の相場が下落傾向にあります。「戒名は不要」「お布施は一律定額のネット仲介サービスで十分」と考える市民層が増えたことで、かつて1回の葬儀で50万〜100万円単位で動いていた布施収入は激減しました。

一般に知られていない盲点とネットの誤解|「寺の資産」と「個人の財布」の混同
「それでも外車に乗っている住職を見たことがある」という反論は、メディアやネット掲示板で頻繁に交わされます。この目撃談の裏にあるカラクリと、知られざる盲点を解剖します。
高級車に乗る住職の多くは、以下の3つのパターンのいずれかに該当します。
- 収益事業で成功している兼業住職:不動産賃貸業、学校法人、福祉施設などを別会社として経営し、そこから多額の役員報酬を得ている。
- 法人名義のリース車両:寺院の業務車両(檀家回りや送迎用)として宗教法人名義でリース契約を結び、経費計上している。
- 資産家の家系:お寺の経営とは無関係に、先祖伝来の土地資産などを保有する大地主である。
寺院が保有する広大な土地や歴史的建造物は、帳簿上は巨大な資産に見えます。しかし、それらは勝手に売却して個人の遊興費に充てることは法律上できません。むしろ、数百年に一度訪れる本堂の瓦葺き替え工事には3000万〜1億円以上の巨額資金が必要となります。寺院口座にある数千万円の預金は、住職個人の蓄えではなく、建物を後世に残すための「維持保全積立金」に過ぎないケースがほとんどです。
【プロの結論】寺院継承の厳しい現実と引き受けるべき判断基準
宗教社会学的な視点から見れば、血縁による世襲を前提とした近世以来の寺院制度は、すでに制度疲労の極限に達しています。地方自治体の消滅可能性と歩調を合わせるように、空き寺(無住寺院)の増加は止まりません。寺院継承と年収の現実に向き合う際、後継者は感情論ではなく極めてシビアな経済的判断を下す必要があります。
【寺院継承をおすすめできる条件】
- 現時点で固定の檀家が300軒以上維持されており、年間収支が黒字であること。
- 都市部または交通至便な立地にあり、納骨堂や樹木葬などの新規受入れ需要が見込めること。
- 住職自身が宗教者としての強い使命感を持ち、地域コミュニティの再編に尽力する覚悟があること。
【慎重になるべき・継承を避けるべき条件】
- 檀家数が100軒未満で、高齢化率が極端に高い過疎地域に立地していること。
- 本堂や庫裏の老朽化が進んでいるにもかかわらず、修繕積立金がほぼゼロであること。
- 「住職になれば生活が楽になる」という金銭的期待を主たる動機としていること。
経済的基盤が崩壊した寺院を無理に継承することは、住職個人とその家族を深刻な貧困リスクに晒す結果になりかねません。時には近隣寺院との合併や法人の解散(廃寺)という決断を下すことも、現代の寺院関係者には求められる責任です。
【住職 年収 1000 万】に関するよくある質問(FAQ)
Q1:住職の平均年収はいくらくらいですか?
A1:全国の僧侶を平均すると、額面年収で約350万〜400万円程度と推計されます。ただし、上位数%の富裕層寺院(年収1000万円以上)から、給与がほぼゼロで平日は外部で働く兼業寺院まで極端な格差があり、中央値で見ると一般的な民間サラリーマンの平均(約460万円)を下回る水準です。
Q2:お布施や戒名料に税金がかからないというのは本当ですか?
A2:宗教法人の会計としては非課税です。お布施や戒名料はお寺に対する「喜捨(寄付金)」として扱われるため、法人税は課税されません。しかし、そのお金を住職個人の生活費として「役員報酬(給与)」で受け取る際には、一般の給与所得と全く同様に所得税、住民税、社会保険料が課税されます。
Q3:実家のお寺を継げば年収1000万円を目指せますか?
A3:極めて困難です。年収1000万円を寺院給与から得るには、少なくとも檀家数が800〜1000軒以上存在するか、あるいは都心部での納骨堂運営、大規模な駐車場・不動産賃貸などの副次的な収益事業が軌道に乗っている必要があります。地方の小規模寺院を継いだ場合、手取り給与は月額10万〜20万円前後に留まるケースが大半です。
まとめ:幻想の「丸儲け」から脱却し、寺院の現在地を直視する
「住職=年収1000万で丸儲け」という言説は、昭和からバブル期にかけての固定観念や、ごく一部の観光名刹・都心大規模寺院の姿を誇大に切り取った都市伝説に過ぎません。その実態は、多くの僧侶が生活苦と寺院維持の重圧に苛まれ、平日は一般就労で食いつなぐ過酷な格差社会です。
宗教法人に対する非課税枠組みも、個人の贅沢を許す抜け穴ではなく、あくまで歴史的建造物の維持や公益的な宗教活動を支えるための制度的防壁です。葬儀や供養のあり方が根本から問い直される2026年、私たち生活者の側もステレオタイプの偏見を排し、地域文化の担い手である寺院が直面する経営課題のリアルを冷静に見つめ直す必要があります。 (出典: 住職 年収 1000 万(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。