芸能人の脱税はなぜバレる?歴代の申告漏れ事件と驚愕の手口を徹底解明
スポットライトを浴びて華々しい活躍を続け、一般人には想像もつかない巨額のギャラを手にする芸能人たち。しかし、突如として世間を震撼させるのが「脱税」や「巨額申告漏れ」のスクープです。華やかな成功を収めたはずの著名人が、なぜ税務当局のターゲットとなり、築き上げた社会的信用を一瞬で失ってしまうのでしょうか。
2026年現在、国税庁の「国税総合管理(KSK)システム」やデジタル取引追跡技術は飛躍的な進化を遂げており、芸能界特有の不透明な金流はもはや完全に可視化されています。なぜ巨額の不正が次々と白日の下に晒されるのか、歴代の事件簿から浮き彫りになる手口と当局の調査包囲網、そして関係者たちの知られざるその後について、取材現場の事実をもとに徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:芸能人の脱税・申告漏れは「反面調査」やSNS等の生活実態、身内のタレコミによって高確率で暴かれている。
- 要点2:個人事務所を使った節税策が「架空経費」や「私的流用」「ペーパーカンパニー」へエスカレートし、悪質な所得隠しと認定されるケースが後を絶たない。
- 要点3:発覚後は億単位の追徴課税に加え、番組降板やCM違約金など社会的制裁が重くのしかかり、復帰へのハードルは年々極めて高くなっている。
【歴代一覧】芸能界を震撼させた脱税・申告漏れ事件と追徴課税の実態
芸能史を振り返ると、世間を呆れさせた常習的な無申告から、組織的かつ巧妙なスキームを用いた法人税脱税まで、多種多様な事件が記録されています。記憶に新しい大型事案から昭和・平成を揺るがした事件まで、その被害規模とペナルティの実態を俯瞰してみましょう。
| 人物・事案名 | 発覚した手口と指摘内容 | 指摘額・追徴税額(重加算税等) | 処分内容とその後の影響 |
|---|---|---|---|
| 徳井義実(チュートリアル) | 個人事務所「チューリップ」における約3年間の連続無申告および旅費・洋服代等の個人的支出の経費計上 | 申告漏れ約1億2,000万円(うち所得隠し約2,000万円) 追徴税額約3,700万円 | 全レギュラー番組を降板・活動自粛。会見で「想像を絶するルーズさ」と謝罪し、約半年後に活動再開。 |
| 三崎優太(青汁王子) | 広告宣伝費の架空発注によるペーパーカンパニーを通じた法人税法違反(脱税) | 脱税額約1億8,000万円(隠し所得約14億6,000万円) | 東京地検特捜部に逮捕。懲役2年執行猶予4年の有罪判決。後にSNSインフルエンサーへ転身。 |
| 板東英二 | 個人事務所による架空外注費の計上。記者会見での「植毛手術代を経費にしていた」という弁明が物議を醸す | 申告漏れ約7,500万円(うち所得隠し約5,000万円) 追徴税額約2,800万円 | テレビ・ラジオの全レギュラーを失い、事実上の長期休業に追い込まれるなど大打撃を被った。 |
| 野村沙知代 | 自著の印税やテレビ出演料など、個人所得を親族名義の口座等に分散・隠蔽した悪質な所得税脱税 | 脱税額約2億1,300万円(所得隠し約5億6,800万円) | 東京地検特捜部に逮捕。懲役2年執行猶予4年、罰金2,100万円の有罪判決。 |
チュートリアルの徳井氏の事案は「悪質な偽装工作」というよりも「長期間にわたる完全な放置・無申告」という極めて特異なケースでした。一方、青汁王子こと三崎優太氏の事件は、巧妙に作られた外注スキームを用いた意図的な脱税事件であり、査察部(通称マルサ)が強制捜査に入り刑事告発に至っています。このように、ひと口に「税務トラブル」と総称されても、その悪質性や法的性質には雲泥の差が存在します。

芸能人の脱税はなぜバレるのか?国税局「マルサ」がマークする決定的トリガー
「自分は個人事務所の代表だし、内部の会計処理は外には漏れないはずだ」という甘い見立ては、税務当局の前では通用しません。東京国税局査察部をはじめとする税務調査官が芸能人の不正を見抜く背景には、極めてシステマチックな調査網が存在しています。
第一の決定打となるのが「反面調査」です。芸能人のギャラは、キー局や制作会社、大手広告代理店、芸能プロダクションから支払われます。これらの大企業には定期的に厳格な税務調査が入るため、誰にいくらの出演料やライセンス料を支払ったかを示す支払調書や振込データが当局に完全に把握されます。「相手先が申告している支払額」と「芸能人側が確定申告した売上額」を突き合わせれば、売上の抜き取りや未申告は一瞬で炙り出されます。
第二のトリガーは、SNSやメディアで見せる生活実態と申告額の決定的な乖離です。近年、国税庁はデジタル調査専門チームを強化しています。InstagramやYouTubeで披露される億ションの暮らし、高級外車の買い替え、ハイブランドの爆買い、プライベートジェットでの豪遊。これらの露出情報と提出された申告所得をAIおよびKSKシステムで照合した際、「年収数百万円の申告であるにもかかわらず、年間数千万円を消費している」といった不整合があれば、即座に重点調査対象へとリストアップされます。
さらに見過ごせないのが「利害関係者からのタレコミ(内部告発)」です。ギャラ配分を巡って揉めた元マネージャー、愛人関係が破綻した交際相手、金銭トラブルを抱えた共同出資者など、内情を深く知る人物から国税庁の「課税・徴収漏れに関する情報提供窓口」へ詳細な銀行口座番号や裏帳簿のコピーが持ち込まれるケースは、当局にとって最も確度の高い端緒となります。
節税と脱税の境界線|個人事務所・ペーパーカンパニーと経費水増しの罠
芸能界において、一定以上の売上規模に達したタレントが「個人事務所」を設立するのは極めて一般的な慣行です。最高税率が住民税と合わせて最大55%に達する個人の所得税に対し、法人税の実効税率は約30%前後に抑えられるため、法人化そのものは完全に合法的な節税対策といえます。
しかし、問題はその先にある「経費の私的流用」と「実体のない架空取引」です。ここが合法な節税と、違法な所得隠し・脱税を分ける決定的な境界線となります。
典型的な不正パターンは以下の通りです。
1. プライベートな家計支出の全額経費化:
私生活で使用する自宅マンションの全額家賃計上、プライベートの家族旅行を「ロケ視察費」、高級ブランドの私服を「衣装代」、友人との単なる飲み会を「取引先接待交際費」として計上する行為。国税調査官は、業務との直接的な関連性(因果関係)を徹底的に追及し、否認します。
2. ペーパーカンパニーを経由した架空循環取引:
親族名義などで実体のない別法人(ペーパーカンパニー)を作り、そこに「企画コンサルティング料」「宣伝業務委託費」などの名目で架空の発注を行い、利益を圧縮する手口です。実質的な労務提供や成果物がない契約は、税務調査において一発で「仮装・隠蔽」と判定され、重加算税の対象となります。
3. 親族への実体のない役員報酬:
芸能活動を一切手伝っていない配偶者や高齢の親を役員に据え、高額な役員報酬を支払って所得を分散させる手口です。勤務実態や職務内容に見合わない報酬額は、法人税法上の損金不算入処分を受けます。
【実態検証】事件発覚後の芸能人の現在と世論のリアルな反応
ひとたび脱税や巨額申告漏れが表沙汰になった場合、芸能人が支払う代償は追徴課税の金銭的負担だけにとどまりません。民放キー局のコンプライアンス基準が極限まで厳格化した現代において、経済事件を起こしたタレントに対する世間の風当たりは苛烈を極めます。
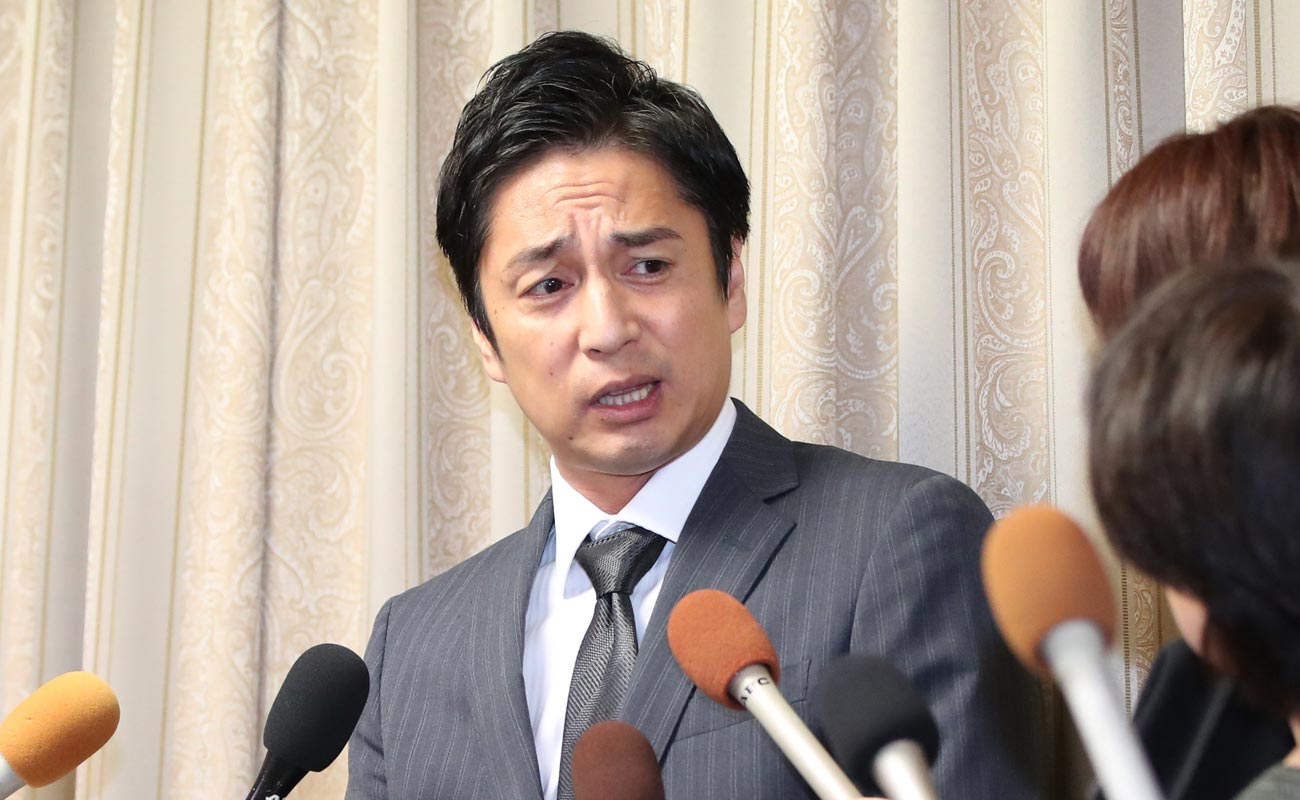
長期間の無申告が発覚した徳井義実氏は、記者会見の場で「自分の想像を絶するだらしなさ、ルーズさによってご迷惑をおかけした」と涙ながらに語り、すべての出演番組から降板。復帰までには長い自粛期間を要しました。復帰後も、情報番組のMCや大型CMへの起用には依然として高いハードルが立ちはだかっています。
ネット上の世論を分析すると、SNSやポータルサイトのコメント欄では「意図的な脱税」はもちろんのこと、「知らなかった」「忘れていた」という言い分に対する冷ややかな視線が目立ちます。
「会社員は給与から1円単位で源泉徴収され、抜け道なく税金を納めている。億単位を稼ぐ芸能人が『だらしなかった』で済まされるわけがない」という怒りの声は、給与所得者層を中心に極めて根強く存在します。とりわけインボイス制度の導入などを経て、国民全体の税に対するリテラシーと公平性への要求が高まっている現在、税務不正に対する世論の許容度は過去最低レベルにまで落ち込んでいます。
一般に知られていない盲点とネットの誤解|「申告漏れ」と「脱税」の法的決定打
ネットニュースやワイドショーの報道において、しばしば「申告漏れ」「所得隠し」「脱税」という言葉が混同されて使われますが、税法上の法的位置づけは明確に異なります。この違いを理解していないと、事態の深刻さを見誤ることになります。
第一段階の「申告漏れ」は、税法上の経費算入時期のズレ(期ずれ)や、解釈の相違による計算ミスなど、悪意のない過失を含んだ修正を指します。この場合に課されるのは過少申告加算税(10〜15%)や延滞税にとどまります。
第二段階の「所得隠し」は、二重帳簿の作成や売上除外、架空経費の計上など、「意図的に事実を隠蔽・仮装」したと認定されたケースです。この場合、本税に対して35〜40%という重い重加算税がペナルティとして課されます。
そして最重度の「脱税」とは、所得隠しのうち、偽りその他不正の行為によって税を免れた行為を指し、国税局査察部(マルサ)が調査を行い、検察庁へ刑事告発して裁判で刑事責任を問うものです。告発基準は一般的に「隠蔽所得が1億円以上」かつ「手口が極めて悪質」である場合とされており、有罪となれば10年以下の懲役もしくは1000万円以下の罰金、またはその双方が科される犯罪行為です。
「自分は逮捕されていないからセーフだ」という認識は大きな間違いであり、刑事事件化しなくても、重加算税を伴う所得隠しが公表されれば、タレントとしての生命線である社会的信用は事実上失墜します。

【プロの結論】芸能界の構造的リスクと個人事業主が学ぶべき自己防衛
なぜ、これほど社会的影響力のある人々が、同じ過ちを繰り返してしまうのでしょうか。その背景には、芸能界特有の構造的要因と、家族・側近関係に潜む心理的リスクが存在します。
芸能人の多くは、若くして才能一本で急激に富を築きますが、体系的なマネーリテラシーや企業経営の知識を学ぶ機会を持たないまま個人事務所の経営者となります。その結果、経理実務を母親や親族、あるいは古くからの知人に丸投げするケースが頻発します。ここには、昭和・平成から続く「ステージママ」的な身内マネジメントや、互いに甘えが生じる共依存関係が深く関わっています。
「家族だから信用できる」という思い込みが、第三者による厳格な監査機能を麻痺させます。親族側もタレントの機嫌を損ねることを恐れ、領収書の提出を強く求められなくなったり、公私の境界線(心理的バウンダリー)が曖昧なままプライベートな出費を経費に付け替えたりする悪循環に陥るのです。
【プロの結論】個人事務所設立・節税に向いている人・慎重になるべき人の判断基準
芸能人のみならず、近年急増するYouTuber、インフルエンサー、フリーランスの個人事業主にとっても、この問題は決して対岸の火事ではありません。以下の基準をもとに、自身のガバナンスを厳格に見直す必要があります。
【個人事務所設立が推奨される健全な条件】
・売上規模が年間1,000万〜1,500万円を超え、役員報酬を適正に設定できる見通しがある
・身内ではなく、税務署OBや企業法務に強い「第三者の独立した顧問税理士」と正式契約を結んでいる
・個人用と法人用の銀行口座・クレジットカードを完全に分離し、1円の私的流用も排除できる自制心がある
【法人化を絶対に避けるべき・見送るべき危険な条件】
・確定申告の期日管理が苦手で、領収書の整理を年単位で放置してしまう悪癖がある
・親族や知人に経理を丸投げし、通帳残高や税金の納付状況を自ら毎月確認していない
・「何でも経費で落とせる裏ワザ」といった無認可の税務コンサルタントの甘言に惹かれやすい
【芸能人 脱税】に関するよくある質問(FAQ)
Q1:芸能人は一流の税理士をつけているはずなのに、なぜ脱税や申告漏れが起きるのですか?
A1:多くのケースでは、税理士の能力不足ではなく、タレント本人が税理士へ領収書や売上データを期日通りに提出しなかったり、税理士の忠告を無視して私的な領収書を経費として強引にねじ込んだりすることが原因です。また、悪質な手口の場合は、税理士にすら内緒で裏口座を作成し、売上を抜いている事例もあります。
Q2:申告漏れがバレた場合、追加で支払う税金はどのくらいになりますか?
A2:本来納めるべき本税に加えて、過少申告加算税(10〜15%)や無申告加算税(最高30%)、悪質な所得隠しと認定された場合は重加算税(35〜40%)が上乗せされます。さらに納期限の翌日から完納までの利息に相当する「延滞税」が日割りで加算されるため、最終的な支払総額は本来の税額の1.3倍〜1.5倍以上に跳ね上がることが珍しくありません。
Q3:一般のサラリーマンや個人事業主でも、国税局にマークされることはありますか?
A3:十分にあり得ます。副業収入の未申告や、フリマアプリ・暗号資産取引での巨額利益の放置は、支払元への反面調査やプラットフォーム事業者の取引データ開示請求によって確実に捕捉されます。「少額だからバレない」という考えは極めて危険です。
まとめ:今後の動向と失敗しないための判断基準
芸能人の脱税や申告漏れが次々と暴かれる最大の理由は、税務当局が持つ圧倒的な情報網と、反面調査やデジタル解析による「逃げ場のなさ」にあります。華やかな生活の裏側で、納税という最も基本的な社会的義務を軽視した結果、巨額の追徴課税にとどまらず、長年培ったキャリアや信頼のすべてを吹き飛ばしてしまうリスクは計り知れません。
クリーンな活動環境と社会的信用を守るために必要なのは、安易な裏ワザに頼らない健全な納税意識と、公私を明確に切り分ける組織ガバナンスです。税務コンプライアンスの透明化が進むこれからの時代、誠実さこそが最大かつ唯一の自己防衛策となります。 (出典: 芸能人 脱税(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。