ゴマ信用の実態と2026年最新動向|点数社会の真実と日本の教訓
スマートフォン一つで個人の社会的信用が数値化され、人生のあらゆる選択肢がその点数に左右される――かつてSF映画のディストピアとして語られた世界を現実のものにしたのが、中国のアリババ集団(Alibaba Group)傘下のアントグループが開発した「芝麻信用(ジーマしんよう / 通称:ゴマ信用)」です。日本国内でも「中国の恐るべき監視社会の象徴」としてセンセーショナルに報じられ、強い警戒感と好奇の目を向けられてきました。
しかし、センセーショナリズムを排して現地の日常やプラットフォームの変遷をつぶさに追うと、日本で流布している言説と現地住民が実感しているリアルとの間には、無視できない巨大なギャップが存在します。2026年現在、中国の金融プラットフォーム再編やデータ保護法の厳格化を経て、この仕組みはどのような姿に変貌を遂げたのか。中国の巨大ITエコシステムがもたらした利便性と歪み、そして日本がこの実験から学ぶべき教訓を、現場取材データと客観的エビデンスに基づいて解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:ゴマ信用は国家の行政処分システムとは異なる民間サービスであり、日常生活では「少額デポジットの免除」が主用途である。
- 要点2:スコアは350〜950点で算出され、初期登録時点で多くのユーザーが特典基準である600点前後に達する仕組みになっている。
- 要点3:日本への上陸は法規制や国民のプライバシー忌避感により事実上頓挫し、信用をデータ化する試みは異なるアプローチへ転換している。
【仕組みを解剖】芝麻信用(ゴマ信用)を構成する5大評価要素とアルゴリズム
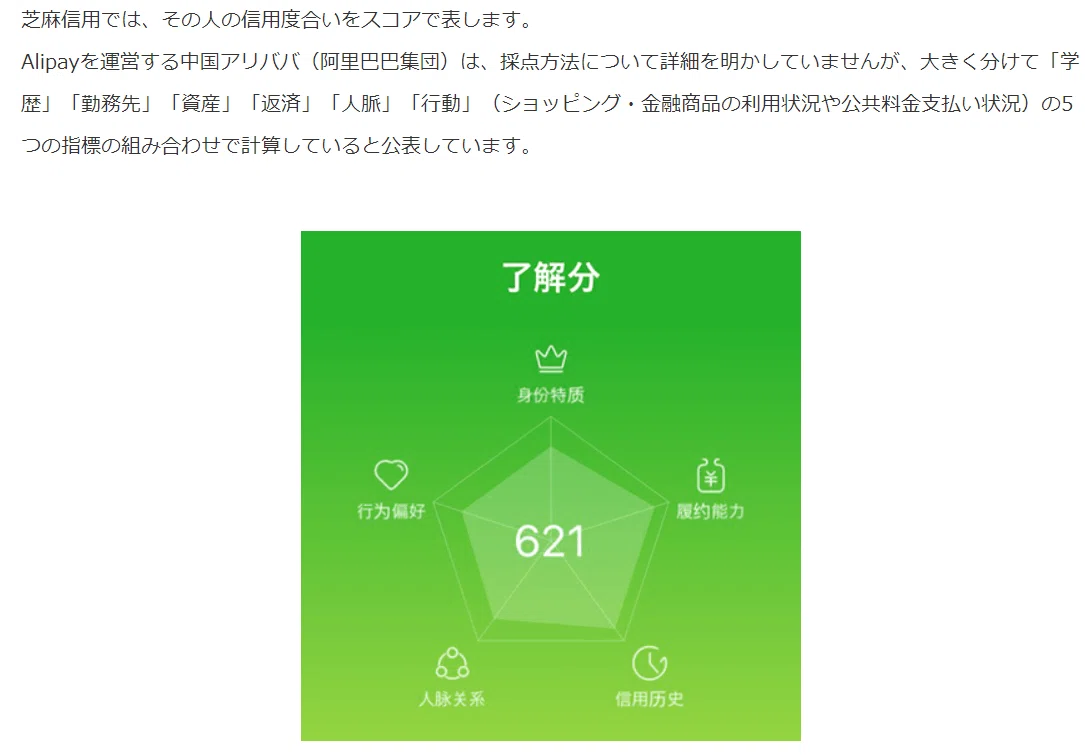
ゴマ信用の核心は、決済アプリ「Alipay(アリペイ/支付宝)」の膨大なトランザクションデータを元に、個人の信用度を350点から950点の範囲でリアルタイムにスコアリングする点にあります。この点数は、単なる金融機関の返済履歴にとどまらず、ユーザーの生活全体を5つの評価軸から多角的に分析して算出されます。
アントグループ信用情報のアルゴリズムが評価対象とする5大要素の内訳は次の通りです。
- 身分属性(ユーザーの基本属性):実名認証データ、最高学歴、勤務先の企業規模、保有資格、公的機関の登録情報など。社会的ステータスの裏付けとなる基礎データ。
- 支払い能力(資産・財務基盤):アリペイを通じた運用残高、不動産や自動車の保有証明、定期的な金融資産の動き。
- 利用履歴(債務・決済の履行状況):後払いサービス(花唄/Huabei)や消費者金融サービス(借唄/Jiebei)の返済履歴、公共料金の期日内支払い実績。
- 人脈(交友関係の信用水準):アリペイ内で繋がっている友人・知人のスコア水準や送金関係。信用度の高い交友関係を持つ人物は高く評価される。
- 消費行動(購買パターンと嗜好性):ECモール「タオバオ(淘宝網)」「天猫(Tmall)」での購買頻度、購入商品の種別、寄付行為などの公益活動。
単にお金を多く持っている富裕層が自動的に最高評価を得られるわけではありません。例えば、高額商品を購入していても頻繁に返品を繰り返したり、公共料金の支払いを滞納したりすればスコアは伸び悩みます。日々の決済行動において「誠実かつ安定的にプラットフォームへ貢献しているか」がアルゴリズムによって冷徹に判定される構造です。

「点数で人生が決まる」は本当か?ゴマ信用の実態とネットの噂を徹底検証
日本のインターネット上や週刊誌報道では、「ゴマ信用の点数が低いと就職できない」「点数が落ちると飛行機や高速鉄道に乗れず、強制収容同然の扱いを受ける」といった過激な言説が半ば事実のように拡散されてきました。しかし、現地取材や公的開示資料を突き合わせると、これは明らかな誤認と混同に基づいています。
報道各社の現地特派員や中国IT市場の専門調査員が指摘するように、日常生活においてゴマ信用が利用される場面の大半は、「シェアリングエコノミー利用時のデポジット(保証金)免除」という極めて限定的で実利的な領域です。街中のシェアサイクル、駅や飲食店に設置されたモバイルバッテリー、レンタル傘などを借りる際、スコアが600点以上あればデポジットを預ける手間とコストが一切かかりません。
「点数が低いと生活から締め出される」という言説の最大の誤謬は、Alipayをインストールして身分証(居民身分証)と銀行口座を紐付けた時点で、ほとんどの一般市民は最初から600点前後のスコアが付与されるという事実にあります。実際に、現地在住の日本人ビジネスパーソンや中国人ユーザーからは「意図的にルールを破り続けない限り、600点を下回ることはまずない」「意識してスコアを上げようと躍起になっている人は初期を除いて少数派」という証言が多数を占めています。
また、中国最大手の婚活サイト「Baihe.com(百合網)」がゴマ信用と連携し、プロフィール欄にスコアを表示するサービスを展開したことで「点数で結婚相手が選別される」と騒がれました。しかしこれも利用者が任意で信頼性を担保するために開示するオプションに過ぎず、強制的な社会的スクリーニングではありません。過剰なディストピア論は、実態を著しく誇張した言説であると言えます。
【データ徹底比較】芝麻信用のスコア帯別サービス特典と社会的格差のリアル
芝麻信用がユーザーに提示するインセンティブ構造は、点数ごとに明確な階層(ティア)が設定されています。スコアの分布と、実際に享受できる利便性・特典の違いを客観的データに基づいて整理しました。
| スコア区分 | 信用評価・ユーザー層の目安 | 利用可能な主な特典・優遇措置 | 編集部の分析・現場の評価 |
|---|---|---|---|
| 350〜549点 (極めて低い) | 長期滞納者、金融事故歴あり、または属性情報の極端な不足層 | 特典なし。Alipayの与信・後払い枠は停止または極小。サービス利用時は全額デポジット必須 | 意図的に詐欺や不払いを働いた層を除けば、通常の生活者でこのゾーンに留まるケースは極めて稀 |
| 550〜599点 (中等) | 登録直後の若年層、利用頻度の極めて低いライトユーザー | 標準的なオンライン決済のみ。一部サービスのデポジット免除対象外 | 学生や新規登録者が位置するスタートライン。通常の日常利用を数ヶ月続ければ即座に上位へ移行 |
| 600〜649点 (良好) | 一般市民の大半が属するボリュームゾーン(中央値付近) | モバイルバッテリー・シェアサイクルのデポジット免除、提携ホテルのチェックイン時デポジット不要 | 生活利便性を享受する最低ライン。中国都市部ではこの特典が生活インフラとして完全に定着 |
| 650〜699点 (優秀) | 定職に就き、日常決済の全般をAlipayで処理している層 | レンタカーのデポジット免除、賃貸住宅契約時の敷金減免、少額融資の金利優遇 | 信用が「実質的なコスト削減」に直結し始める分岐点。ビジネスパーソンにとっては維持すべき標準値 |
| 700〜950点 (極めて優秀) | 高額納税者、大手企業幹部、不動産保有者など(上位数%) | 一部国家のビザ申請時における資産証明書類の簡素化(特約終了事例あり)、VIPラウンジ利用など | ステータスシンボルとしての性質が強い。これ以上の点数を追求する実利的なメリットは逓減する |
データが示す通り、600点から650点のゾーンに全体の膨大な人口が集中しており、このラインさえ超えていれば日常生活で不自由を感じることはありません。「点数が高くないと人間扱いされない」という構図ではなく、「最低限の身元証明さえ済ませれば、デポジットという商習慣上の不便をテクノロジーで帳消しにできる」というプラグマティズム(実用主義)こそが、中国社会で広く受け入れられた原動力でした。
中国社会信用システムとゴマ信用の決定的な違い|国家監視と民間サービス
日本国内の言論空間で最も頻繁に見られる混同が、中国政府が主導する「社会信用システム(社会信用体系)」と、アリババ傘下のアントグループが運営する民間商業スコア「芝麻信用」を同一視してしまうケースです。
中国政府が運用するシステムは、最高人民法院(日本の最高裁判所に相当)が管理する「失信被執行人(信義を失った債務不履行者)リスト」が中核を成しています。これは裁判所の確定判決に従わず借金の踏み倒しを行ったり、重大な契約違反・詐欺を犯したりした人物をブラックリストに登録する法的制度です。このブラックリストに掲載されると、高速鉄道のビジネスクラスや航空機の利用制限、高級ホテルの宿泊制限、子供の私立名門校への進学制限など、実質的な公権力による権利制限が課されます。
一方、芝麻信用はあくまで民間プラットフォーム上のロイヤルティプログラムおよび私的な与信判断ツールです。規約に違反しても、Alipayの機能が制限されたりデポジット免除の特権が失われたりするだけで、法的な処罰や移動の自由の剥奪といった権力行使は行われません。競合であるテンセント(騰訊)も「微粒貸(WeBank)」やWeChatプラットフォームを通じた独自の与信・信用システムを並行して展開しており、複数企業が競争する資本市場のメカニズムの中で運用されています。
もちろん、中国のサイバーセキュリティ法やデータセキュリティ法の下では、国家機関が要請すれば民間プラットフォームのデータが当局へ共有されるリスクはゼロではありません。しかし、制度の出自と執行主体が「法解釈に基づく行政・司法ペナルティ」である政府システムと、「利便性とインセンティブに基づく民間スコア」であるゴマ信用は、全く異なる位相に位置しています。
【実態検証】中国現地の生の声と「点数を上げたい」人々の試行錯誤
制度がスタートした2015年当初、中国のSNS(WeiboやWeChatのモーメンツ)では、自らの高スコアのスクリーンショットを投稿して自慢する「スコア見せびらかし現象」が頻発しました。少しでも点数を上げようと、ユーザーの間では様々な試行錯誤が行われていました。
上海市内の外資系IT企業に勤務する中国人エンジニア(当時28歳)の手記には、次のような生々しい記録が残されています。
「給料が振り込まれたら即座にAlipayのMMF(余額宝)へ移し、少額の買い物でも必ずアリペイのバーコードを提示した。友人同士で点数の高さを競い合い、700点を超えたときはエリートの仲間入りを果たしたような高揚感があった。しかし数年が経ち、650点でも750点でも普段の生活で得られる恩恵にほとんど差がないと気づいてからは、画面を開いてスコアを確認することすらなくなった」
スコアを上げるための裏ワザとして「高スコアの友人とお金のやり取りを頻繁に行う」「Alipay内で慈善団体へ毎日1元ずつ寄付する」といった手法がネット上で流行した時期もありました。しかし、アントグループ側がアルゴリズムの頻繁なアップデートと不正検知モデルの強化を重ねたことで、作為的なスコア操作は急速に困難になりました。
さらに、熱狂の裏で芝麻信用のデメリットや心理的負担も顕在化しました。「知人のスコアが下がったことで自分のスコアも連動して下落するのではないか」という人脈リスクへの疑心暗鬼や、プラットフォームに個人情報を預けすぎることへの漠然とした警戒感です。特に2020年秋に予定されていたアントグループの超大型IPO(新規株式公開)が中国当局の規制介入によって延期されて以降、同社の金融事業に対する国家の締め付けが強化され、ゴマ信用自体もかつてのような派手なプロモーションや機能拡張を控え、地味なバックグラウンド機能へとシフトしていきました。

【2026年最新動向】ジーマクレジットは日本に上陸したのか?失敗の教訓
中国での急速な普及を目の当たりにした日本のテック業界でも、2018年から2020年にかけて信用スコアを導入する動きが相次ぎました。みずほ銀行とソフトバンクが合弁で立ち上げた「J.Score(ジェイスコア)」をはじめ、LINEが提供した「LINE Score」、NTTドコモの「ドコモ・スコアリング」などが相次いでリリースされ、「日本にもスコア社会が到来する」と大きな話題を呼びました。
しかし、2026年現在の地点から振り返れば、日本における汎用型信用スコアサービスは事実上、撤退と再編の憂き目に遭ったと結論づけざるを得ません。J.Scoreは新規申込を停止し事業撤退を余儀なくされ、他社サービスも機能の統廃合や縮小が進みました。
日本市場において信用スコアが定着しなかった決定的な理由は以下の3点に集約されます。
- 既存の信用インフラ(JICC、CIC等)の成熟:日本には既に精緻な指定信用情報機関が存在し、クレジットカードやローンの審査において個人のプライバシーを不必要に侵害することなく機能していた。
- 偽造・踏み倒しが少ない高信頼社会:デポジットを徴収しなければ自転車やモバイルバッテリーが持ち去られて返還されない中国都市部の当時の課題に対し、日本はデポジット不要で回る社会関係資本が既に成立していた。
- 個人の序列化に対する強烈な文化的抵抗感:アルゴリズムによって全人格を数値化され、他者と比較されることに対する心理的反発が、中国市場に比べて極めて根強かった。
「ゴマ信用モデルをそのまま日本へ移植する」という試みは失敗に終わりました。現在、日本で進展しているのは個人の総合スコア化ではなく、BNPL(後払い決済)やメルカリ等のフリマアプリ内における「特定プラットフォーム内での取引実績に特化した限定的与信」という、目的に特化した静かなデータ活用にとどまっています。
【プロの結論】情報社会論から読み解く信用スコア社会の功罪と向き合い方
社会心理学および情報社会論の知見からゴマ信用という歴史的実験を総括すると、これは「低信頼社会をテクノロジーの力で超高信頼社会へと一気にショートカットさせた劇薬」であったと評価できます。
中国の急激な都市化において、見知らぬ他者同士が取引を行う際の最大の障壁は「相手が約束を守るかどうか分からない」という取引コストの高さでした。ゴマ信用は、信用の裏付けを家族や地縁といった前近代的な人間関係から切り離し、中央集権的なデジタルプラットフォームに代替させることで、社会全体の取引摩擦を劇的に削減しました。この利便性と経済的インセンティブが、市民の自発的な適応を促したのです。
しかし、その代償として支払われたのは「自律的な個人の境界線(心理的バウンダリー)」の揺らぎでした。日々の購買履歴、交友関係、移動データがすべて評価の俎上に載せられる環境下では、人々は無意識のうちに「アルゴリズムに好かれる模範的な行動」を内面化していきます。逸脱や失敗を許容しない規格化された人間像が醸成されるリスクは、デジタル評価社会が不可避的に抱える構造的課題です。
データ利活用と個人の尊厳が交錯する現代において、私たちが持つべき判断基準は明確です。
- 受け入れに適している領域:短期間の動産レンタルや少額融資など、担保や煩雑な書類提出をテクノロジーで効率化し、明確な経済的対価が得られる限定的なユースケース。
- 極めて慎重になるべき領域:雇用、教育、住居、人間関係など、個人の生存や尊厳に深く関わる領域において、単一のスコアや不透明なアルゴリズムによる選別を許容すること。
スコアはあくまで道具であり、人間そのものの価値を決定づける物差しにしてはならないという倫理的防波堤をどこに築くか。この問いこそが、中国の壮大な実験が世界に投げかけた最大の課題です。
【ゴマ 信用】に関するよくある質問(FAQ)
Q1:日本人が中国へ旅行や出張に行く際、ゴマ信用の点数は必要ですか?
A1:一切必要ありません。日本からの短期滞在者であっても、Alipayアプリに国際クレジットカード(VISA、Mastercardなど)を登録すれば、店舗でのコード決済や地下鉄の利用、タクシー配車(DiDi)などを通常通り利用できます。デポジット免除などの一部特典は受けられない場合がありますが、旅行やビジネスの滞在で実質的な不便を被ることはありません。
Q2:ゴマ信用の点数を手っ取り早く上げる方法は存在しますか?
A2:かつて裏ワザとして語られた作為的な操作は、現在の高度なAIアルゴリズムには通用しません。公式に推奨されている正攻法は、実名認証と銀行口座の登録を完了させた上で、Alipayを通じた日常的な支払い(公共料金や通信費の自動引き落としを含む)を滞りなく継続し、後払いサービス(花唄)の期日内返済を積み重ねることです。ただし、前述の通り日常生活においては600〜650点に達していれば十分であり、無理にそれ以上を追求する実質的意義は薄れています。
Q3:中国政府の社会信用システムによって、ゴマ信用の点数が下がることはありますか?
A3:直接的に連動しているわけではありませんが、間接的な影響は生じます。裁判所から「失信被執行人(重大な債務不履行者)」に指定された場合、その公的情報は金融機関や決済プラットフォームにも通知・共有されます。その結果、Alipayの金融機能(借入や後払い)が凍結され、ゴマ信用の算出基準となる利用履歴や財務能力の評価が崩れるため、スコアが大幅に急落する直接的な要因となります。
まとめ:テクノロジーと個人の尊厳が交錯する未来への視座
中国のアリババが生んだ「ゴマ信用(芝麻信用)」は、世界を震撼させたSF的な監視ツールの亡霊でもなければ、完全無欠のユートピアでもありませんでした。その本質は、取引の不信とコストに悩まされていた巨大市場において、利便性とデポジット免除というニンジンを巧みに使って普及した「極めて実用的な商業データソリューション」です。
2026年を迎えた今、過度な幻想とディストピア論の双方が剥ぎ取られ、プラットフォーム規制とデータ保護の国際基準の中でその立ち位置は再定義されつつあります。信用を可視化する技術は人々の生活を劇的に身軽にした一方で、アルゴリズムによる行動の規律化という新たな課題を人類に突きつけました。他国の事例を単なる対岸の火事として片付けるのではなく、私たちがデジタル社会の中で自らの信用と自由をいかに調和させていくべきか、その本質を見極める視座が今まさに求められています。 (出典: ゴマ 信用(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。