飲酒事故で保険は下りる?全額自己負担の嘘と被害者救済のリアル
「酒を飲んで事故を起こしたら、保険は1円も下りずに全額自己負担になる」――巷でまことしやかに囁かれるこの言説は、半分正しく、半分は決定的な誤解を含んでいます。飲酒運転に対する社会的非難や道路交通法の厳罰化が進むなか、万が一の事態に直面したとき、自動車保険の約款がどのように適用されるのかを正確に把握しているドライバーは決して多くありません。
結論から言えば、日本の自動車保険制度は「被害者救済」を最優先とする厳格な法理のもとに設計されています。そのため、無実の被害者に対する補償と、重大な不法行為を犯した加害者本人に対する補償とでは、適用基準が完全に二分されます。人生を一瞬で暗転させる数千万円から数億円規模の損害賠償リスク、そして保険金が一切支払われない免責の境界線について、損害保険協会の規定や判例データをもとにその深層を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:被害者の死傷や物損に対する「対人賠償・対物賠償」は加害者が飲酒運転であっても保険金が支払われ、被害者保護が徹底される。
- 要点2:加害者自身のケガやマイカーの損害(車両保険・人身傷害補償)は「重大な過失・故意」とみなされ全額免責となり、保険金は1円も出ない。
- 要点3:同乗者であっても飲酒運転を容認・教唆していた場合は過失相殺(20〜40%前後の減額)が適用され、刑事罰・民事責任の共犯として重い負担を負う。
飲酒事故で保険は下りるのか?「全額自己負担」の噂の真相と免責の境界線
ネット上の掲示板やSNSで頻繁に交わされる「飲酒事故=保険金ゼロで全額自己負担」という説は、契約者が自己の損害を補填しようとした場合の真実であって、事故全体の補償関係を正確に言い当てたものではありません。ここには、飲酒運転事故の保険金支払い基準における根本的な二面性が横たわっています。
自動車保険の根本理念は、憲法および自動車損害賠償保障法(自賠法)の精神に基づく「被害者の保護」にあります。もしも加害者が酒に酔っていたという理由だけで保険会社が支払いを拒否すれば、理不尽に命や生活を奪われた被害者は、資力のない加害者から賠償金を受け取れず路頭に迷うことになります。こうした不条理を防ぐため、被害者救済と対人対物賠償の真相として、加害者の任意保険であっても対人賠償責任保険および対物賠償責任保険は原則として機能し、被害者に対して直接保険金が支払われます。
しかし、それは加害者の罪が許されたわけでも、経済的制裁を免れたわけでもありません。保険会社から見れば、飲酒運転は保険契約上の「絶対的免責条項」に抵触する犯罪行為です。第三者への損害を補償する一方で、加害者本人に支払われるべき補償はすべて剥奪されるという冷徹な境界線が引かれています。
【一覧比較】飲酒運転における保険種目別の適用可否と支払い基準
飲酒運転事故において、どの保険が支払われ、どの保険が支払われないのか。損害保険各社が加盟する日本損害保険協会の公式見解および標準普通保険約款に基づき、補償項目別の適用可否を詳細に整理しました。
| 保険の種類・補償項目 | 飲酒事故での適用可否 | 支払い基準・免責条項の根拠 | 加害者への影響と自己負担リスク |
|---|---|---|---|
| 自賠責保険(対人) | 支払われる(〇) | 自賠法第16条に基づく被害者救済措置。死亡上限3,000万円、後遺障害上限4,000万円。 | 支払いは被害者へ直接執行。悪質な場合、保険会社等から求償権が行使される可能性あり。 |
| 対人賠償責任保険(任意) | 支払われる(〇) | 自賠責の限度額を超える損害賠償金を被害者へ給付(無制限契約が通例)。 | 被害者への民事賠償はカバーされるが、等級ダウンや事故後の保険引受拒否に直結。 |
| 対物賠償責任保険(任意) | 支払われる(〇) | 相手車両、ガードレール、店舗等の財産損害を実損ベースで賠償。 | 被害財産は補償されるが、運転手本人の社会的信用失墜と刑事訴追は免れない。 |
| 車両保険(加害者自身の車) | 不支給・全額免責(×) | 飲酒・酒気帯び運転は保険約款における「故意または重過失」に該当。 | 愛車の全損修理費、ローン残債、レッカー代・廃車処分費用がすべて全額自己負担。 |
| 人身傷害補償・搭乗者傷害 | 加害者は不支給(×) 同乗者は条件付(△) | 法令違反による本人への給付禁止。同乗者は「飲酒の容認度合」により過失相殺。 | 運転者自身の治療費、入院費、休業損害は1円も支給されず家計を圧迫。 |
このように、対外的な損害はカバーされるものの、自車や運転者自身に関わる補償項目はすべて排除されます。自賠責保険の支払いと求償権の経緯を辿ると、かつて加害者が無免許や飲酒などの極めて反社会的な状況にあった場合、政府保障事業や保険機構が一度立て替えた後に加害者へ全額の返還を求める「求償権の行使」が厳格化されてきた背景があります。現代の任意保険約款でも、被害者への支払いが完了したからといって加害者が無傷でいられるわけではありません。
物損事故での車両補償と加害者負担の実態|突きつけられる数千万円の現実
多くのドライバーが見落としがちな盲点が、物損事故での車両補償と加害者負担の実態です。「対物保険が無制限に入っているから、相手の車やガードレールを壊しても経済的には破綻しない」と思い込むのは極めて危険な浅慮と言わざるを得ません。
まず、車両保険が免責になる決定的な理由は、民法および保険法に規定された「公序良俗違反の排除」と「モラルハザードの防止」です。酒に酔った状態で車を運転し、自損事故や衝突で車を大破させたドライバーに対し、保険金で新車を買い替えさせるような給付は、社会通念上認められません。高額な輸入車やローンを組んで購入したばかりの新車であっても、車両保険は1円も支払われないため、数百万円にのぼる自動車ローンの残債だけが手元に残ることになります。
さらに、人身傷害補償保険の不支給条件によって、運転者自身が下半身不随や長期入院を要する重傷を負ったとしても、任意保険からの医療費給付や休業補償は一切遮断されます。健康保険の適用においても、健康保険法第116条「故意の犯罪行為または著しい不行跡によって生じた給付事由」と判定された場合、保険給付の全部または一部が制限される恐れがあり、自由診療扱いで数百万円単位の医療費請求書が直接届く事例も報告されています。
飲酒事故における自己負担額の詳細まとめとして、一般的な中規模物損・人身事故を想定した場合の加害者実質負担は以下の規模に達します。
- 自車のローン残債・廃車費用:250万〜600万円(保険金ゼロによる全額自己負担)
- 運転者自身の医療費・入院雑費:100万〜400万円(人身傷害・搭乗者傷害の不支給)
- 刑事罰としての罰金刑:50万〜100万円(道路交通法違反による即納命令)
- 勤務先からの懲戒解雇による逸失利益:数千万円〜数億円(生涯賃金の喪失)
保険が相手方の物損・人身を補償してくれたとしても、自分自身の肉体と資産に関する損失は容赦なく個人に降りかかります。経済的破滅へのカウントダウンは、エンジンをかけたその瞬間に始まっているのです。

同乗者の過失割合と保険適用の現在|知らなかったでは済まされない共犯責任
「自分は運転していないから関係ない」「助手席に乗っていただけだから被害者として全額補償されるはずだ」という認識は、現在の司法判断においては完全に否定されます。同乗者の過失割合と保険適用の現在は、かつてないほど厳罰の度合いを強めています。
過去の主要な民事判例および東京地裁等の過失相殺基準によると、運転者が酒気帯び状態であることを知りながら同乗した場合、たとえ事故によって同乗者が骨折や後遺障害などの大ケガを負ったとしても、20%から最大40%前後の過失相殺(損害賠償金の減額)が適用されます。例えば、総損害額が2,000万円と算定された場合でも、40%の過失相殺がなされれば、受け取れる保険金は1,200万円に削られ、残りの800万円は自己責任として切り捨てられます。
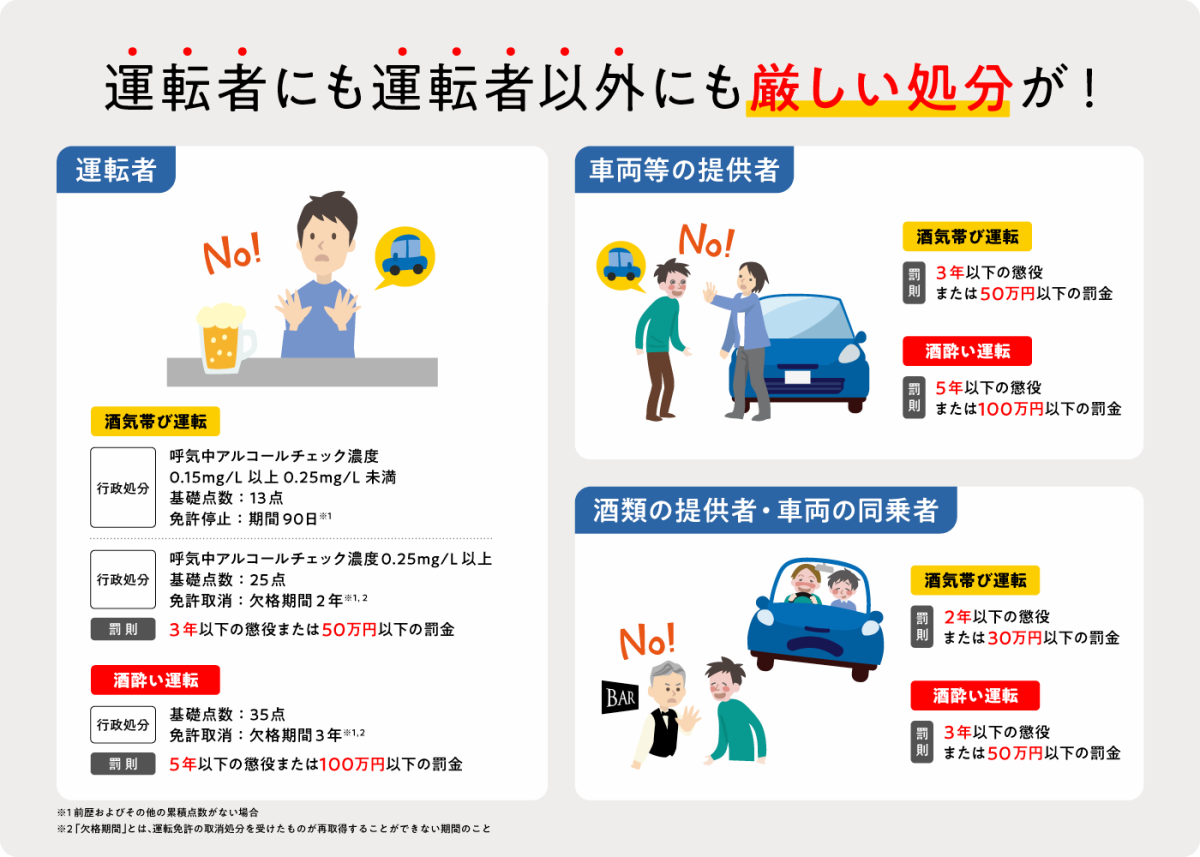
さらに、単に同乗していただけでなく、一緒に酒を飲んでいたり、運転を勧めたり、あるいは車両を提供していた場合には、酒気帯び運転事故の民事責任と刑事処分の両面で「共同不法行為者」として認定されます。道路交通法第65条の規定により、車両等提供罪、酒類提供罪、同乗罪が適用され、最長で3年〜5年の懲役または50万〜100万円の罰金という重い前科がつきます。被害者への賠償責任においても、運転者と同等の連帯債務を負わされ、人生を共に破滅させるケースが後を絶ちません。
【実態検証】「人生が詰んだ」飲酒事故の保険金に関するネットの反応と公判のリアル
ネット上の掲示板やSNS、法律相談プラットフォームには、飲酒運転事故を引き起こした当事者やその家族からの悲痛な叫びが日々書き込まれています。飲酒事故の保険金に関するネットの反応を検証すると、事故直後に直面する厳しい現実が浮き彫りになります。
ある大手Q&Aサイトに投稿された男性の手記では、居酒屋で生ビールを2杯飲んだ後に「少し酔いを醒ましたから大丈夫」とハンドルを握り、交差点で他車と接触事故を起こした後の顛末が赤裸々に語られています。
「相手の方への怪我と車の修理費は保険会社が支払ってくれましたが、私の車(残債320万円)は車両保険の免責で全額自腹。自分の入院費80万円も一切出ませんでした。さらに会社からは懲戒解雇を言い渡され、退職金はゼロ。罰金50万円の納付書が届いたとき、通帳の残高を見つめて手が震えました。家族にも見放され、なぜあの時代行を呼ばなかったのか、後悔で毎晩眠れません」
刑事裁判の法廷傍聴記録でも、被告人が「保険でなんとかなると思っていた」「同乗していた同僚も止めてくれなかった」と法廷で涙を流しながら証言し、裁判官から「重大な犯罪事実に対する認識があまりに甘弱である」と一喝される光景は日常茶飯事です。ネット上では「保険が出るなら被害者は救われるが、加害者は一生かけて償うべきだ」「自業自得だが、残された家族の人生まで壊れる」といった厳しい意見が大多数を占めています。
【2026年最新】道路交通法改正と厳罰化の動向|社会心理学から読み解く根絶への処方箋
道路交通法改正と厳罰化の2026年最新ニュースにおいて特筆すべきは、危険運転致死傷罪の適用要件のさらなる明確化と、アルコール検知義務化の適用範囲拡大です。技術革新によりドライブレコーダーや車載テレマティクスデータが警察・保険会社双方に即座に共有される時代となり、「少し仮眠したからアルコールは抜けた」という曖昧な主観的弁解は科学的証拠によって一瞬で論破されます。
なぜ、これほどまでにリスクが周知されているにもかかわらず、飲酒運転による事故は撲滅されないのでしょうか。ここには、日本の組織や飲み会文化に深く根付く「心理的バウンダリー(境界線)の欠如」と「集団同調圧力」が影を落としています。
「みんな飲んでいるから」「場をしらけさせたくない」という空気への屈服や、「家までほんの数キロだから事故など起こさない」という正常性バイアス(認知の歪み)が、冷静なリスク判断能力を麻痺させます。自分と他者の責任の境界線が曖昧な人間関係の中に身を置き続けること自体が、破滅へのトリガーを引く環境要因となっているのです。
【プロの結論】飲酒運転リスクを絶対に排除するための明確な行動基準
飲酒運転事故という悲劇を未然に防ぐために、すべてのドライバーが徹底すべき判断基準を提示します。これは単なるマナーではなく、自身の人生と財産を防衛するための防壁です。
- 徹底すべき行動基準:
- 酒席に車で行かない(「帰りに代行を呼べばいい」という油断そのものを断つ)。
- 翌朝に運転する予定がある場合は、前夜の飲酒終了時刻とアルコール分解時間を逆算し、高精度アルコールチェッカーで呼気測定を義務付ける。
- 同乗者が酒を飲んでいる車には絶対に乗り込まず、その場ですぐに運転を制止し鍵を取り上げる。
- 断固として避けるべき危険な思考:
- 「少し休んだから酔いは醒めた」という主観的感覚への過信。
- 「近所だから警察の検問はない」という確率論への逃避。
- 「保険に入っているから万が一の時も金銭的には大丈夫」という根本的な無知。
【事故 飲酒 保険】に関するよくある質問(FAQ)
Q1:加害者が飲酒運転だった場合、被害者は慰謝料や治療費を満額請求できますか?
A1:はい、請求可能です。加害者が加入している自賠責保険および任意保険(対人賠償保険)から、被害者の損害に対して保険金が支払われます。加害者の飲酒という悪質な不法行為は、民事訴訟において慰謝料の増額事由として考慮されることが通例です。
Q2:翌朝の「酒気帯び」による出勤途中の事故でも、車両保険は免責になりますか?
A2:免責になります。前夜の酒が抜けず、呼気中アルコール濃度が基準値(呼気1リットル中0.15mg以上)を超えていた場合、法律上は酒気帯び運転とみなされます。運転者本人の自覚の有無にかかわらず、保険約款の重大な過失・免責条項に該当し、自車の修理費や自身の怪我に対する保険金は支払われません。
Q3:飲酒運転で事故を起こした場合、保険の等級や以後の契約はどうなりますか?
A3:相手方への対人・対物保険金が支払われた時点で、翌年の保険等級は「事故有」として3等級ダウンします。さらに、飲酒運転による重大な契約違反・法令違反の事実が保険会社間で共有されるため、契約の即時解除や満期時の更新拒否、他社での新規引受拒否など、以後の自動車保険加入が極めて困難になります。
まとめ:今後の動向と失敗しないための判断基準
飲酒運転事故における自動車保険の適用関係は、決して曖昧なものではありません。「被害者の損害は補償されるが、加害者の損害はすべて切り捨てられる」という峻厳な二極化こそが、現行制度の揺るぎない真実です。
車を失い、治療費を自腹で払い、職を追われ、前科を背負った上で、億単位の損害賠償を背負い続ける人生――それは「知らなかった」では決して清算できない重すぎる代償です。ハンドルを握るすべての人が、法と保険の冷徹な境界線を深く自覚し、飲酒運転を絶対に「しない・させない・許さない」環境を構築し続けることが求められています。 (出典: 事故 飲酒 保険(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。